

【2026年9月更新】106万円の壁撤廃と生命保険|手取り3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
106万円の壁撤廃
生命保険
パート妻 手取り
社会保険適用拡大
扶養外れ
生命保険料控除
NISA
目次
106万円の壁撤廃で、まず何が変わるのか
2026年9月時点で、パート・アルバイトなど短時間で働く人の社会保険加入ルールは、大きな節目を迎えています。厚生労働省は、短時間労働者の社会保険加入要件のうち、いわゆる 106万円の壁撤廃 につながる「所定内賃金が月額8.8万円以上」の要件について、2026年10月に撤廃予定と案内しています。
ただし、これは「扶養の仕組みがすべてなくなる」という意味ではありません。(社会保険加入の要件)では、2027年9月までは原則として従業員数51人以上の企業が対象で、週の所定労働時間20時間以上、学生でないこと、2か月を超えて雇用される見込みがあることなどの条件が示されています。
さらに、(「年収の壁」への対応)では、2025年の年金制度改正法により、賃金要件は法律公布から3年以内に撤廃され、企業規模要件も段階的に縮小・撤廃されると説明されています。つまり、これからは「年収106万円を超えるか」だけでなく、勤務先の規模、週の労働時間、手取り、公的保障、生命保険料をまとめて見る必要があります。
この記事で確認する3つの基準
- 1社会保険料が引かれた後の月の手取りが、今よりどれくらい変わるかを確認します。
- 2厚生年金や健康保険に自分で入ることで、将来の年金や傷病手当金などの保障が増えるかを見ます。
- 3夫婦で入っている生命保険、医療保険、収入保障保険の保険料を、扶養外れ後の家計に合わせて見直します。
- 4生命保険料控除や子育て世帯の控除特例まで含め、年末調整後の実質負担を整理します。
「106万円を超えなければ安心」では判断しにくくなる
従来は、年収約106万円を超えると勤務先の社会保険に加入する可能性があり、保険料負担で手取りが減ることを避けるため、勤務時間を調整する人が少なくありませんでした。2026年10月以降は、月額8.8万円という賃金要件が撤廃予定のため、「106万円を超えなければ大丈夫」という考え方は通用しにくくなります。
一方で、社会保険に加入すると、厚生年金の上乗せや健康保険の給付が増える面もあります。厚生労働省の(社会保険の加入対象の拡大について)でも、基礎年金に加えて厚生年金を受け取れること、病気やけが、出産で会社を休んだ場合の給付が充実することが説明されています。
大切なのは、短期の手取りだけで「損」と決めつけないことです。今月の家計、将来の年金、働けない時の保障、民間保険の保険料を同じ表に並べて考えると、判断がかなりしやすくなります。
パート妻は働き損になりますか?
社会保険に入ると手取りが減ると聞きました。働き損になるなら、時間を減らしたほうがいいのでしょうか?
短期的には社会保険料で手取りが下がるケースがあります。ただ、厚生年金、傷病手当金、出産手当金などの保障が増える可能性もあります。年収だけでなく、月の手取り、将来の年金、今の生命保険料まで並べて判断しましょう。
基準1:手取りは年収ではなく月単位で見る
最初の基準は パート妻の手取り です。社会保険に加入すると、厚生年金保険料、健康保険料、40歳以上65歳未満なら介護保険料も給与から差し引かれます。2026年度の協会けんぽは、(令和8年度保険料率のお知らせ)で平均保険料率を9.90%と案内しています。これに加え、2026年4月から子ども・子育て支援金率0.23%も始まっています。
厚生年金保険料率は(厚生年金保険料額表)で18.3%とされ、会社と本人が原則折半します。本人負担で見ると、厚生年金が9.15%、健康保険が協会けんぽ平均ならおおむね4.95%、子ども・子育て支援金が0.115%、40歳以上は介護保険料の本人負担分も加わります。
たとえば、標準報酬月額が9.8万円前後の場合、本人負担の社会保険料は介護保険なしで月1.4万円前後、40歳以上では月1.5万円前後が目安です。実際の金額は都道府県や健康保険組合で変わるため、勤務先の試算や給与明細で確認しましょう。
社会保険料は単なるマイナスではなく、将来の年金と働けない時の保障を買う面があります。だからこそ、生命保険の見直しと同じ表で考えるのがおすすめです。
基準2:増える公的保障を生命保険の代わりに使えるか
2つ目の基準は 社会保険加入後の公的保障 です。夫の扶養に入っている第3号被保険者のままでは、妻自身の厚生年金は上乗せされません。勤務先の厚生年金に加入すると、保険料負担は増えますが、将来受け取る老齢厚生年金が増える可能性があります。
おおまかな目安として、平均標準報酬月額9.8万円で10年間厚生年金に加入した場合、老齢厚生年金の上乗せは年6万円台程度になるイメージです。実際の年金額は報酬、加入月数、制度改正で変わるため、厚生労働省の特設サイトにある公的年金シミュレーターや、ねんきん定期便で確認するのが現実的です。
さらに、勤務先の健康保険に入ると、病気やけがで働けない時の傷病手当金、出産前後に給与が出ない時の出産手当金の対象になり得ます。これは、民間の医療保険や就業不能保険を考えるうえで重要です。公的保障が増えるなら、民間保険で厚く備えすぎている部分を削れるかもしれません。
扶養外れ前に確認したい保険の棚卸し項目
- 1妻名義の医療保険が、入院日額や一時金を過剰に付けすぎていないか確認します。
- 2夫の死亡保障に、妻の収入減や教育費を重複して見込みすぎていないか見直します。
- 3収入保障保険は、妻が厚生年金に入った後の世帯収入を前提に必要保障額を再計算します。
- 4貯蓄性保険は、保険料を払い続けても生活防衛資金やNISA積立が不足しないか確認します。
- 5生命保険料控除の枠を使うためだけに、不要な保障を増やしていないか点検します。
基準3:生命保険料控除は戻る税金だけで判断しない
3つ目の基準は 生命保険料控除 です。(No.1140 生命保険料控除)では、2026年分以降の申告について、23歳未満の扶養親族がいる場合の新生命保険料控除の計算式が示されています。新契約の一般生命保険料については、一定の場合に所得税の控除上限が4万円から6万円になります。
ただし、生命保険料控除全体の所得税の合計適用限度額は12万円です。一般生命保険料、介護医療保険料、個人年金保険料をすでに多く払っている家庭では、保険を増やしても控除が増えないことがあります。また、住民税の控除上限は所得税と同じではありません。
パート妻が社会保険に加入して手取りが変わる時期は、保険料控除の使い方も見直し時です。控除で税金が少し戻るとしても、毎月の保険料が家計を圧迫していれば本末転倒です。控除は「おまけ」と考え、必要保障額と家計の余力を優先しましょう。
生命保険は減らしても大丈夫ですか?
妻が社会保険に入るなら、医療保険や死亡保険は減らしてもいいのでしょうか?
減らせる可能性はありますが、一律ではありません。公的保障、貯蓄、子どもの年齢、住宅ローン、夫婦それぞれの収入で必要額が変わります。まずは今の保障内容と保険料を見える化するのが先です。
税金の壁と社会保険の壁は別もの
106万円の壁撤廃で混乱しやすいのが、税金の扶養と社会保険の扶養を同じものとして考えてしまうことです。所得税や住民税の配偶者控除、配偶者特別控除と、健康保険・年金の扶養認定は、判定する制度も基準も異なります。
たとえば、妻本人の所得税、夫の配偶者控除・配偶者特別控除、妻本人の社会保険料、夫の勤務先の配偶者手当は、それぞれ確認先が違います。さらに、週20時間未満で働く場合でも、年収130万円以上になると夫の健康保険の扶養から外れ、国民年金と国民健康保険の保険料が発生することがあります。
そのため、「夫の税金が少し増える」「妻の社会保険料が発生する」「妻自身の年金が増える」「勤務先の手当が変わる」といった変化を、1枚の表に分けて書き出すことが大切です。子育て世帯では、児童手当、教育費、住宅ローン、NISA積立も同時に動くため、年収の壁だけで働き方を決めないようにしましょう。
壁を避けるために働き方を小さくするより、家計全体で手取りと保障を見直したほうが、納得できる選択につながりやすくなります。
NISAやiDeCoの積立額も同時に調整する
社会保険加入で手取りが下がる月は、保険料だけでなくNISAやiDeCoの積立額も見直し対象になります。資産形成は続けることが大切ですが、生活費の赤字を出してまで満額を目指す必要はありません。
たとえば、扶養内で月2万円をNISAに積み立てていた家庭が、社会保険加入後に月1.4万円前後の保険料負担を感じるなら、数か月だけ月1万円に落として家計を安定させる選択もあります。反対に、勤務時間を増やして手取りが増えるなら、保障の重複を削り、その分を教育費や老後資金に回す考え方も有効です。
ポイントは、保険、貯蓄、投資を別々に考えないことです。生活防衛資金が少ない家庭では、まず普通預金を厚くし、その後にNISAやiDeCoの積立額を戻すほうが安心です。
勤務先への確認は9月中に進めたい
2026年9月時点では、10月の制度変更を前に、勤務先から雇用契約や社会保険加入について説明を受ける人も増えています。確認したいのは、週の所定労働時間、契約上の月額賃金、社会保険加入予定日、給与から引かれる見込み額です。
企業規模要件は段階的に変わります。厚生労働省の特設サイトでは、2027年9月までは従業員数51人以上、2027年10月以降は36人以上、2029年10月以降は21人以上、2032年10月以降は11人以上、2035年10月以降は10人以下の企業も対象になる流れが示されています。現在は対象外の勤務先でも、数年後に状況が変わる可能性があります。
あわせて、夫の勤務先にも健康保険の扶養から外れる手続き、配偶者手当の扱い、年末調整で必要な書類を確認しておきましょう。扶養から外れる月と保険料が引かれ始める月がずれることもあるため、初回給与明細は必ずチェックしてください。
ほけんのAIなら、AI相談から家計の整理を始められる
制度改正の話は難しく見えますが、やることはシンプルです。まず、今の給与明細、夫婦の保険証券、NISAやiDeCoの積立額、教育費の予定を並べて、扶養外れ後の家計をシミュレーションします。
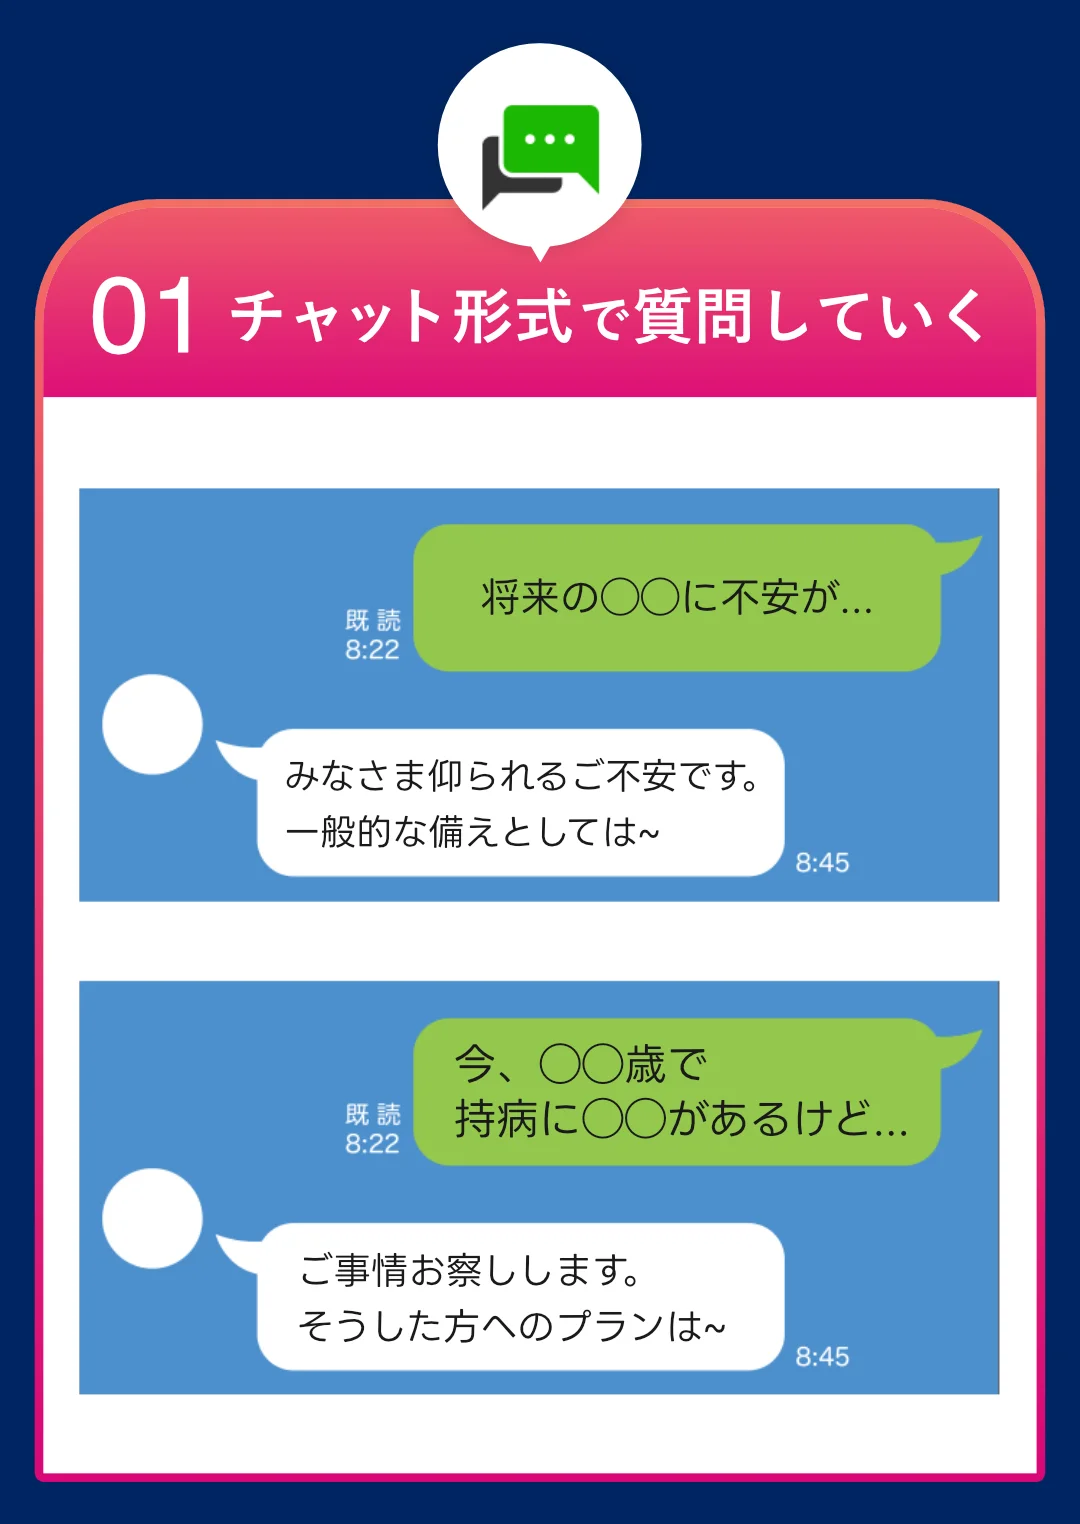
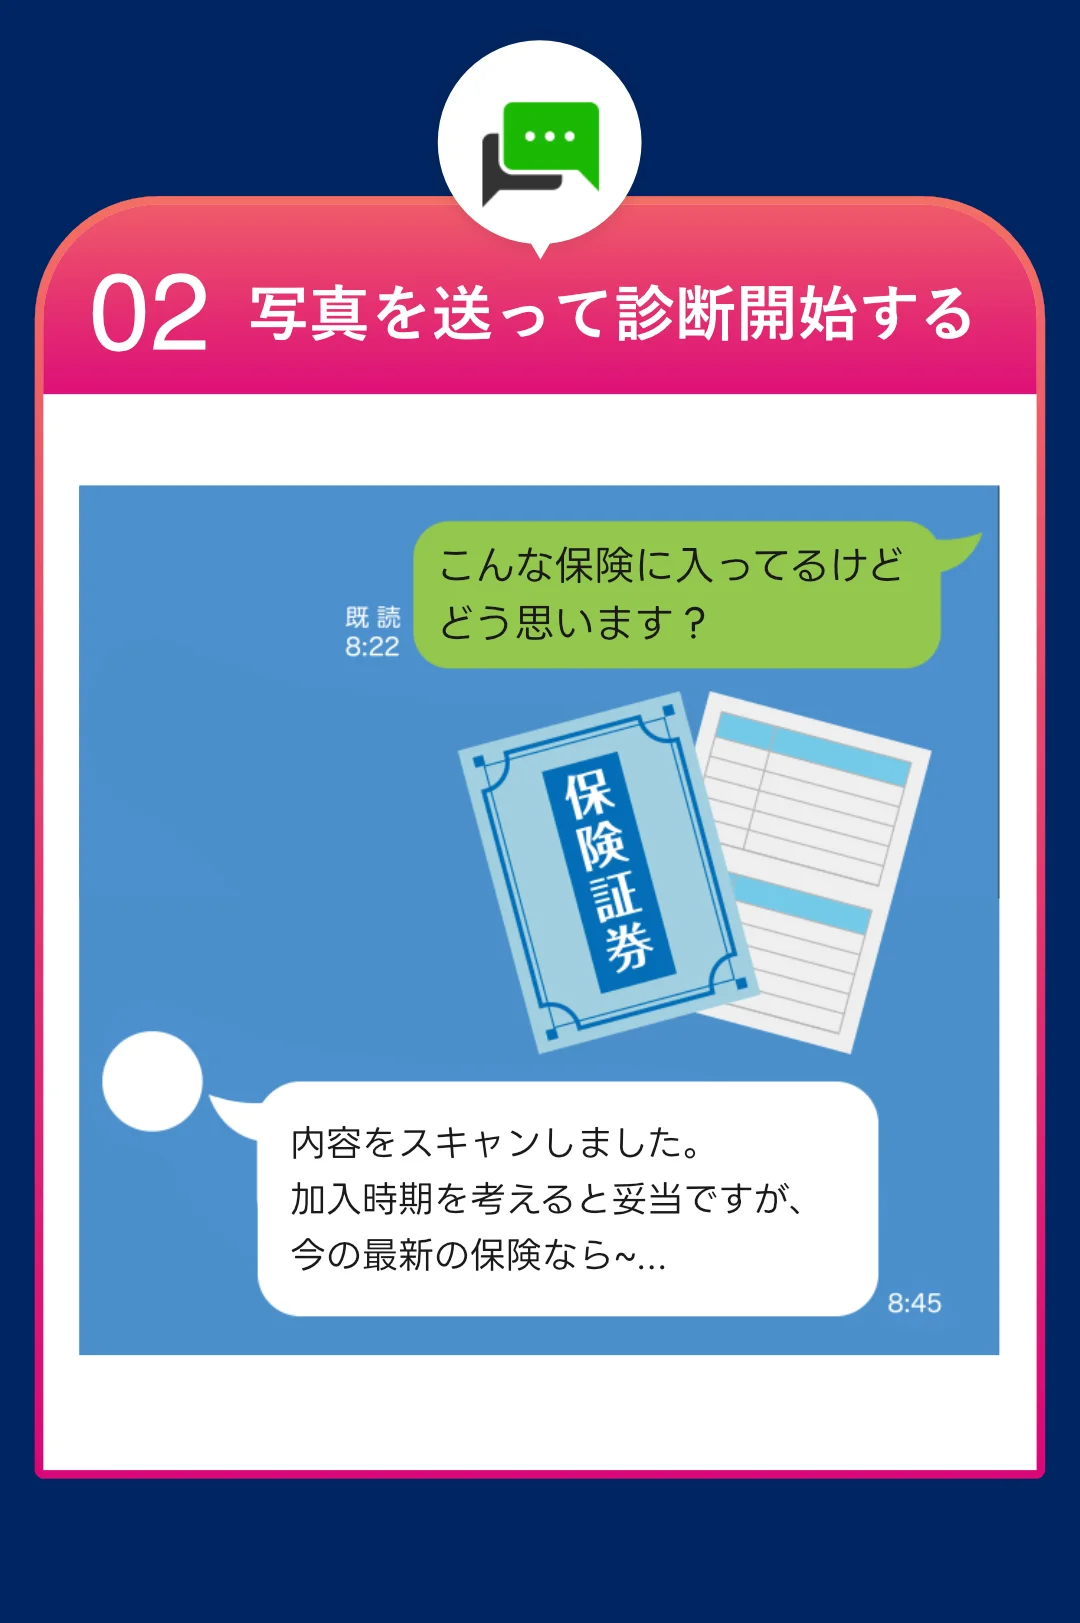
ほけんのAIでは、チャットで家計や保険の悩みを相談し、その内容をもとにオンラインFP相談へ進めます。相談は完全無料・全国対応で、公式サイトでは累計相談数90,000件以上、相談満足度98%と案内されています。保険証券の写真を送って見直しのきっかけにすることもでき、予約はLINEで完結します。
しつこい勧誘が不安な場合は、LINEで「イエローカード」と伝える仕組みもあります。社会保険、生命保険、NISA、教育費を一度に整理したい家庭ほど、第三者と一緒に数字を見える化する価値があります。
まとめ:重要ポイント
- 12026年10月から月額8.8万円の賃金要件が撤廃予定で、106万円だけで働き方を判断しにくくなります。
- 2社会保険加入後は手取りが一時的に減ることがありますが、厚生年金や傷病手当金などの公的保障が増える面もあります。
- 3妻の社会保険加入に合わせて、医療保険、死亡保険、収入保障保険の重複を確認することが重要です。
- 4生命保険料控除や子育て世帯の6万円特例は有効ですが、控除目的だけで不要な保険料を払わないようにしましょう。
- 5NISAやiDeCoの積立額も含め、扶養外れ後の家計を月単位で再設計することが大切です。
まずは無料オンライン相談で家計と保険を棚卸し
106万円の壁撤廃後の手取り、社会保険、生命保険、NISAの配分は家庭ごとに違います。ほけんのAIなら、AI相談で悩みを整理したうえで、無料オンラインFP相談へ進めます。時間や場所を選ばず相談でき、中立的な立場で保険や資産形成を比較しやすいのが利点です。相談参加でgiftee Cafe Boxなどがもらえるキャンペーンも実施中なので、まずはLINE登録から始めてみてください。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!
関連記事一覧

【2026年9月更新】生命保険ランキング前の見方|40代共働き世帯3基準
40代共働き世帯が生命保険ランキングを見る前に、必要保障額、公的保障、保険料とNISA・iDeCoの配分、保障の優先順位を3基準で整理します。
【2026年9月更新】生命保険ランキング|30代子育て3基準
30代子育て世帯が生命保険ランキングを見る前に、死亡保障、医療・がん保障、保険料とNISAの配分を最新制度で整理します。

【2026年9月更新】生命保険料控除は誰が申告?|妻名義の支払者3基準
妻名義の生命保険料控除は誰が申告するべきかを、実際の支払者、受取人要件、夫婦の控除枠で整理。2026年分以降の6万円特例や電子提出の注意点も解説します。

【2026年9月更新】老後資金6000万円|50代夫婦の保険見直し3基準
老後資金6000万円を目指す50代夫婦向けに、死亡保障、貯蓄性保険、NISA・iDeCo、医療介護相続の見直し基準を最新制度で整理します。
【2026年9月更新】老後資金7000万円|60代夫婦の終身保険と相続3基準
老後資金7000万円がある60代夫婦向けに、終身保険と相続対策の考え方を解説。最新の家計・介護費・相続税データを踏まえ、生活費、非課税枠、NISAとの使い分けを3基準で整理します。

【2026年9月更新】養老保険の税金|満期解約死亡の早見表
養老保険の税金を満期保険金、解約返戻金、死亡保険金別に整理。所得税・住民税、相続税、贈与税の違いと申告要否を早見表で確認できます。