

【2026年9月更新】生命保険ランキング|30代子育て3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
生命保険ランキング
30代生命保険
子育て世帯保険
死亡保障
医療保険
がん保険
生命保険料控除
ランキング上位でも、わが家に合うとは限らない
30代の子育て世帯が 生命保険ランキング を見るとき、最初に押さえたいのは「人気順=わが家に必要な保障順」ではないという点です。ランキングは、申込件数、資料請求数、保険料の安さ、比較サイト内の評価、掲載商品の範囲などによって順位が変わります。
一方で、子育て世帯にとって本当に大切なのは、万一のときに残された家族の生活費、教育費、住居費をどう守るかです。この記事では、2026年9月時点の公的制度、医療費の自己負担、教育費や資産形成の環境を踏まえ、ランキングを見る前に確認したい3つの基準を整理します。商品名を追いかける前に、わが家の不足額を見える化することがゴールです。
30代子育て世帯が先に確認したい3基準
- 1死亡保障は、遺族年金、勤務先の弔慰金、貯蓄、住宅ローンの団信を差し引いた不足額で考えます。
- 2医療・がん保障は、公的医療保険と高額療養費で足りない差額ベッド代、通院費、収入減を中心に確認します。
- 3保険料は、教育費、住宅ローン、NISAやiDeCoの積立を圧迫しない範囲に収めます。
- 4貯蓄性のある保険は、途中解約リスクと利回りを確認し、資産形成目的ならNISAなどと比較します。
- 5ランキングは最後に使い、候補商品の保険期間、更新有無、給付条件を横並びで確認します。
基準1:死亡保障は「年収の何倍」より不足額で見る
30代子育て世帯の生命保険で中心になるのは、親に万一があったときの死亡保障です。ただし「年収の何倍」「同年代の平均額」で決めると、保障が過大または不足になりがちです。
必要保障額は、今後必要な生活費、教育費、住居費から、遺族年金、配偶者の収入、預貯金、勤務先制度、団体信用生命保険を差し引いて考えます。生命保険文化センターの2024年度調査では、生命保険の世帯加入率は2人以上世帯で89.2%、世帯普通死亡保険金額は平均1,936万円、世帯年間払込保険料は平均35.3万円と公表されています。(生命保険に関する全国実態調査) は目安になりますが、加入していることと保障額が合っていることは別問題です。
たとえば、会社員の親が亡くなった場合、子のある配偶者は遺族基礎年金を受け取れる可能性があります。日本年金機構によると、2026年4月分からの遺族基礎年金は、昭和31年4月2日以後生まれの子のある配偶者で年847,300円に子の加算額を加える仕組みです。子の加算額は1人目・2人目が各243,800円、3人目以降が各81,300円です。(遺族基礎年金(受給要件・対象者・年金額)) を確認し、勤務先の遺族厚生年金や弔慰金も含めて不足額を計算しましょう。
ランキング1位の保険なら安心ですか?
ランキングで1位の商品を選べば、子育て世帯でも大きく外さないですか?
候補として見るのはよいですが、先に必要保障額を出すのがおすすめです。住宅ローンの団信がある家庭と賃貸の家庭では、同じ30代でも必要な死亡保障が大きく変わります。
収入保障保険と定期保険はどう使い分けるか
子育て世帯の死亡保障では、収入保障保険と定期保険がよく候補になります。 収入保障保険 は、被保険者が亡くなった場合に毎月一定額を受け取るタイプで、子どもの成長に合わせて必要保障額が減っていく家庭と相性がよい保険です。
一方、定期保険は一定期間にまとまった死亡保険金を受け取れるため、教育費や住宅関連費など、まとまった資金を確保したい場合に使いやすい選択肢です。たとえば「毎月15万円を子どもが大学を卒業するころまで確保したい」なら収入保障保険、「住宅ローン以外に教育費として1,000万円を一時金で残したい」なら定期保険が検討しやすくなります。
どちらがランキング上位かではなく、毎月の生活費を補いたいのか、一時金で備えたいのかで選ぶことが大切です。
ランキングは入口として便利ですが、家族構成と家計に合うかを確認してから選ぶことが大切です。
基準2:医療・がん保障は「入院日額」だけで比べない
ランキングでは、月々の保険料や入院日額が目立ちます。しかし、30代子育て世帯が医療保険やがん保険を考えるときは、入院1日あたりの金額だけでは判断しきれません。
公的医療保険には高額療養費制度があり、医療費が一定額を超えた場合に自己負担を抑える仕組みがあります。厚生労働省は、2026年8月から高額療養費制度を見直し、70歳未満・年収約370万円から約510万円の人が医療費100万円の治療を受けた場合の自己負担は約9.3万円まで抑えられる例を示しています。また、長期療養者などに配慮するため、8月から翌年7月までの年単位で見る「年間上限」も設けられました。(高額療養費制度を利用される皆さまへ) で最新の所得区分を確認できます。
ただし、差額ベッド代、入院中の食事代、通院交通費、家事・育児の外注費、働けない期間の収入減は制度の対象外または別管理になることがあります。特に共働き世帯では、片方が入院しただけでも保育、送迎、家事負担が一気に増える点を見落としがちです。
がん保険は診断一時金と通院保障を確認する
がん治療は入院だけでなく、通院で続くケースもあります。そのため、がん保険を見るときは、入院給付金だけでなく、診断一時金、通院保障、抗がん剤治療、放射線治療、自由診療や先進医療への備えを確認しましょう。
特に診断一時金は、治療開始直後の収入減、通院交通費、家族の生活費補填に使いやすい保障です。ただし、支払回数、再発時の条件、対象となるがんの範囲、上皮内がんの扱いは商品によって異なります。ランキング上位でも、給付条件がわが家の不安に合っているかを必ず確認したいところです。
医療・がん保障は「入院日額5,000円か1万円か」だけでなく、数か月単位の通院、時短勤務による収入減、育児サポート費まで含めて考えると現実に近づきます。
NISAと生命保険はどちらを優先すべきですか?
子どもの教育費を考えると、生命保険よりNISAを優先したほうがいい気もします。どう分ければよいですか?
役割を分けるのがポイントです。万一の生活費不足は生命保険、将来使う教育費や老後資金の準備はNISAなどの資産形成で考えると整理しやすくなります。
基準3:保険料は教育費と資産形成を邪魔しない範囲にする
30代子育て世帯は、生命保険だけでなく、教育費、住宅費、老後資金も同時に考える時期です。死亡保障を厚くしすぎると、毎月の保険料が家計を圧迫し、NISAやiDeCoなどの資産形成に回す余力がなくなることがあります。
大学費用も無視できません。日本学生支援機構の令和6年度学生生活調査では、大学学部昼間部の学生生活費は年2,019,100円で、前回調査から10.7%増加しています。(令和6年度 学生生活調査結果) を見ると、教育費は授業料だけでなく生活費も含めて上がりやすいことがわかります。
NISAは2024年から制度が恒久化され、つみたて投資枠と成長投資枠の併用が可能になりました。年間投資枠は最大360万円、非課税保有限度額は1,800万円です。(NISAを知る) のような公的情報を確認しながら、保険料と積立額のバランスを決めましょう。投資には元本割れの可能性がありますが、長期の教育資金や老後資金を準備する手段として、保険とは役割が違います。
保険は多く入るほど安心なのではなく、必要な分を無理なく続けられる形にすることが安心につながります。
2026年の生命保険料控除は「おまけ」と考える
2026年は、23歳未満の扶養親族がいる場合の生命保険料控除にも注意したい年です。国税庁の案内では、令和8年分以降の申告において、23歳未満の扶養親族を有する場合、新契約に基づく新生命保険料の控除額は年間保険料120,000円超で一律60,000円となります。一方で、生命保険料控除全体の合計額は120,000円が上限です。(No.1140 生命保険料控除) で新旧契約や控除額の計算式を確認できます。
ここで大切なのは、控除があるから保険料を増やすのではなく、必要な保障を持った結果として控除も使える、という順番です。所得税が少し軽くなっても、不要な保険料を毎月払い続ければ家計全体では負担が大きくなります。
貯蓄型保険は「保障」と「運用」を分けて考える
終身保険や養老保険などの貯蓄型保険は、死亡保障と将来の解約返戻金を兼ねられる点が特徴です。金利上昇局面では予定利率に注目が集まりやすく、ランキングでも貯蓄性を打ち出した商品が目に入りやすくなります。
ただし、教育費のように使う時期が決まっているお金を貯蓄型保険に入れる場合、途中解約で元本割れする可能性があります。保障が必要なら掛け捨て型で保険料を抑え、余剰資金をNISAなどで長期運用する選択もあります。
判断の目安は、近い将来に使うお金は預貯金など値動きの小さい方法で確保し、10年以上先の資金はリスク許容度に応じて運用も検討することです。保険だけ、投資だけと決めつけず、目的ごとに置き場所を分けましょう。
比較サイト利用は2028年のルール強化も意識する
2026年時点では、保険比較サイトやランキングサイトの情報も充実しています。保険料の目安をすぐに見られるのは便利ですが、ランキングの根拠が「申込件数」なのか「資料請求」なのか「サイト独自評価」なのかで意味は変わります。
金融庁は、乗合代理店における適切な比較推奨販売の確保に向け、保険業法施行規則や監督指針の改正を進めています。2026年8月28日の公表では、改正後の内閣府令と監督指針が2028年3月1日から施行・適用されることが示されました。(令和7年保険業法改正に係る内閣府令及び「保険会社向けの総合的な監督指針」等の一部改正(案)に対するパブリックコメントの結果等の公表について) も確認しておくと、比較推奨の考え方を理解しやすくなります。
ランキングを見るときは、順位だけでなく、比較条件、更新日、保障内容、引受保険会社、注意事項まで確認しましょう。説明が薄いランキングより、保障内容と前提条件が明記された比較のほうが実務では役に立ちます。
ランキングを見る前のチェック項目
- 1保険料だけでなく、保障期間が終身か定期か、更新で保険料が上がるかを確認します。
- 2死亡保険金は、遺族年金や団信を差し引いた不足額に近いかを確認します。
- 3医療保険は、入院日額、手術給付、通院保障、先進医療特約の必要性を分けて見ます。
- 4がん保険は、診断一時金の支払回数、再発時の条件、上皮内がんの扱いを確認します。
- 5貯蓄型保険は、解約返戻金の推移と元本割れ期間を確認してから判断します。
30代子育て世帯のモデルケースで考える
たとえば、夫婦とも30代、子ども2人、住宅ローンあり、夫婦のどちらかに万一があると家計が大きく崩れる家庭なら、まず死亡保障を優先します。団信で住宅ローンがなくなる場合でも、生活費や教育費は残るため、収入保障保険や定期保険で不足分を補う考え方が現実的です。
簡易的には、残したい生活費を月20万円、期間を20年とすると、それだけで4,800万円です。ここに教育費や葬儀費用などを加え、遺族年金、配偶者の収入、貯蓄、勤務先制度を差し引きます。住宅ローンに団信がある家庭と、家賃を払い続ける賃貸の家庭では、同じ30代・子ども2人でも必要保障額が大きく変わります。
一方、共働きで貯蓄があり、双方の収入で生活費を支えられる家庭なら、死亡保障は抑えめにし、医療・がん保障や就業不能時の備えを厚くする選択もあります。ランキングは同じでも、家計の前提が違えば選ぶ商品も変わります。迷ったときは、保険証券、毎月の保険料、住宅ローン、教育費予定、預貯金、NISAやiDeCoの積立額を並べて確認しましょう。
まとめ:重要ポイント
- 1生命保険ランキングは便利ですが、順位だけで30代子育て世帯の最適解は決まりません。
- 2死亡保障は、遺族年金、団信、貯蓄、配偶者収入を差し引いた不足額で考えます。
- 3医療・がん保障は、入院日額だけでなく通院費、収入減、家事育児負担まで確認します。
- 4保険料は、教育費、住宅費、NISAやiDeCoの積立を圧迫しない範囲に抑えることが大切です。
- 52026年の高額療養費制度や生命保険料控除の変更点は確認しつつ、制度だけで保険を増やさないことが重要です。
まずはAI相談から、必要なら無料オンラインFP相談へ
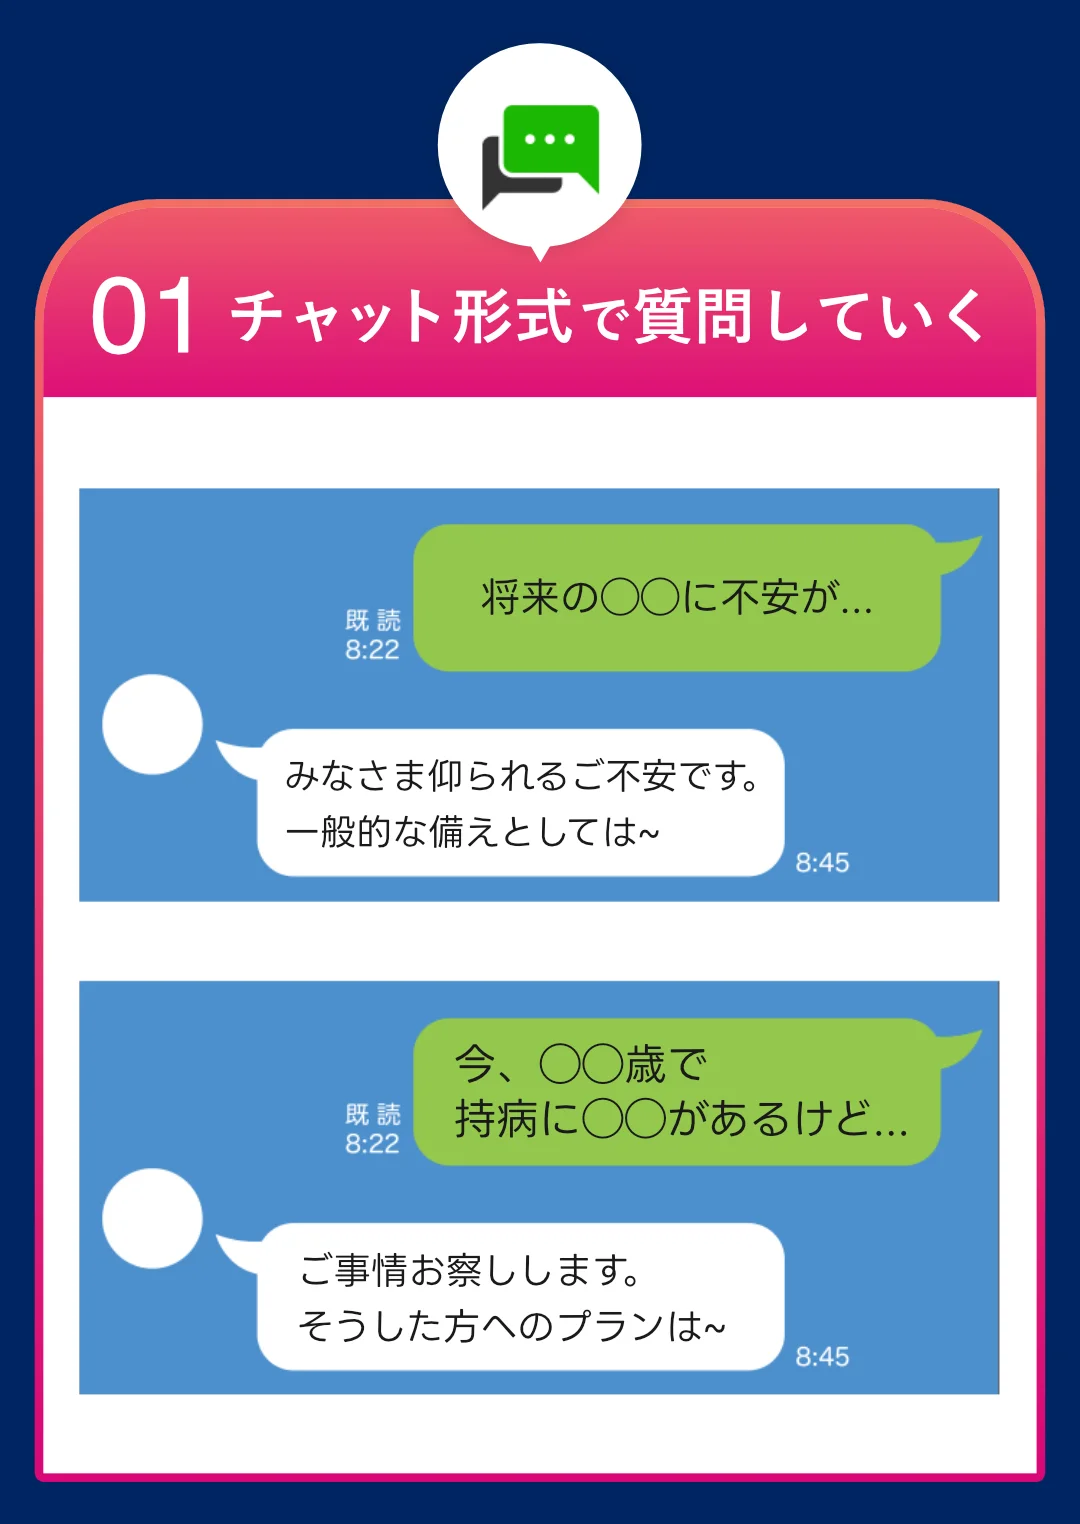
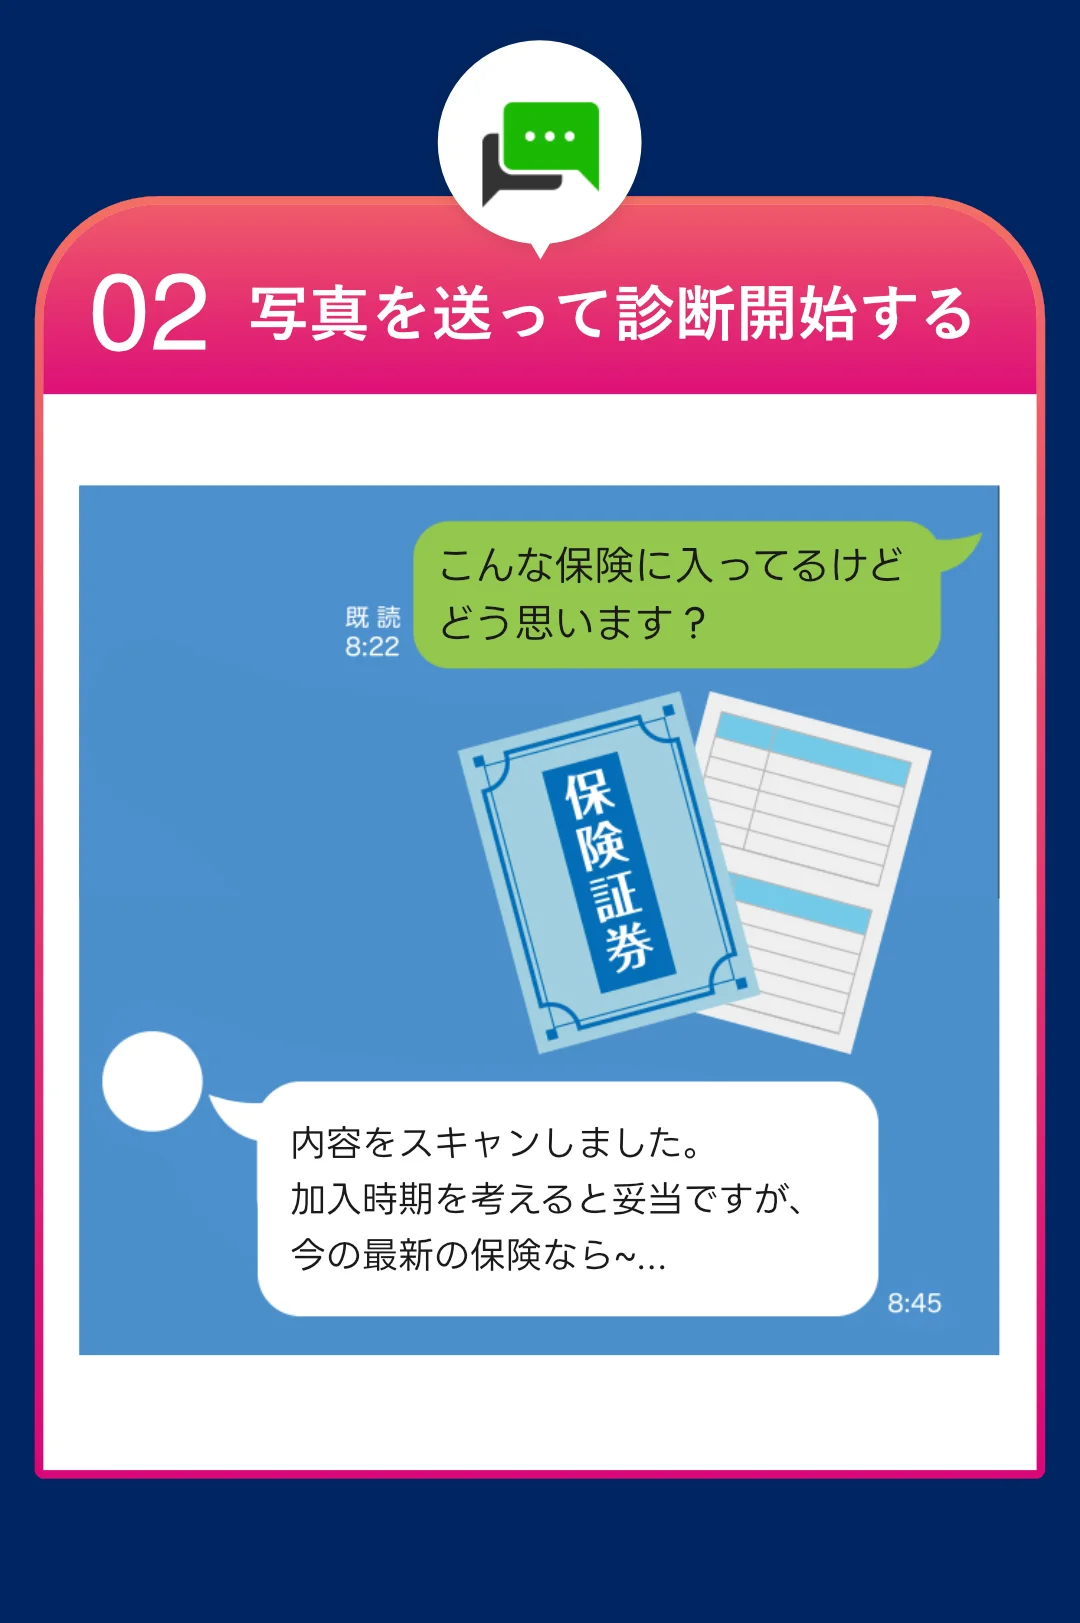
30代子育て世帯の生命保険は、ランキングを見る前に必要保障額、医療・がん保障、教育費や資産形成とのバランスを整理することが大切です。ほけんのAIなら、まずLINEで24時間365日AI相談ができ、必要に応じてオンラインでFPに無料相談できます。保険証券や家計簿があると、死亡保障の不足や重複保障、NISAとの配分も確認しやすくなります。無料オンラインFP相談に参加した方へ、giftee Cafe Boxほか各種ギフトBoxのキャンペーンも実施中です。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!
関連記事一覧

【2026年9月更新】生命保険料控除は誰が申告?|妻名義の支払者3基準
妻名義の生命保険料控除は誰が申告するべきかを、実際の支払者、受取人要件、夫婦の控除枠で整理。2026年分以降の6万円特例や電子提出の注意点も解説します。

【2026年9月更新】老後資金6000万円|50代夫婦の保険見直し3基準
老後資金6000万円を目指す50代夫婦向けに、死亡保障、貯蓄性保険、NISA・iDeCo、医療介護相続の見直し基準を最新制度で整理します。
【2026年9月更新】老後資金7000万円|60代夫婦の終身保険と相続3基準
老後資金7000万円がある60代夫婦向けに、終身保険と相続対策の考え方を解説。最新の家計・介護費・相続税データを踏まえ、生活費、非課税枠、NISAとの使い分けを3基準で整理します。

【2026年9月更新】養老保険の税金|満期解約死亡の早見表
養老保険の税金を満期保険金、解約返戻金、死亡保険金別に整理。所得税・住民税、相続税、贈与税の違いと申告要否を早見表で確認できます。
【2026年9月更新】生命保険の選び方|30代共働き4保障チェック
30代共働き向けに生命保険の選び方を4保障で整理。死亡、医療・がん、就業不能、貯蓄性保険を公的制度やNISA・iDeCo改正と合わせて判断できます。
【2026年9月更新】収入保障保険おすすめしない基準|30代子育て世帯
収入保障保険をおすすめしないケースと必要な家庭の違いを30代子育て世帯向けに解説。遺族年金、団信、教育費、NISAを踏まえた不足額の見方を整理します。