個人向け国債と一時払い終身保険比較を保険集客へつなげる面談術
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
個人向け国債
一時払い終身保険
保険集客
保険リーズ
保険セールス
相続対策
退職金相談
比較相談は「商品選び」ではなく、面談化しやすい入口です
2026年9月時点で、 個人向け国債 と 一時払い終身保険 を比べる相談は、保険募集人・保険代理店にとって有望な保険集客テーマです。相談者の頭の中には、「まとまったお金をどう置くか」「預金より少しでも増やしたいが、減るのは怖い」「死亡保障や相続対策も考えるべきか」といった悩みが同時にあります。
検索上位には、利率比較、ランキング、メリット・デメリット解説が並びます。ただ、読者が本当に知りたいのは「自分の退職金・預金・相続資金に照らして、どちらが合うのか」です。ここに、保険セールスとしての面談価値があります。数字を説明するだけでなく、資金の目的を一緒に整理できれば、比較相談は自然に保障見直しや相続準備の面談へ広がります。
検索上位記事から見える読者ニーズ
- 1予定利率や個人向け国債の利率を見て、数字だけで有利不利を判断したいと考えています。
- 2一時払い終身保険のメリットだけでなく、解約返戻金や短期解約時の元本割れリスクも確認したいと考えています。
- 3銀行や証券会社で提案された商品が、自分の家計や年齢に合っているのか第三者目線で聞きたいと考えています。
- 4相続対策、死亡保障、老後資金、流動性を一度に整理したいと考えています。
- 5ランキング記事を読んでも結論が出ず、個別相談に進む理由を探しています。
金利上昇局面では「国債で十分?」という相談が増えます
財務省の(現在募集中の個人向け国債・新窓販国債)では、毎月の個人向け国債の募集条件が公表されています。2026年9月募集分では、変動10年の初回適用利率が年1.95%、固定5年が年2.24%、固定3年が年1.96%とされており、以前の低金利期と比べると「預金以外の安全性重視の置き場所」として関心を持たれやすい水準です。
金利が上がると、お客様は「元本割れしにくい個人向け国債でよいのでは」と考えやすくなります。一方で、一時払い終身保険には死亡保障や受取人指定、相続準備としての側面があります。つまり比較の本質は、 利回りの高低だけではなく、お金の目的を分けること です。保険リーズ化を狙うなら、「国債に勝てる保険」ではなく「国債と保険をどう使い分けるか」という入口のほうが、無理のない面談につながります。
国債と保険を単純に利率で比べてもよいのでしょうか?
お客様から『個人向け国債の利率が高いなら、一時払い終身保険はいらないのでは?』と聞かれます。どう返すべきでしょうか。
まずは肯定から入るのがおすすめです。『安全性や流動性を重視する資金なら、国債は有力な比較対象です』と伝えたうえで、『死亡保障・相続時の受取人指定・長期で使わない資金かどうかは別軸で整理しましょう』と面談につなげます。
比較軸は「利回り・流動性・保障・税務」の4つに絞る
個人向け国債と一時払い終身保険の比較では、難しい金融用語を並べるより、 利回り・流動性・保障・税務 の4軸で整理すると伝わりやすくなります。
個人向け国債は、国が発行する債券で、変動10年・固定5年・固定3年の3種類があります。財務省の(個人向け国債の商品概要)では、発行後1年経過すれば原則として中途換金できること、最低金利保証があることなどが説明されています。中途換金時には、原則として直前2回分の各利子相当額に一定率を掛けた調整額が差し引かれます。
一時払い終身保険は、まとまった保険料を一括で払い込み、一生涯の死亡保障を持つ保険です。ただし、短期解約では解約返戻金が払込保険料を下回る場合があります。外貨建てであれば、為替変動によって円換算の受取額が変わる点も避けて通れません。
国債か保険かをその場で決めさせるのではなく、お金の使い道を一緒に分けることが、信頼される保険セールスの第一歩です。
比較相談の裏には相続・退職金・預金偏重の悩みがあります
このテーマで検索する人は、必ずしも保険に入りたい人だけではありません。むしろ「預金のままでよいのか」「退職金をどう置くか」「親から相続したお金を減らしたくない」といった悩みが入口になりやすいです。
生命保険協会の(生命保険の動向 2025年版)によると、2024年度末の個人保険の保有契約件数は1億9,530万件で、17年連続の増加とされています。保険はすでに多くの世帯に普及していますが、「保有していること」と「いまの目的に合っていること」は別問題です。ここに、既契約の確認や保障見直し面談の余地があります。
特に60代前後の退職金相談では、すべてを一つの商品に寄せるのではなく、生活防衛資金、近い将来に使う資金、相続や万一に備える資金を分けて考えるだけでも、お客様の納得感は大きく変わります。
初回面談で確認したいヒアリング項目
- 1今回比較している資金が、生活防衛資金、老後資金、相続用資金のどれに近いかを確認します。
- 2今後5年以内に使う予定がある資金か、10年以上置いておける資金かを確認します。
- 3死亡保障を増やしたいのか、資産を減らさず置きたいのか、目的の優先順位を確認します。
- 4既契約の終身保険、養老保険、個人年金保険、医療保険の内容を確認します。
- 5外貨建て商品を検討している場合は、為替リスクと円換算の受取額の変動を必ず確認します。
- 6家族構成、相続人、受取人にしたい人、認知症や介護への不安を確認します。
相続対策の話は「非課税枠」だけで終わらせない
一時払い終身保険の相談では、相続対策という言葉がよく出てきます。国税庁の(相続税の課税対象になる死亡保険金)では、相続人が受け取る死亡保険金について、原則として「500万円 × 法定相続人の数」まで非課税限度額があると説明されています。
ただし、ここで注意したいのは、非課税枠があるからといって誰にでも一時払い終身保険が合うわけではないという点です。相続人以外が受け取る場合、契約者・被保険者・受取人の関係、既契約の有無、相続財産全体の規模によって扱いは変わります。募集人が税務判断を断定するのではなく、必要に応じて税理士などの専門家確認を促しながら、保険の役割を整理する姿勢が大切です。
ランキング記事を読んだお客様にはどう対応しますか?
お客様が一時払い終身保険ランキングを見て、特定の商品名を挙げて相談してきます。比較表を作ればよいでしょうか。
比較表は有効ですが、最初に目的を確認しましょう。相続対策なのか、老後資金の保全なのか、死亡保障なのかで見るべき項目が変わります。ランキングの順位より、お客様の資金使途に合うかを一緒に確認する流れが大切です。
保険リーズ化するなら「不安の言語化」が重要です
保険リーズ化とは、検索や広告で集めた関心を、実際の保険相談・FP相談の面談につなげることです。このテーマでは、「個人向け国債より一時払い終身保険が有利です」と一方的に言う必要はありません。むしろ、最初から商品優位性を強く打ち出すと、お客様は売り込みだと感じやすくなります。
お客様が求めているのは、 自分の資金目的に合う置き場所を整理してほしい という安心感です。したがって、記事や広告の訴求も「利回りで損しない方法」より、「退職金・相続資金を国債と保険でどう分けるか」のほうが面談につながりやすくなります。
実務では、広告文やLPの見出しに「銀行で提案された一時払い終身保険、契約前に確認したい3つの視点」「退職金を個人向け国債だけに置く前に、相続・保障も一緒に整理しませんか」といった表現を使うと、比較検討中のお客様の心理に寄り添いやすくなります。
Behavior Leadsなら相談前の関心を踏まえて面談できます
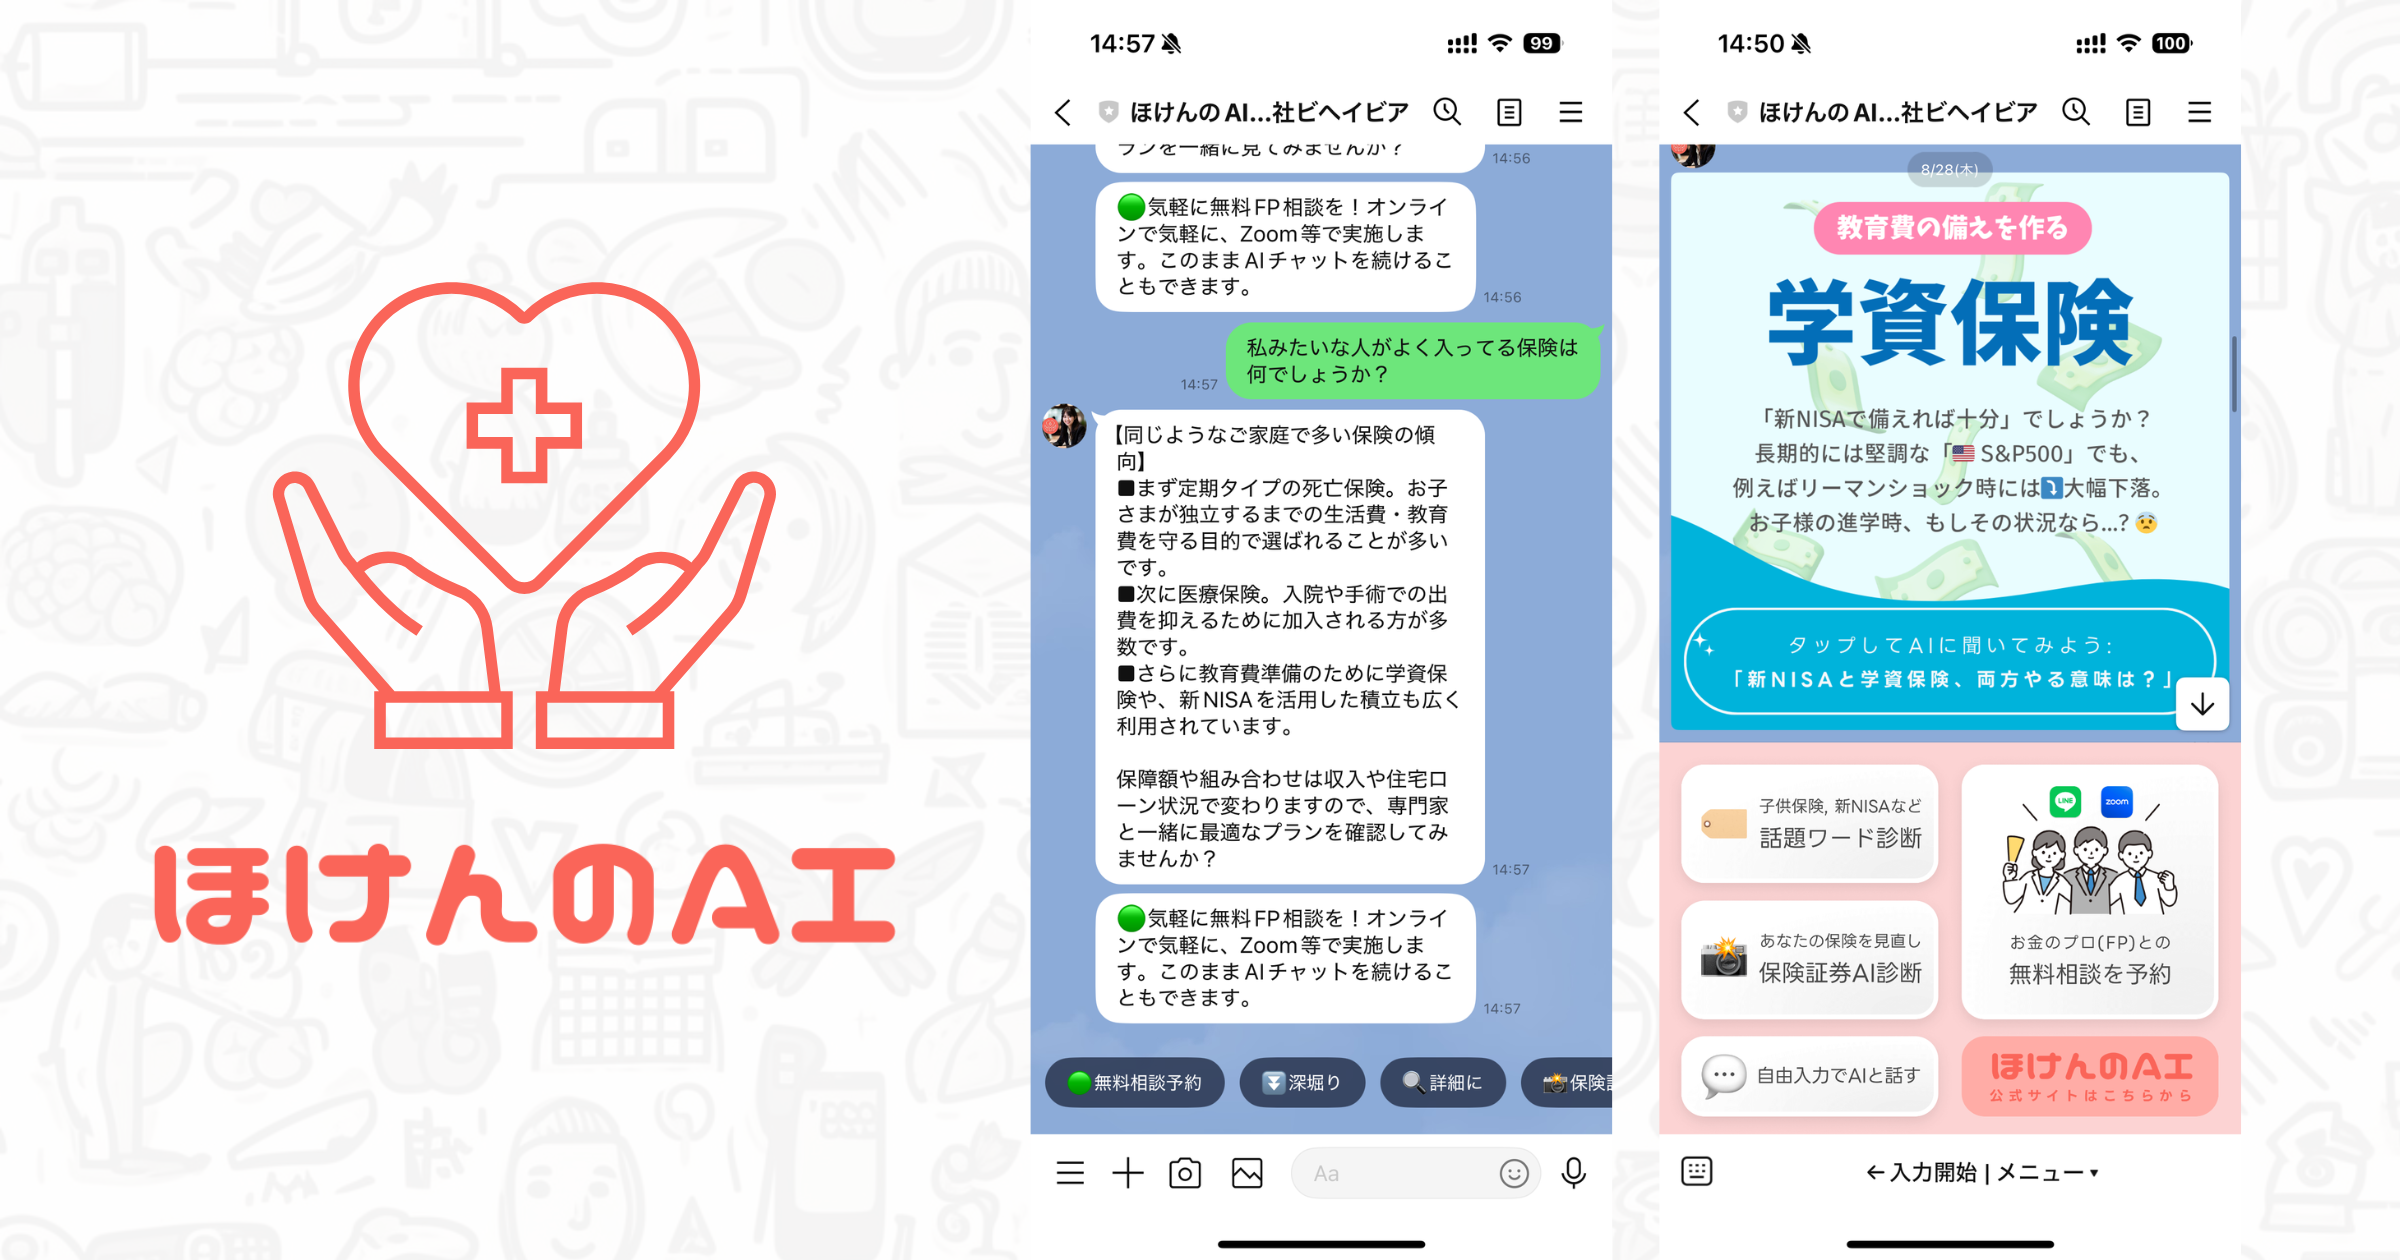
Behavior Leadsは、弊社運営の「ほけんのAI」でAI相談を行った方のうち、「もっと深く人間のFPと話したい」「加入を検討したい」という方と募集人さまをお引き合わせする、 面談課金型の保険リーズサービス です。
個人向け国債と一時払い終身保険の比較相談では、事前にお客様が何に悩んでいるかを把握できることが重要です。Behavior Leadsでは、AIチャットログを専用画面から確認できるため、「国債の利率を見ているのか」「相続対策を気にしているのか」「退職金の置き場所を探しているのか」を面談前に想定しやすくなります。
また、相談予約フォームでは、貯蓄・資産運用、老後資金、生命保険、家族のリスク、保有している金融商品などの事前情報も取得します。初回面談の冒頭から状況確認に時間を使いすぎず、相談者の関心に沿った会話を始めやすい点が特徴です。
比較検討中のお客様ほど、売り込まれることに敏感です。先に整理し、必要なときに提案する順番を守ることが、結果的に信頼につながります。
日程調整の負担を減らし、提案準備に時間を使えます
保険募集人にとって、見込み客対応で意外に重いのが日程調整です。Behavior Leadsでは、募集人さまのオンラインカレンダーと連携し、空き日時を自動検出して予約を入れる仕組みです。対応カレンダーはGoogleカレンダー、Outlook、iPhoneのiCloudカレンダー、またはいずれも使わない場合の弊社システム内蔵カレンダーです。
原則としてお客様は48時間後以降、30日先までの空き枠から予約します。年中無休の7:00〜23:00の間でカレンダー上の空き枠に送客されるため、対応できない時間帯はあらかじめ予定で埋めておく運用が必要です。
料金は、面談が実施できた場合にのみ発生する買取型リーズです。ドタキャンなどで面談が実現しなかった場合の費用はかかりません。月会費や成約時の折半分もありません。初回面談は基本的にオンラインで、Google Meetが初期設定かつ推奨ツールです。
コンプライアンス上は「比較」と「適合性」を丁寧に扱う
国債と保険を比較する面談では、募集人側の説明姿勢も重要です。金融庁の(顧客本位の業務運営に関する原則)では、顧客にとって重要な情報を分かりやすく提供し、商品・サービスを比較しやすくする考え方が示されています。また、金融庁は(重要情報シートを作成・活用する際の手引き)も公表しており、リスク、費用、利益相反などを分かりやすく伝える実務が重視されています。
特に外貨建て一時払い終身保険を扱う場合は、為替リスク、費用、解約時の返戻金、契約期間、円換算の受取額の変動を丁寧に説明する必要があります。国民生活センターも(外貨建て生命保険の相談が増加しています!)で、2018年度の相談件数が538件と2014年度に比べて3倍以上になったことを示し、リスク理解の重要性を注意喚起しています。
保険集客では、不安を煽るより、比較の前提を整理する姿勢が信頼につながります。商品説明の前に、お客様の年齢、収入、家族構成、既契約、資金使途、リスク許容度を確認し、適合性を丁寧に見極めましょう。
記事・広告では「国債に勝つ保険」ではなく「使い分け」を訴求する
このテーマで保険集客を行う場合、訴求の中心は「個人向け国債より有利な保険があります」ではなく、 個人向け国債と一時払い終身保険の使い分け です。
たとえば、生活防衛資金や数年以内に使う予定の資金は流動性を重視し、相続や死亡保障を考える資金は保険の役割を検討する、という整理ができます。こうした切り口なら、商品ありきではなく、お客様の家計・ライフプラン・保障の全体像から相談を始められます。
記事タイトルや広告文では、「退職金を個人向け国債に置く前に確認したいこと」「一時払い終身保険と国債、相続資金ではどう違う?」のように、読者の疑問に近い言葉を使うのがおすすめです。面談のゴールは即決ではありません。お客様が自分のお金の目的を言語化し、次に確認すべきことが明確になる状態をつくることが、長期的な信頼と紹介につながります。
まとめ:重要ポイント
- 1個人向け国債と一時払い終身保険の比較相談は、退職金・相続資金・預金偏重の悩みが背景にあります。
- 2面談では利回りだけでなく、流動性、死亡保障、税務、家族構成を整理することが重要です。
- 3外貨建てや短期解約リスクを含む商品説明では、顧客本位の情報提供と適合性確認を徹底します。
- 4保険リーズ化するには、「どちらが得か」ではなく「資金目的ごとの使い分け」を訴求します。
- 5Behavior Leadsでは、AI相談で温まったお客様のチャットログや事前情報を踏まえ、面談前にトークを準備できます。
ぜひ無料オンライン相談を
個人向け国債と一時払い終身保険の比較相談は、商品説明だけで終わらせるともったいないテーマです。Behavior Leadsなら、ほけんのAIで相談意欲が高まったお客様と面談でき、チャットログをもとに事前準備もしやすくなります。保険リーズ活用を検討中の募集人さまは、まず無料オンライン相談で送客の流れをご確認ください。
関連記事一覧

配偶者手当廃止の手取り不安を面談化する保険集客術|保険リーズ活用
配偶者手当廃止による手取り不安を、扶養・働き方・家計・保障見直しの面談につなげる保険集客術を公的情報と実務手順で解説します。

10月の控除証明書ラッシュを面談化する保険集客術|保険リーズ活用
10月の生命保険料控除証明書ラッシュを保険集客に変える方法を解説。年末調整、再発行、電子交付、面談導線、Behavior Leads活用まで整理します。

養老保険ランキング層を面談化する保険集客術
養老保険ランキング閲覧層の比較疲れを、満期保険金・保障・家計整理の面談へつなげる保険集客術とBehavior Leads活用法を解説します。

保険マンモス・オカネコと違う保険リーズ比較術|中小代理店の保険集客
保険マンモス・オカネコとBehavior Leadsの違いを中小保険代理店向けに整理。保険リーズ選定で見るべき面談品質、運用負荷、請求条件、コンプライアンスを解説します。
介護2割負担拡大の不安を保険リーズ化する保険集客術
介護2割負担拡大は未確定です。最新制度動向と介護費用データを踏まえ、親介護・老後資金・保障見直し面談へつなげる保険集客術を解説します。

123万円の壁相談を保険リーズ化する保険集客術
123万円の壁や年末調整の不安を、扶養・手取り・社会保険・保障見直し面談へつなげる保険集客術を解説します。