

【2026年10月更新】死亡保険と遺族年金|子育て教育費3ステップ
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)

死亡保険
遺族年金
教育費不足
子育て世帯
収入保障保険
遺族厚生年金
学資保険
目次
子育て世帯の死亡保障は「保険金額」だけで決めない
子どもがいる家庭で万一の備えを考えるとき、最初に気になるのは「死亡保険はいくら必要か」です。ただし、いきなり3,000万円、5,000万円と保険金額から決めると、入りすぎ・足りなさすぎの両方が起こりやすくなります。
この記事では 死亡保険と遺族年金 をセットで見て、教育費不足を3ステップで確認します。公的保障、教育費の支払い時期、民間保険の役割を順番に整理すれば、毎月の保険料を抑えながら「子どもの進学を守る」設計に近づけます。
教育費不足を確認する3ステップ
- 1遺族基礎年金と遺族厚生年金の見込み額を確認し、家計に入る公的保障を把握します。
- 2子どもの年齢ごとに生活費、入学費用、塾代、大学費用の支払い時期を書き出します。
- 3公的保障と貯蓄で足りない期間だけ、定期保険や収入保障保険で補います。
2026年時点の遺族年金は「子どもの有無」で見方が変わる
遺族年金は、亡くなった人が加入していた年金制度や家族構成によって受け取れる金額が変わります。子育て世帯では、まず国民年金から出る「遺族基礎年金」と、会社員・公務員など厚生年金加入者に上乗せされる「遺族厚生年金」を分けて考えるのが基本です。
生命保険文化センターの(公的な遺族年金の仕組みについて知りたい)では、2026年度の遺族基礎年金について、70歳以下の配偶者が受け取る場合の年額は子ども1人で109万1,100円、子ども2人で133万4,900円と案内されています。金額は年度ごとに改定されるため、古い試算表をそのまま使わないようにしましょう。
また、厚生労働省の(遺族厚生年金の見直しについて)では、2028年4月施行予定の見直しが説明されています。ニュースで「5年有期化」と見かけても、18歳年度末までの子を養育している間の給付内容は見直しの影響を受けないとされています。子育て世帯は、子どもが18歳年度末を迎えた後の大学費用まで含めて見ることが大切です。
遺族年金があるなら死亡保険はいらない?
遺族年金が出るなら、死亡保険は最低限でいいのでしょうか?
遺族年金は大切な土台ですが、教育費のピーク、住宅費、配偶者の働き方までは完全に埋めてくれません。まず公的保障で足りる部分を確認し、足りない期間だけ民間保険で補う考え方がおすすめです。
ステップ1:公的保障でいくら埋まるかを試算する
最初に確認したいのは 遺族年金の見込み額 です。亡くなった人が会社員・公務員で厚生年金に加入していた場合と、自営業・フリーランスで国民年金中心だった場合では、残された家族の収入が大きく変わります。
目安を出すときは、ねんきん定期便、勤務先の加入状況、家族構成を手元に置きます。日本年金機構の(令和8年4月分からの年金額等について)では、2026年度の基礎年金が前年度から1.9%引き上げられたことなどが公表されています。遺族厚生年金は亡くなった人の報酬比例部分をもとに計算されるため、年収や加入期間によって個別差が出ます。
実務上は「毎月いくら入るか」に直して考えるとわかりやすくなります。たとえば、遺族基礎年金が年109万円台なら月9万円程度です。そこに遺族厚生年金、配偶者の収入、児童手当、貯蓄取り崩しを足し、現在の生活費と比べると、不足額の輪郭が見えてきます。
死亡保険は「不安だから大きく入る」より、「足りない時期と金額を見える化して入る」ほうが家計にやさしくなります。
ステップ2:教育費は「大学だけ」でなく時期を分ける
次に、子どもごとの教育費を年齢別に置いていきます。文部科学省の(結果の概要-令和5年度子供の学習費調査)では、令和8年1月16日に訂正版が掲載され、公立小学校の年間学習費総額は約36.7万円、私立小学校は約174.2万円とされています。私立進学、塾、部活、受験の有無で負担は大きく変わります。
特に注意したいのは、教育費は毎月均等に出ていくわけではないことです。中学受験、高校入学、大学入学のタイミングでは、受験料、入学金、制服代、教材費、引っ越し費用などがまとまって発生します。死亡保険で備えるなら、教育費の総額だけでなく「いつ不足するか」を見る必要があります。
不足額を出すときに入れる費目
- 1残された家族の毎月の生活費を、現在の支出から住居費や保険料を調整して見積もります。
- 2高校・大学の入学時費用を、授業料とは別の一時金として見込みます。
- 3配偶者の収入は、時短勤務、転職、資格取得期間の可能性も含めて保守的に置きます。
- 4住宅ローンは団体信用生命保険の有無を確認し、完済される費用と残る費用を分けます。
- 5生活費6か月から1年分を、病気や転居に備える緊急予備資金として別枠で確保します。
大学費用は支援制度と自宅外通学で差が出る
大学費用は、進学先と住まい方で差が出やすい費目です。日本政策金融公庫の(教育資金はいくら必要?かかる目安額をご紹介)では、大学の初年度の教育費について、国公立大学は平均87.2万円、私立大学は平均227.6万円、医歯系を除く私立大学は平均140.5万円と紹介されています。ここに受験費用、自宅外通学の敷金・礼金、家財道具、仕送りが加わる家庭もあります。
一方で、使える支援制度もあります。文部科学省の(高等教育の修学支援新制度)では、2025年度から多子世帯の学生について、所得制限なく、大学等の授業料・入学金を国が定める一定額まで減免すると案内されています。死亡保険の必要額を考えるときは、こうした制度を「受けられる可能性がある支援」として確認しつつ、進路変更や要件未達のリスクも考えて少し余裕を持たせると安心です。
ステップ3:死亡保険は「不足する期間」から選ぶ
教育費不足が見えたら、死亡保険の種類を選びます。子育て世帯では、保険期間を決めて大きな保障を持てる 定期保険 や、毎月一定額を受け取る 収入保障保険 が候補になりやすいです。
たとえば、末子が大学を卒業するまでの15年だけ不足が大きい家庭なら、終身で大きな死亡保障を持つより、必要な期間に絞るほうが保険料を抑えやすくなります。毎月の生活費不足には収入保障保険、大学入学時のまとまった費用には定期保険の一時金というように、受け取り方を分ける設計もあります。
反対に、葬儀費用や相続対策も兼ねたい場合は、終身保険を小さく組み合わせる考え方もあります。ただし、教育費対策として大きな終身保険を持つと保険料が重くなりやすいため、まずは子どもが独立するまでの不足額を優先しましょう。
収入保障保険と定期保険はどちらが合う?
子どもが小さい家庭では、収入保障保険と定期保険のどちらを選べばいいですか?
毎月の生活費不足を埋めたいなら収入保障保険、一時的な教育費や住宅関連費をまとめて備えたいなら定期保険が合いやすいです。実際には、月額保障と一時金を組み合わせる家庭もあります。
NISA・児童手当・学資保険は役割を分ける
教育費対策では NISA・児童手当・学資保険 と死亡保険を混同しないことも大切です。金融庁の(NISAを知る)では、2024年からのNISAについて、つみたて投資枠は年120万円、成長投資枠は年240万円、併用で年360万円まで、非課税保有限度額は1,800万円と説明されています。長期の教育資金づくりに使いやすい一方、運用結果は確定していません。
児童手当は、こども家庭庁の(児童手当制度のご案内)で、0歳から高校生年代までが対象、3歳未満は月1万5,000円、3歳以上高校生年代までは月1万円、第3子以降は月3万円と案内されています。これを教育費口座やNISAに回す家庭もありますが、親に万一があった後の生活費まで守る力は死亡保険のほうが設計しやすいです。
学資保険は、契約者に万一があった場合の払込免除が付く商品もあり、貯蓄と保障を一部兼ねられます。ただし、死亡保障としては不足することが多いため、増やすお金、確保するお金、万一に受け取るお金に分けて考えると整理しやすくなります。
教育費づくりは運用だけで完結させず、万一のときに子どもの進路を守れるかまで確認しておきましょう。
共働き・ひとり親・自営業で必要保障額は変わる
同じ子育て世帯でも、必要な死亡保障は家庭ごとに違います。共働きでどちらも厚生年金に加入している家庭、片働きで配偶者の収入が少ない家庭、自営業で遺族厚生年金がない家庭では、不足額の出方が変わります。
共働きの場合は「夫が亡くなった場合」と「妻が亡くなった場合」を別々に試算しましょう。収入だけでなく、家事・育児の外注費、祖父母のサポート、勤務時間の変更も家計に影響します。自営業やフリーランスは遺族厚生年金がないケースが多いため、会社員世帯より死亡保険の必要額が大きくなりやすい点に注意が必要です。
ひとり親家庭では、親に万一があった場合の養育者、住まい、教育費の管理方法まで考える必要があります。死亡保険の受取人を誰にするか、未成年の子が直接受け取る場合に誰が管理するかは、家族構成によって慎重な確認が必要です。ランキング上位の商品から選ぶ前に、家族の実態に合った必要保障額を出すことを優先しましょう。
まとめ:重要ポイント
- 1死亡保険は、遺族年金で足りない生活費と教育費を補うために設計します。
- 22026年度の遺族基礎年金額や2028年の遺族厚生年金見直しを踏まえ、子どもが18歳年度末を迎えた後の不足も確認します。
- 3教育費は総額だけでなく、入学時、受験期、大学進学時、自宅外通学の有無に分けて考えます。
- 4収入保障保険、定期保険、終身保険は目的が違うため、必要期間と受け取り方で選びます。
- 5NISA、児童手当、学資保険は教育費づくり、死亡保険は万一の進路防衛として役割分担します。
まずはほけんのAIで無料相談を
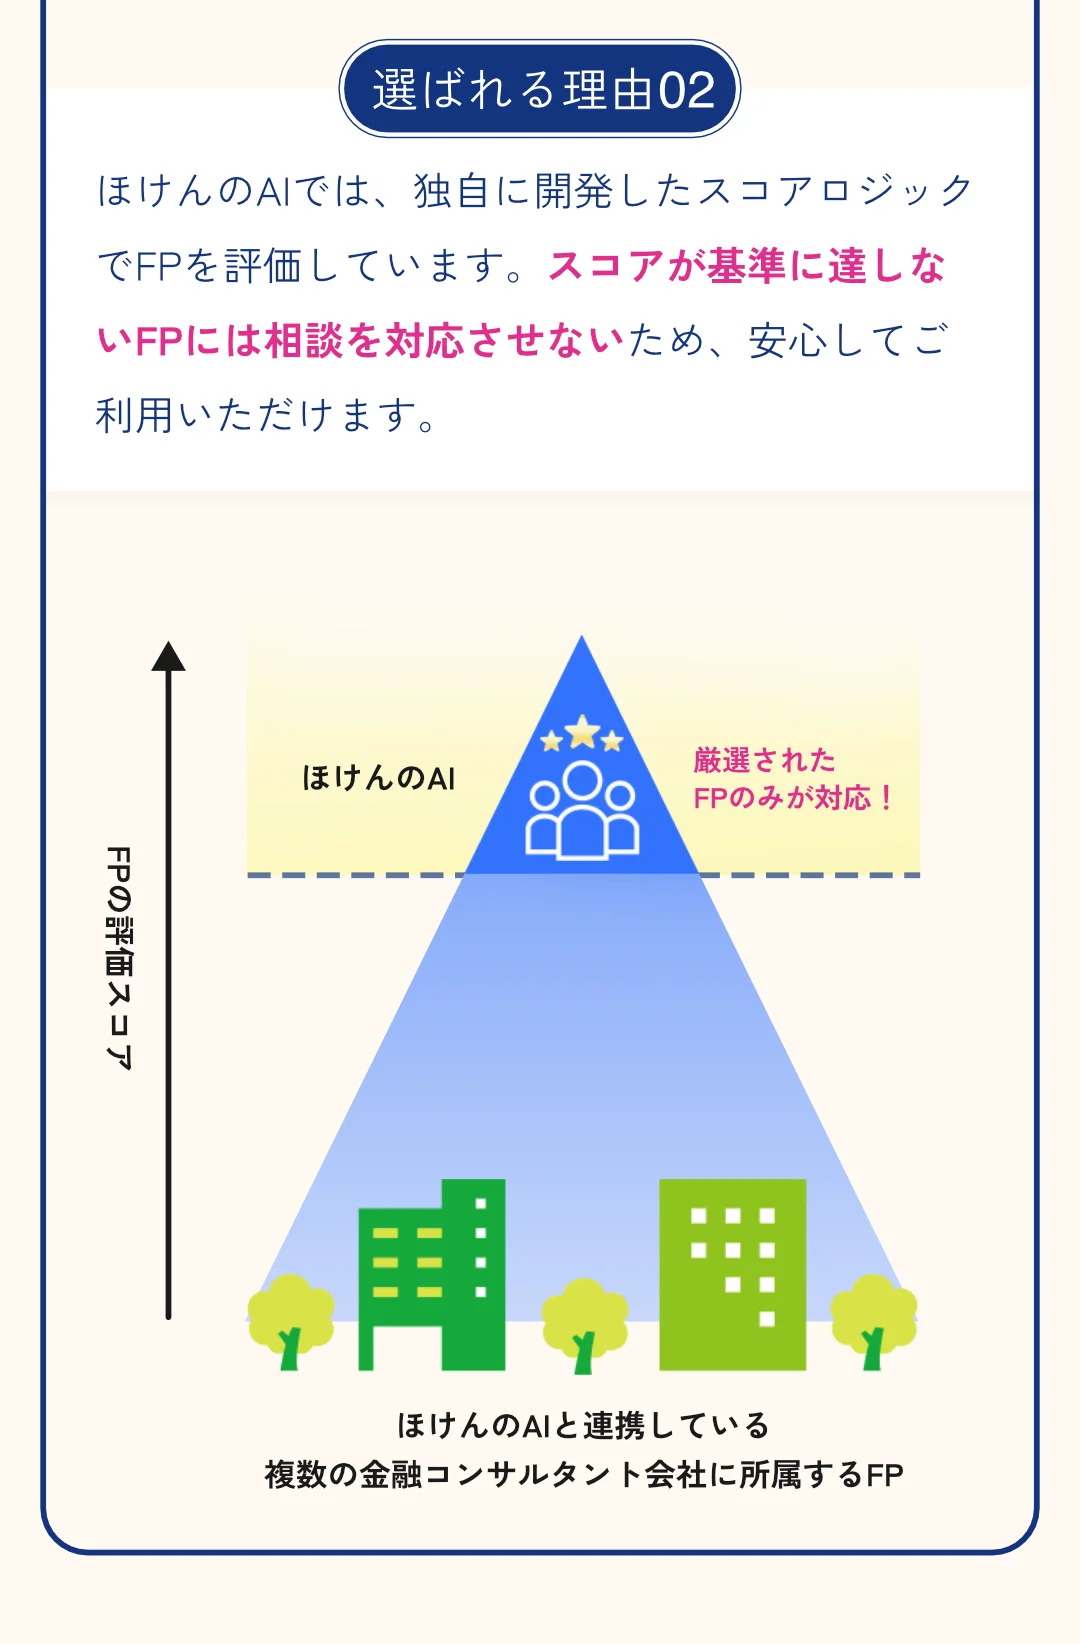
死亡保険と遺族年金の不足額は、年収、働き方、子どもの年齢、住宅ローンで大きく変わります。ほけんのAIなら、まずチャットで家計と保障の悩みを整理し、その後オンラインでFP相談も可能です。相談は無料で、保険・教育資金・NISAまでまとめて比較できます。LINEで日時を選べるため、育児や仕事の合間にも始めやすいのが利点です。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!
関連記事一覧
【2026年10月更新】国民健康保険と扶養|生命保険の見直し3基準
国民健康保険に扶養はあるのか、2026年10月の社会保険賃金要件撤廃で何が変わるのかを整理。手取り、公的保障、生命保険の必要額を3基準で見直します。
【2026年10月更新】生命保険料控除を源泉徴収票で確認|3チェック
2026年分の生命保険料控除を源泉徴収票で確認する方法を解説。控除額、内訳、子育て世帯の6万円特例、控除漏れ時の会社確認や確定申告の流れを整理します。
【2026年10月更新】生命保険料の見直し|標準生命表継続後の3基準
2026年度の標準生命表継続後に生命保険料をどう見直すかを解説。死亡保障、医療保障、控除、NISA・iDeCoとの配分を3基準で整理します。
【2026年10月更新】就業不能保険はパートに必要?|週20時間後の3基準
2026年10月時点の社会保険適用拡大を踏まえ、パートに就業不能保険が必要かを解説。傷病手当金の有無、働けないときの月間赤字、子どもや住宅ローンなどの家計責任を3基準で整理します。
【2026年10月更新】生命保険料控除と住宅ローン控除|子育て6万円の優先順
2026年分の生命保険料控除6万円特例と住宅ローン控除の優先順を子育て世帯向けに整理。年齢要件、年末調整の手順、共働きの注意点、家計見直しまで解説します。

【2026年10月更新】介護保険2割負担見直し|50代親子3基準
介護保険2割負担の見直しを2026年10月時点で整理。50代が親の負担割合、月々の介護費、自分の老後資金と民間介護保険を分けて備える3基準を解説します。