

【2026年10月更新】生命保険料の見直し|標準生命表継続後の3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
生命保険料の見直し
標準生命表
生命保険料
生命保険料控除
高額療養費制度
NISA
iDeCo
目次
標準生命表が継続でも、保険料の見直しは必要です
2026年10月時点では、日本アクチュアリー会が2025年12月18日に公表した(標準生命表の水準の妥当性について)により、2026年度も死亡保険、第三分野保険、年金開始後に適用する標準生命表は継続適用が適当とされています。
つまり、「標準生命表が変わるから、いま生命保険料が一斉に上がる・下がる」という局面ではありません。ただし、 生命保険料の見直し が不要になったわけでもありません。年齢、家族構成、住宅ローン、教育費、働き方、NISAやiDeCoへの積立余力が変われば、必要な保障額は大きく変わります。
生命保険文化センターの2024年度調査では、2人以上世帯の生命保険加入率は89.2%、生命保険の世帯年間払込保険料は平均35.3万円でした。月額に直すと約2.9万円です。平均はあくまで目安ですが、家計の固定費としては決して小さくありません。この記事では、標準生命表継続後に生命保険料を見直すための3基準を、一般のご家庭でも判断しやすい順番で整理します。
この記事で確認する3基準
- 1標準生命表の継続が、自分の既契約や新規加入の保険料にどこまで関係するかを確認します。
- 2死亡保障、医療保障、貯蓄性保険を分け、家計に対して重くなっている保険料を切り分けます。
- 3生命保険料控除、NISA、iDeCo、教育費とのバランスを見て、保険にかける月額を決め直します。
- 4販売担当者に相談する場合は、推奨理由、比較した商品、乗り換え後の家計影響を確認します。
そもそも標準生命表とは何を見る表なのか
標準生命表 とは、生命保険会社が将来の保険金支払いに備えて責任準備金を積み立てる際に使う、死亡率などの基礎データです。生命保険料は主に、予定死亡率、予定利率、予定事業費率という3つの前提で決まります。
予定死亡率は「将来どれくらい保険金を支払う可能性があるか」、予定利率は「保険会社が保険料をどれくらい運用できる前提か」、予定事業費率は「契約管理や販売などのコストをどれくらい見込むか」です。標準生命表は、このうち死亡保険や医療・がんなど第三分野商品のリスク見積もりに関係します。
ただし、標準生命表が継続されたからといって、すべての保険料が据え置かれるとは限りません。保険会社ごとの商品設計、予定利率、販売経費、競争環境、金利環境によって、実際の新契約保険料は変わることがあります。既契約の保険料は、契約時に定められた条件が基本になるため、まずは自分の契約が「更新型」か「全期型」かを確認しましょう。
標準生命表が継続なら、今の保険はそのままでよいですか?
標準生命表が継続なら、生命保険料は急いで見直さなくてもいいのでしょうか?
標準生命表だけを理由に急いで乗り換える必要はありません。ただ、保険料が家計を圧迫している、子どもが生まれた、住宅ローンを組んだ、NISAを始めたいといった変化があるなら、標準生命表とは別に見直す価値があります。
基準1:死亡保障は必要額から見直す
最初に見るべきは、死亡保障の金額です。死亡保障は、万一のときに遺族の生活費、教育費、住居費を支えるための保障です。子育て世帯では大きな保障が必要になりやすい一方、子どもの独立や住宅ローン残高の減少により、必要額は年々下がることがあります。
生命保険文化センターの(生命保険に関する全国実態調査)によると、2024年度の2人以上世帯における普通死亡保険金額は平均1,936万円で、低下傾向が続いています。これは「保障を小さくしてよい」という意味ではなく、共働き世帯の増加、住宅ローンの団体信用生命保険、預貯金や投資残高なども含めて、必要保障額を個別に考える家庭が増えていると捉えるほうが実務的です。
目安としては、残された家族の生活費、子どもの教育費、住宅費、葬儀費用などから、遺族年金、配偶者の収入、預貯金、勤務先の弔慰金、団体信用生命保険でカバーできる分を差し引きます。30代で加入した定期保険や収入保障保険を、40代後半、50代になっても同じ保障額のまま続けている場合は、保障が過大になっていることがあります。逆に、出産、転職、独立開業、住宅購入があった家庭では、保障が足りないケースもあります。
見直しで大切なのは、安くすることだけではありません。家族に残すべきお金を確認し、そのうえで無理なく続けられる保険料に整えることです。
基準2:医療保険・がん保険は自己負担額から逆算する
次に、医療保険やがん保険の保険料を確認します。日本には公的医療保険や高額療養費制度があるため、入院や手術の費用すべてを民間保険で備える必要はありません。
厚生労働省の(高額療養費制度を利用される皆さまへ)では、2026年8月からの制度例として、70歳未満・年収約370万円〜約510万円の人が医療費100万円の治療を受けた場合、自己負担は約9.3万円まで抑えられると説明されています。2026年8月以降は月額上限の見直しに加え、長期療養者などに配慮した年間上限も設けられています。
一方で、差額ベッド代、先進医療、自由診療、通院費、家族の付き添い費用、働けない期間の収入減は制度だけでは埋まりにくい支出です。特に自営業、フリーランス、傷病手当金の対象外になりやすい働き方の人、パート収入が家計の一部を支えている人は、会社員より収入減への備えが薄くなりやすい点に注意しましょう。
医療保険の見直しでは、入院日額を高くするよりも、 貯蓄で払える自己負担 と保険で備えたい自己負担を分けると判断しやすくなります。たとえば生活防衛資金が十分にある家庭なら、短期入院の日額保障を厚くするより、がん診断一時金や就業不能への備えを優先する考え方もあります。
保険料を下げる前に確認したい項目
- 1死亡保障は、子どもの年齢、配偶者の収入、住宅ローン残高、遺族年金の見込みに合わせて必要額を再計算します。
- 2医療保障は、高額療養費制度で抑えられる医療費と、差額ベッド代や収入減など制度外の支出を分けて考えます。
- 3がん保険は、診断一時金、通院保障、抗がん剤治療、自由診療への備えのうち、どれを重視するかを決めます。
- 4貯蓄性保険は、解約返戻金、税金、払込期間、途中解約リスクを確認してから判断します。
- 5見直し後に浮いた保険料は、生活防衛資金、NISA、iDeCo、教育費積立に回す候補として比較します。
基準3:生命保険料控除と資産形成のバランスを見る
2026年分の所得税では、23歳未満の扶養親族がいる場合、新制度の一般生命保険料控除の適用限度額が4万円から6万円へ拡充される取り扱いがあります。生命保険協会の(生命保険料控除に関する税制改正について)でも、全体の所得控除限度額は12万円のまま、一定条件に該当する場合に一般生命保険料控除の所得控除限度額が6万円に拡充されることが示されています。
ただし、控除が使えるからといって、不要な保険に入る必要はありません。所得控除は「税金を計算する前の所得を減らす仕組み」であり、支払った保険料がそのまま戻る制度ではないからです。たとえば所得税率10%の人が控除額を2万円増やせた場合、所得税の軽減額は概算で2,000円、復興特別所得税を含めても大きな金額ではありません。毎月の保険料が数千円増えるなら、家計全体では負担が増えることもあります。
特に子育て世帯では、死亡保障、医療保障、教育費、NISA、iDeCoが同じ家計の中で競合します。保険は「万一への備え」、NISAやiDeCoは「将来資金づくり」と役割が違います。控除枠を埋めることより、必要保障額、生活防衛資金、教育費の時期、投資リスクを並べて、家計の余力に合う配分を決めることが重要です。
貯蓄型保険を解約してNISAに回すべきですか?
保険料が高いので、貯蓄型保険を解約してNISAに回したほうがよい気がしています。
判断は慎重にしましょう。解約返戻金が払込保険料を下回る時期もありますし、死亡保障や税金の扱いも変わります。NISAは運用益が非課税になる制度ですが、元本保証ではありません。保険の役割と投資の役割を分けて比較するのがおすすめです。
保険料の値上げ・値下げニュースに振り回されない
個別商品の保険料は、標準生命表だけでなく、金利、商品改定、販売方針、各社の競争環境にも左右されます。金利上昇局面では、貯蓄性保険の予定利率や販売方針が見直されることがありますが、それだけで「貯蓄型保険が必ず有利」とは言い切れません。
貯蓄性保険では、予定利率が高く見えても、途中解約時の返戻率、外貨建てなら為替リスク、保険関係費用、受取時の税金を確認する必要があります。掛け捨て型の保険では、更新時に年齢が上がることで保険料が増える場合があります。反対に、全期型や終身型は加入時の保険料が高めでも、更新による上昇がない契約もあります。
保険料の見直しは、ニュースの見出しではなく、 自分の契約内容と家計の数字 から判断しましょう。既契約の条件、新しく入る場合の保険料、解約返戻金、見直し後の毎月収支を同じ紙や表に並べるだけでも、判断の精度は上がります。
販売ルールの変化も、見直し時のチェックポイントです
2026年は保険販売をめぐるルールやモニタリングも注目されています。金融庁の(2026年 保険モニタリングレポート)では、特定大規模乗合保険募集人における体制整備、比較推奨販売の適正化、過度の便宜供与の防止などが取り上げられています。また、2026年6月施行・適用開始の保険業法改正関連では、大規模な乗合代理店に対する体制整備なども論点になっています。
読者側ができることはシンプルです。相談時に「なぜこの商品をすすめるのか」「他社商品と比べた理由は何か」「乗り換える場合、保障が切れる期間はないか」「見直し後の家計負担はいくら変わるのか」を確認しましょう。
保険は長く続ける契約だからこそ、説明のわかりやすさ、比較の透明性、相談後にしつこい勧誘がないことも大切です。少しでも納得できない点があるなら、その場で契約せず、保険証券や提案書を持ち帰って家計全体で見直す時間を取りましょう。
生命保険の見直しは、必ず新しい保険に入り直すことではありません。残す保障、減らす保障、投資や貯蓄に回すお金を整理する作業です。
見直しの順番は、証券確認から始める
実際に見直すときは、保険証券や契約内容のお知らせを手元に置き、毎月の保険料、保障期間、保険金額、解約返戻金、特約、更新時期を確認します。複数契約がある場合は、死亡保障、医療保障、がん保障、貯蓄性保険に分けて一覧にすると、重複や不足が見つかりやすくなります。
次に、毎月の手取り、固定費、教育費、住宅ローン、NISAやiDeCoの積立額を並べます。保険料だけを単独で見るのではなく、家計全体の中で「無理なく続けられる金額か」を確認することが大切です。目安として、月々の保険料を見たときに貯蓄や投資がほとんどできない状態なら、保障の重複や貯蓄性保険の比重を見直す余地があります。
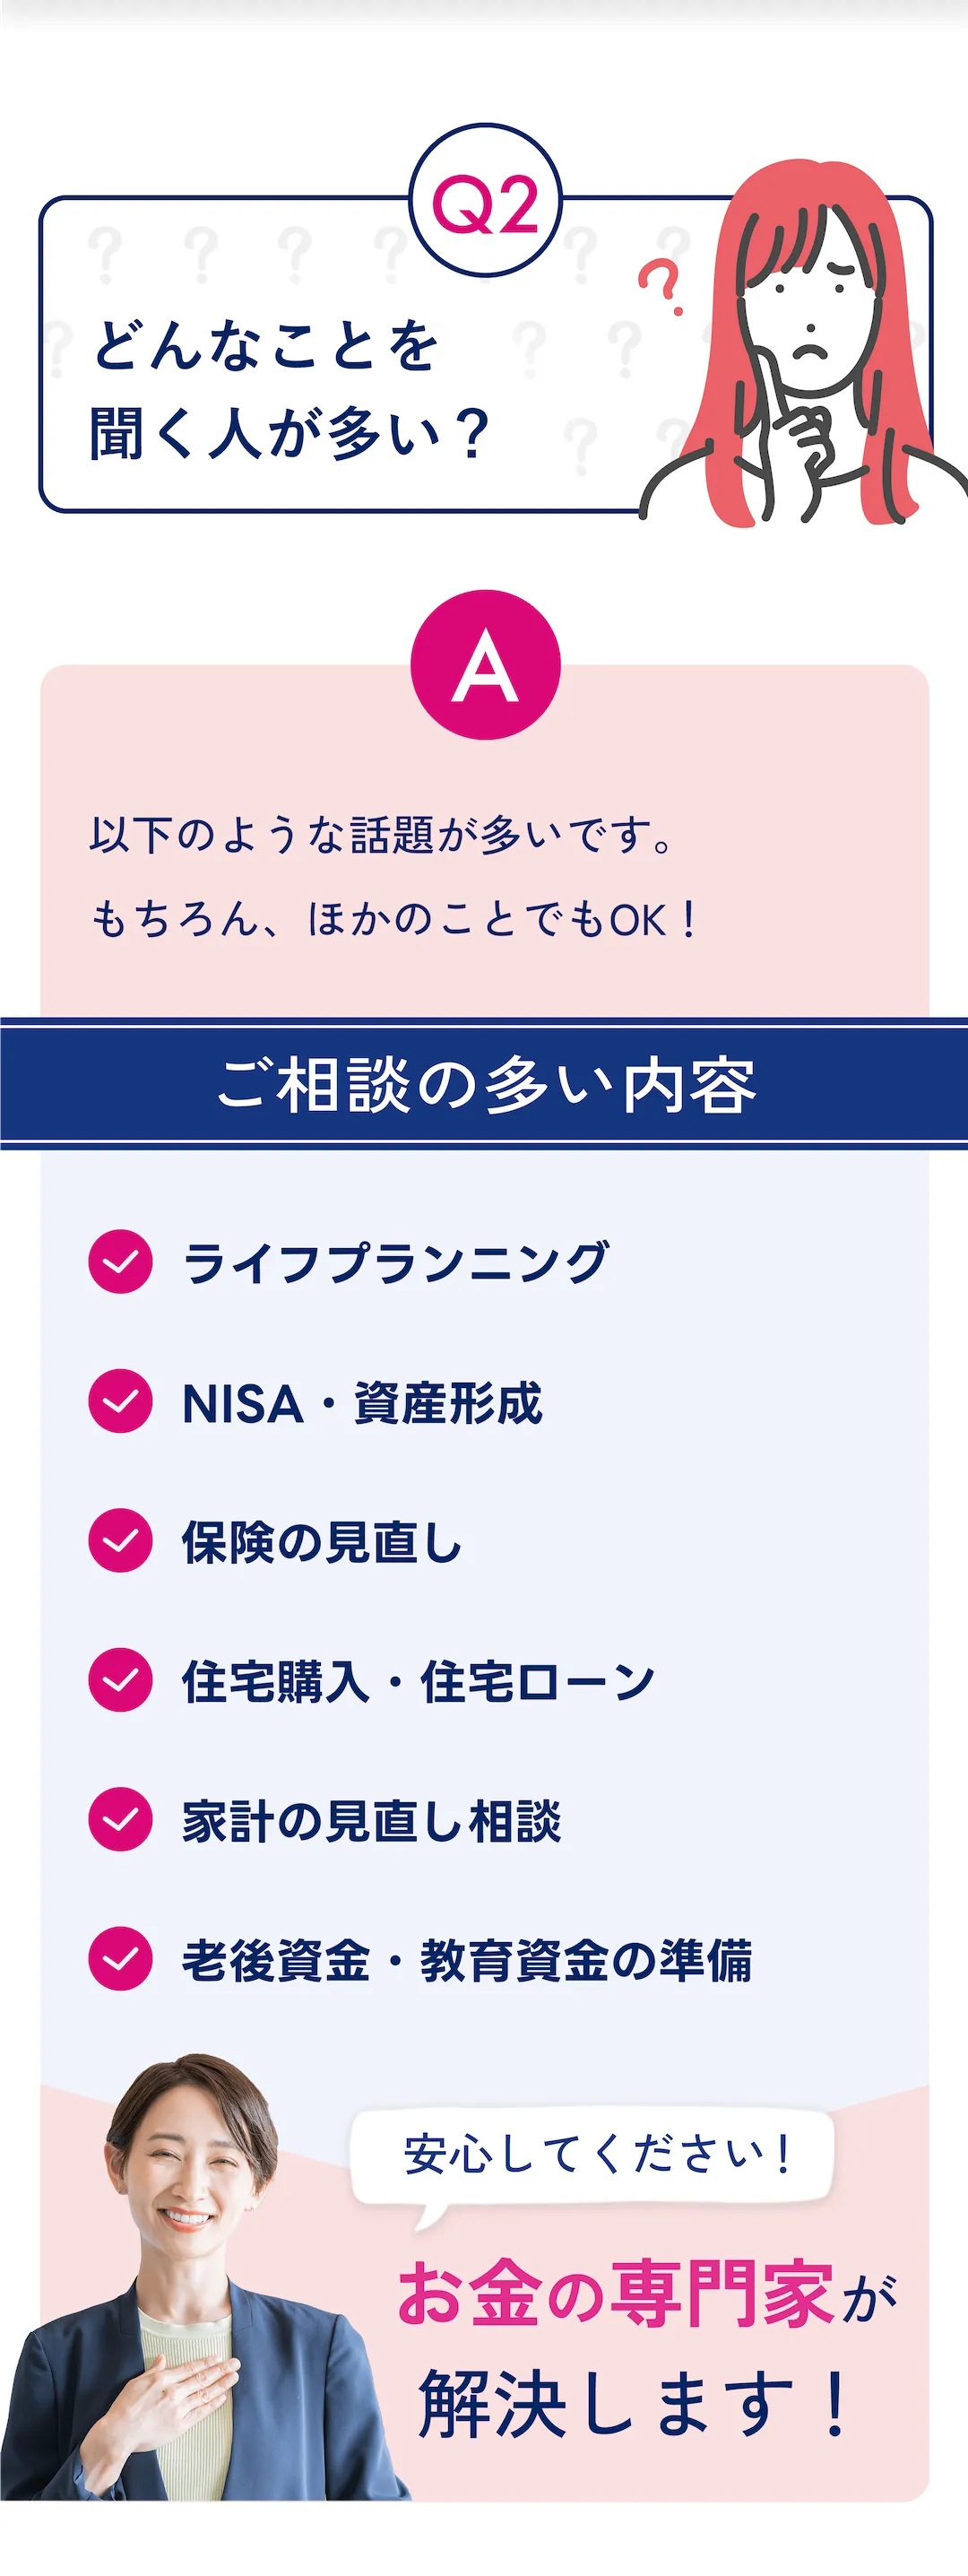
判断に迷う場合は、AI相談でざっくり整理してからFPに相談すると、短時間でも具体的な話がしやすくなります。家計簿がなくても、保険証券、住宅ローン残高、教育費の予定、NISAやiDeCoの積立額がわかるものを用意できれば十分です。
まとめ:重要ポイント
- 12026年度は標準生命表の継続適用が適当とされており、標準生命表だけで保険料が一斉に変わる状況ではありません。
- 2生命保険料の見直しは、標準生命表よりも家族構成、住宅ローン、教育費、収入、働き方の変化を優先して考えます。
- 3死亡保障、医療・がん保障、貯蓄性保険を分けて、必要額と保険料負担を確認することが重要です。
- 42026年分の生命保険料控除6万円特例は参考になりますが、控除額だけで保険加入を決めないことが大切です。
- 5見直しは乗り換え前提ではなく、残す保障、減らす保障、資産形成に回すお金を整理する作業です。
まずはほけんのAIで保険と家計を棚卸し
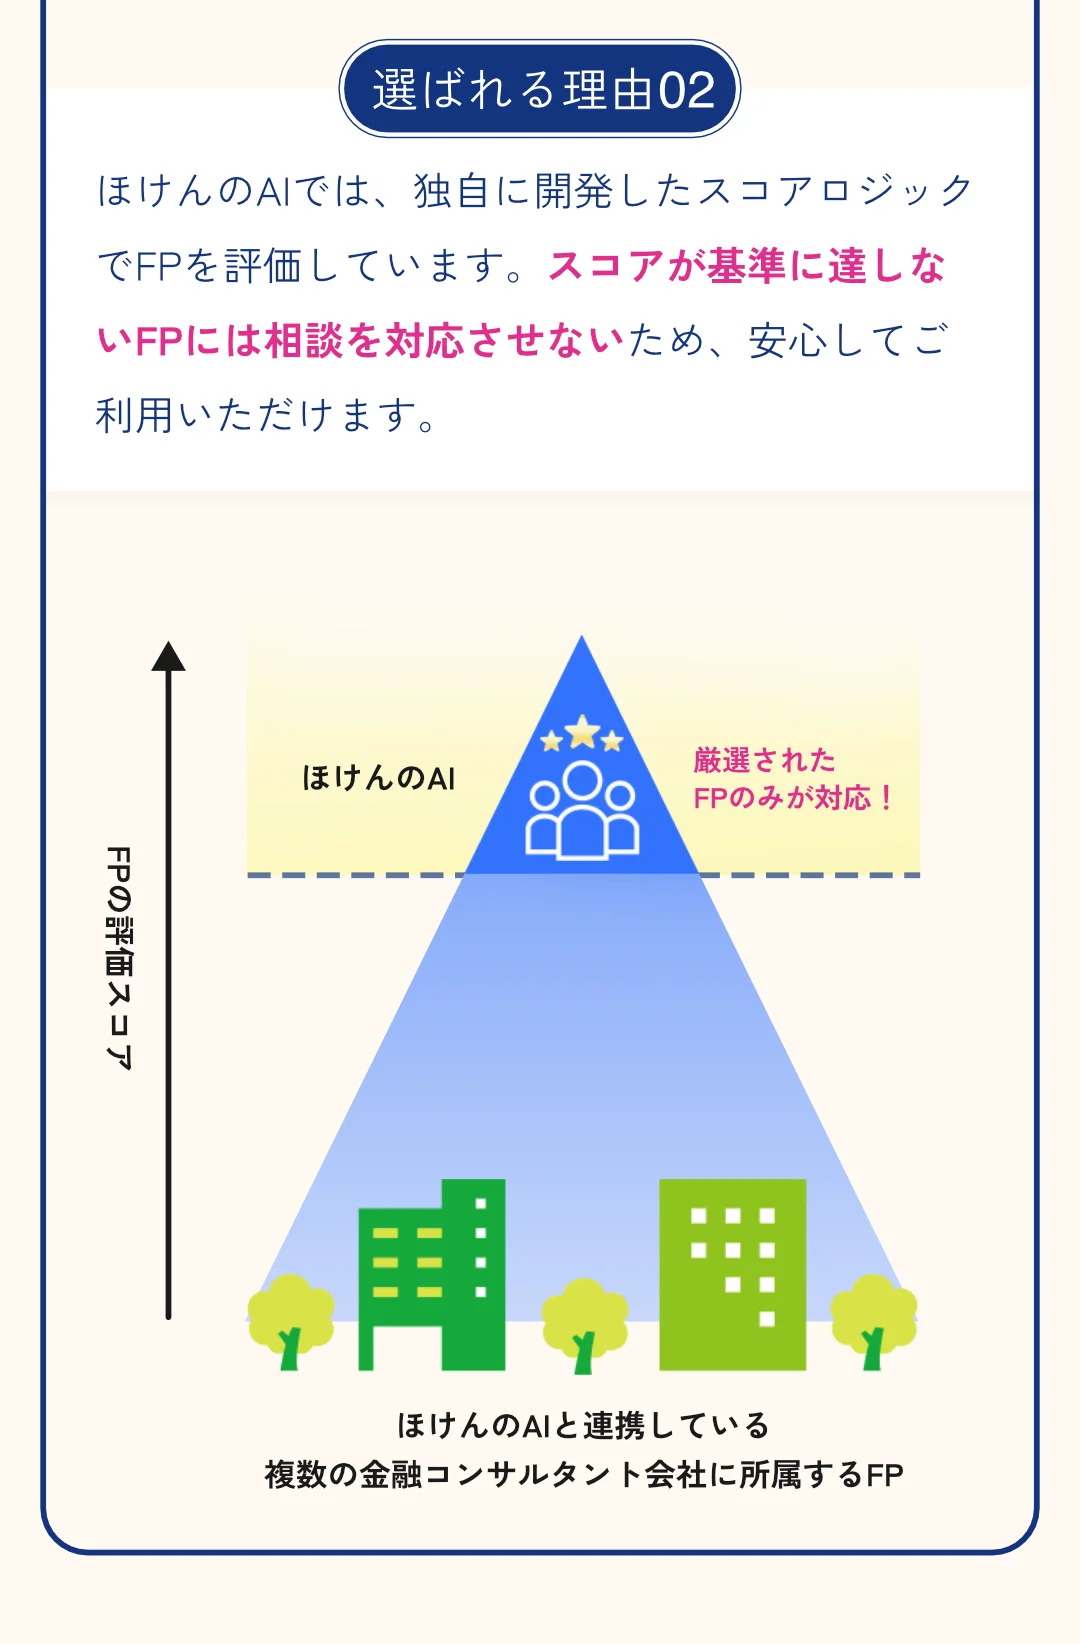
生命保険料の見直しは、標準生命表、保障額、控除、NISAやiDeCoとの配分まで関わるため、一人で判断しにくいテーマです。ほけんのAIなら、まずLINEで24時間相談でき、必要に応じて無料オンラインFP相談へ進めます。保険証券や家計の状況をもとに、時間や場所を選ばず整理できるのが利点です。無料オンラインFP相談参加で、giftee Cafe Boxほか各種ギフトBoxがもらえるキャンペーンも実施中です。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!
関連記事一覧
【2026年10月更新】就業不能保険はパートに必要?|週20時間後の3基準
2026年10月時点の社会保険適用拡大を踏まえ、パートに就業不能保険が必要かを解説。傷病手当金の有無、働けないときの月間赤字、子どもや住宅ローンなどの家計責任を3基準で整理します。

【2026年10月更新】生命保険料控除と住宅ローン控除|子育て6万円の優先順
2026年分の生命保険料控除6万円特例と住宅ローン控除の優先順を子育て世帯向けに整理。年齢要件、年末調整の手順、共働きの注意点、家計見直しまで解説します。

【2026年10月更新】介護保険2割負担見直し|50代親子3基準
介護保険2割負担の見直しを2026年10月時点で整理。50代が親の負担割合、月々の介護費、自分の老後資金と民間介護保険を分けて備える3基準を解説します。
【2026年10月更新】学資保険と国の教育ローン|ひとり親の教育費3基準
学資保険と国の教育ローンをひとり親向けに比較。2026年10月時点の金利、優遇制度、公的支援をもとに教育費対策の3基準を整理します。
【2026年10月更新】厚生年金は入らない方が得?|不足額3基準
2026年10月時点の社会保険適用拡大を踏まえ、厚生年金は入らない方が得なのかを手取り、公的保障、生命保険の不足額3基準で整理します。
【2026年10月更新】医療保険は妊娠中でも入れる?|週数と告知3基準
妊娠中でも医療保険に入れる可能性はあります。妊娠週数、告知、特定部位不担保の3基準と、出産育児一時金や帝王切開時の制度を最新情報で整理します。