

【2026年9月更新】学資保険ランキングの見方|シングルマザー3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
学資保険ランキング
学資保険
シングルマザー
教育資金
返戻率
児童扶養手当
NISA
ランキングを見る前に、まず「目的」を決める
学資保険ランキングを見ると、つい返戻率の高い商品から選びたくなります。ただ、シングルマザーの場合は、単に「どれだけ増えるか」だけでなく、毎月の保険料を無理なく続けられるか、万一のときに教育資金が守られるか、児童手当・児童扶養手当・奨学金制度とどう組み合わせるかが大切です。
この記事では、 学資保険ランキング を見る前に確認したい3つの基準を、教育費・保障・家計の順に整理します。ランキングは便利な入口ですが、家庭ごとの正解は「返戻率1位」とは限りません。
シングルマザーが先に確認したい3基準
- 1教育費の支払い時期を、大学入学前・在学中・高校卒業後に分けて把握します。
- 2返戻率だけでなく、契約者に万一があった場合の払込免除の有無を確認します。
- 3児童手当、児童扶養手当、NISA、預貯金との役割分担を決めてから商品を比較します。
- 4途中解約して元本割れする可能性を、家計の変動リスクとして見込んでおきます。
- 5保険料が家計を圧迫しないよう、通信費・保険料・住居費など固定費全体と一緒に判断します。
基準1:教育費は「いつ必要か」で分けて考える
教育費の準備で最も重要なのは、総額よりも支払い時期です。大学入学時には入学金や前期授業料、受験費用、引っ越し費用、パソコン代などが重なりやすく、まとまった現金が必要になります。一方で、大学在学中の授業料や生活費は数年にわたって支払うため、毎年受け取れるタイプの学資保険が合う場合もあります。
文部科学省の (私立大学等の令和7年度入学者に係る学生納付金等調査結果について) では、令和7年度の私立大学学部の初年度学生納付金等は平均1,507,647円とされています。学資保険で「18歳満期200万円」を目標にする家庭が多いのは、この入学前後の大きな支払いに備える意味があります。
返戻率が高い学資保険を選べば安心ですか?
ランキング1位の学資保険なら、シングルマザーでもそのまま選んで大丈夫でしょうか?
まずは保険料を最後まで払えるかを確認しましょう。返戻率が高い商品ほど払込期間が短いこともあり、月々の負担が重くなる場合があります。教育費用の口座、生活防衛資金、保障の不足を見てから選ぶのがおすすめです。
高等教育の支援制度で自己負担は変わる
大学・短大・高専・専門学校への進学では、国の支援制度も確認しておきたいところです。文部科学省の (高等教育の修学支援新制度) では、授業料・入学金の減免と給付型奨学金により進学を支える仕組みが用意されています。2025年度からは、多子世帯の学生について所得制限なく、国が定める一定額まで授業料・入学金を減免する扱いも始まっています。
ただし、支援対象となる学校、学業要件、家計基準、申請時期によって結果は変わります。支援制度を見込むことは大切ですが、「受けられなかった場合でも入学金だけは払える」など、最低限の自己資金を分けておくと安心です。
ランキングの返戻率は「条件付きの数字」と見る
ランキングで目立つ返戻率は、契約者の年齢、子どもの年齢、払込期間、受取時期、保険料の払い方によって変わります。たとえば、10歳払済や12歳払済のような短期払いにすると返戻率が上がりやすい一方で、毎月の保険料負担は重くなります。
シングルマザーの場合、収入が一時的に下がったときでも続けられる設計かが重要です。返戻率が高くても、途中解約で元本割れしてしまえば教育資金づくりとしては本末転倒です。見積もりを取るときは、同じ受取総額、同じ払込期間、同じ払込方法で比べるようにしましょう。
教育資金づくりは、いちばん増える商品探しではなく、子どもの進学時期にお金を途切れさせない設計づくりです。
基準2:契約者の万一に備える「払込免除」を確認する
学資保険には、契約者である親が死亡したり、高度障害状態になったりした場合、その後の保険料の払い込みが免除され、予定どおり学資金を受け取れるタイプがあります。これが 払込免除特約 です。
ひとり親家庭では、親の収入が教育資金の柱になりやすいため、単なる貯蓄商品ではなく、保障機能も含めて判断する意味があります。ただし、払込免除が付くことで返戻率が下がることもあります。「少しでも増やす」より「親に万一があっても教育資金を残す」目的に合っているかを見ましょう。
収入保障保険や定期保険との重複に注意する
すでに収入保障保険や定期保険に入っている場合、学資保険の払込免除と保障の目的が一部重なることがあります。死亡保障で教育費までカバーできているなら、学資保険は貯蓄性や受取時期を重視する。逆に死亡保障が薄いなら、払込免除や死亡保障を含めて検討する。このように役割を分けると、保険料のムダを抑えやすくなります。
ランキングだけでは、家庭全体の保障額までは見えません。保険証券を並べて、誰に、いつ、いくら必要かを確認することが大切です。死亡保障は「今の生活費」だけでなく、子どもの進学時期までの家賃、食費、教育費も含めて考えます。
保険料はいくらまでなら無理がありませんか?
毎月1万円くらいなら学資保険に入ってもよい気がします。目安はありますか?
目安は家庭によりますが、先に生活防衛資金を確保しましょう。少なくとも数か月分の生活費がない状態で固定の保険料を増やすと、急な出費で解約せざるを得ないリスクがあります。児童手当の範囲内から始めるなど、続けやすさを優先してください。
基準3:手当・NISA・預貯金と役割を分ける
教育資金は、学資保険だけで準備する必要はありません。児童手当は教育費専用口座に分ける、児童扶養手当は生活費の安定に使う、余裕資金の一部をNISAで長期運用する、といった組み合わせが現実的です。
こども家庭庁の (児童手当制度のご案内) では、0歳から高校生年代までが支給対象で、3歳未満は月15,000円、3歳以上高校生年代までは月10,000円、第3子以降は月30,000円と案内されています。児童手当をすべて教育費用口座に移せれば大きな土台になりますが、日々の生活が苦しいときは無理に全額を貯める必要はありません。
児童扶養手当は「教育費に全部回すお金」と決めつけない
ひとり親家庭にとって、児童扶養手当は生活の安定を支える大切な制度です。こども家庭庁の (児童扶養手当について) では、2024年11月から所得限度額と第3子以降の加算額が引き上げられたことが案内されています。
ただし、支給額は所得や扶養人数、同居親族の状況などで変わります。教育費に回せる金額を大きく見積もりすぎると、家計が苦しくなったときに学資保険を解約する原因になります。児童扶養手当は、まず家賃・食費・光熱費など生活の安定に使い、そのうえで残せる分を教育資金に回す考え方が現実的です。
ランキングを見るときのチェック項目
- 1返戻率は、同じ払込期間・受取時期・保険料払い方で比較します。
- 2払込免除の条件を確認し、死亡時だけか高度障害状態なども対象かを見ます。
- 3満期金や祝金の受取時期が、大学入学前の支払いに間に合うかを確認します。
- 4途中解約時の返戻金がどの程度になるか、契約前に年数別で試算します。
- 5医療保障などの特約を付ける場合は、返戻率が下がる理由を理解します。
- 6児童手当や預貯金で補う部分を決め、保険だけで教育費を抱え込みすぎないようにします。
NISAは増やす力、学資保険は時期を固定する力
NISAは長期で運用できれば教育資金づくりの選択肢になります。金融庁の (NISAを知る) では、2024年からのNISAについて、つみたて投資枠が年間120万円、成長投資枠が年間240万円、合計で年間360万円まで利用でき、非課税保有限度額は1,800万円と説明されています。
一方で、NISAは元本保証ではありません。大学入学直前に相場が下がる可能性もあります。使う時期が近いお金は預貯金や学資保険で守り、10年以上先の余裕資金はNISAで育てる、といった分け方が考えられます。投資と保険を比べて勝ち負けを決めるのではなく、目的で使い分けるのが現実的です。
高校・大学の支援制度も見込むが、頼りすぎない
2026年9月時点では、高校授業料支援や高等教育の修学支援新制度など、教育費を軽くする制度が広がっています。ただし、制度の対象、申請時期、所得要件、進学先の条件によって受けられる支援は変わります。
奨学金については、日本学生支援機構の (奨学金) で給付型・貸与型の違いを確認できます。給付型は返済不要ですが、家計や学業などの条件があります。貸与型は将来の子どもの返済負担になるため、学資保険や預貯金でどこまで準備するかを先に考えておきましょう。
シングルマザーは「解約しない設計」が最優先
学資保険は長く続けるほど目的を果たしやすい商品です。だからこそ、契約時点で背伸びしないことが重要です。ボーナス払いを前提にしすぎる、短期払いで月額を高くしすぎる、特約を重ねすぎると、家計が変化したときに続けにくくなります。
特に、転職、子どもの習い事、親の介護、住居費の上昇などが起きると、教育資金の積立が後回しになりがちです。ランキング上位の商品でも、自分の家計に合わなければよい選択とはいえません。毎月の保険料は「今なら払える額」ではなく、「収入が少し下がっても払える額」で考えましょう。
契約前にFPへ相談すると整理しやすい理由
学資保険ランキングは商品比較には役立ちますが、ひとり親家庭の教育資金づくりでは、保険だけでなく、公的制度、手当、NISA、奨学金、死亡保障をまとめて見る必要があります。
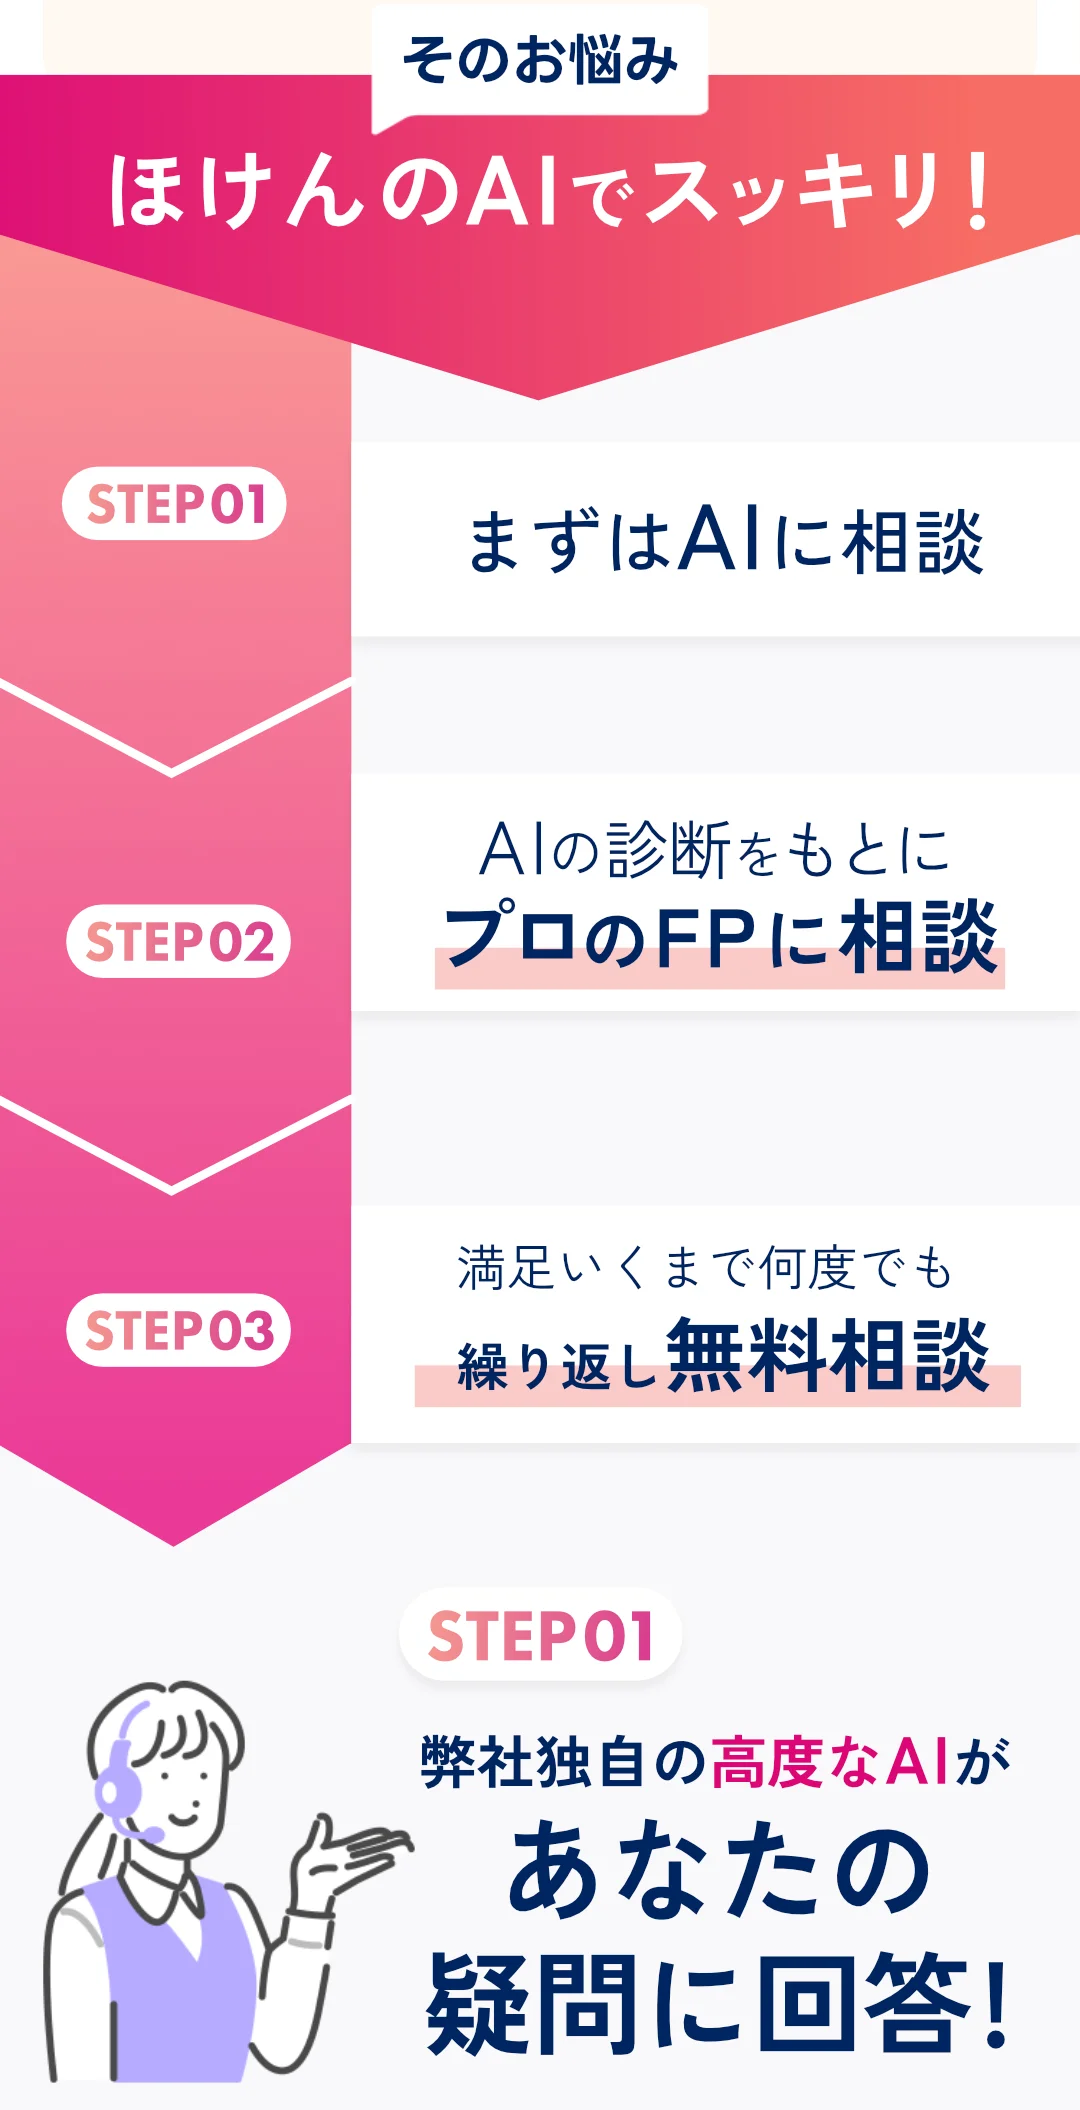
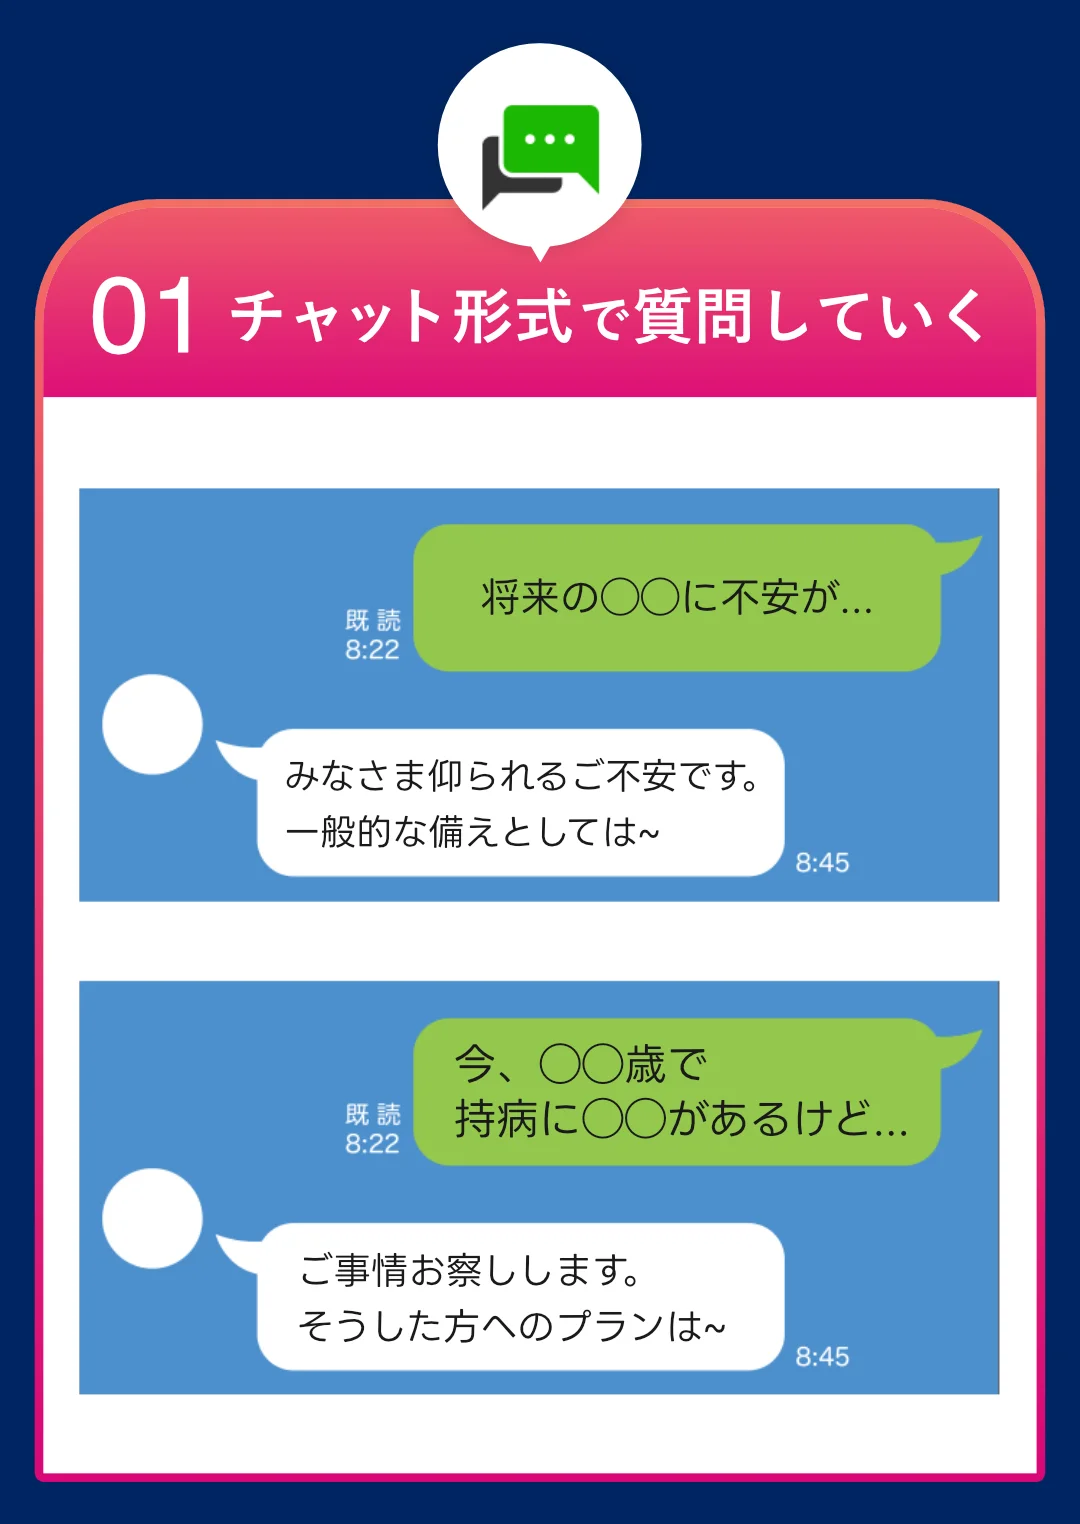
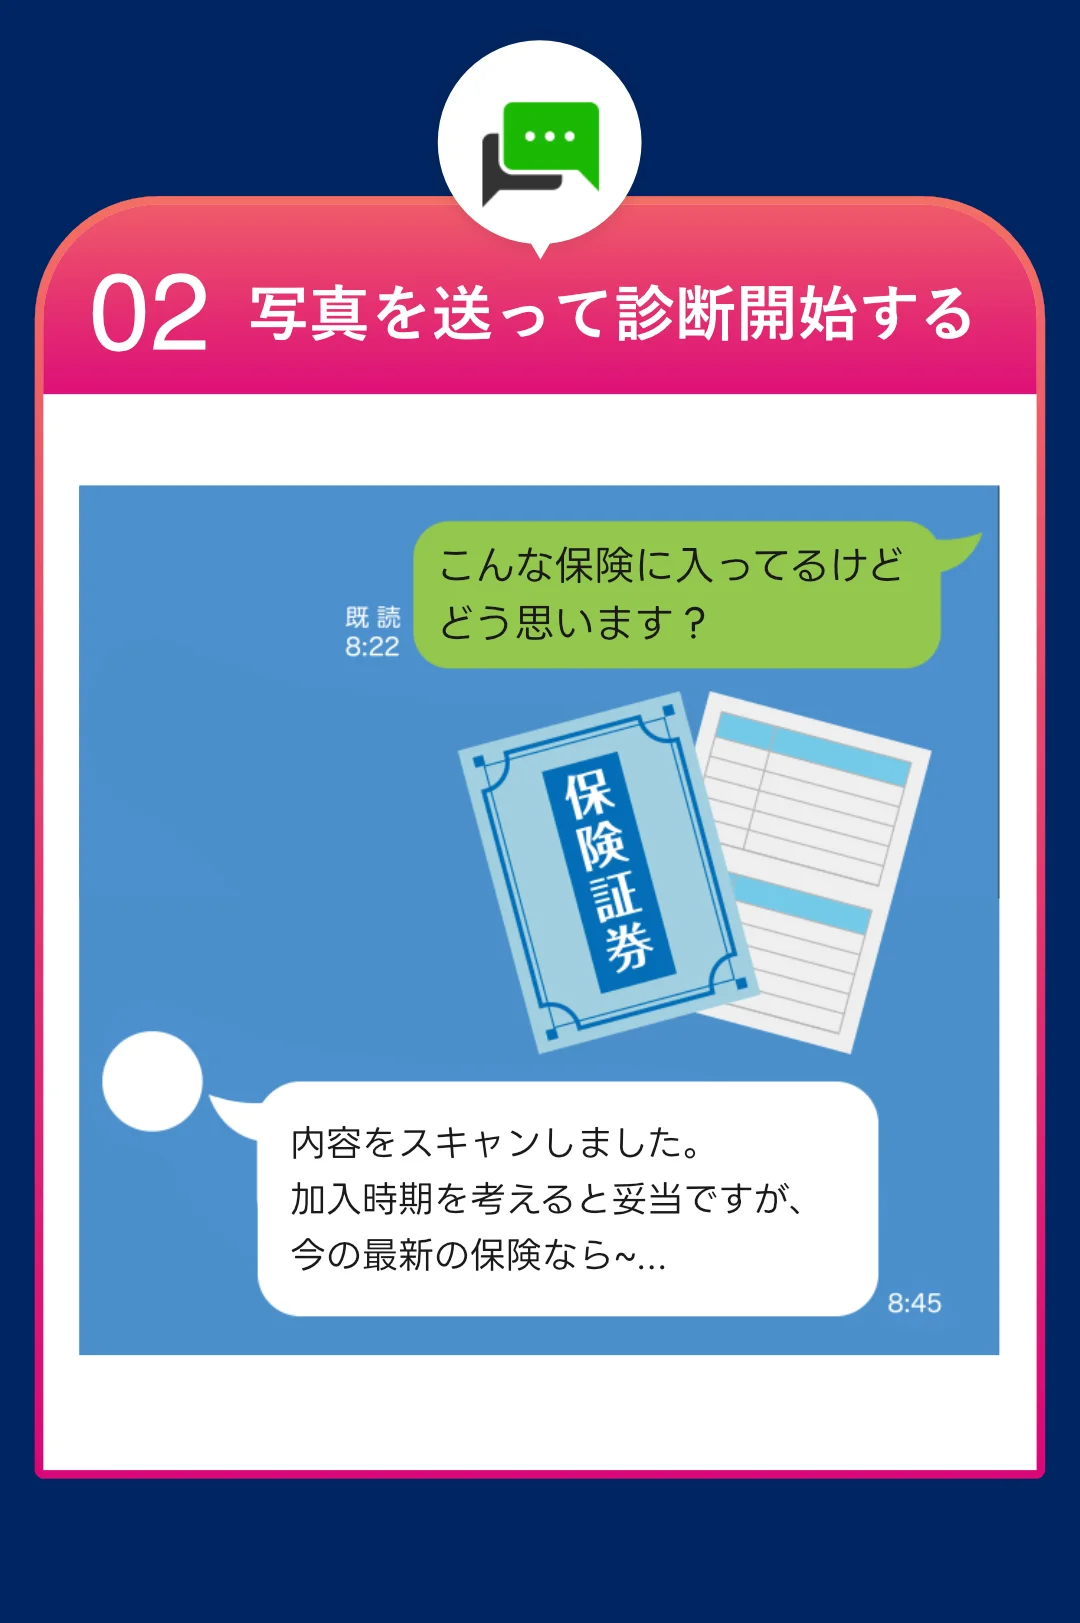
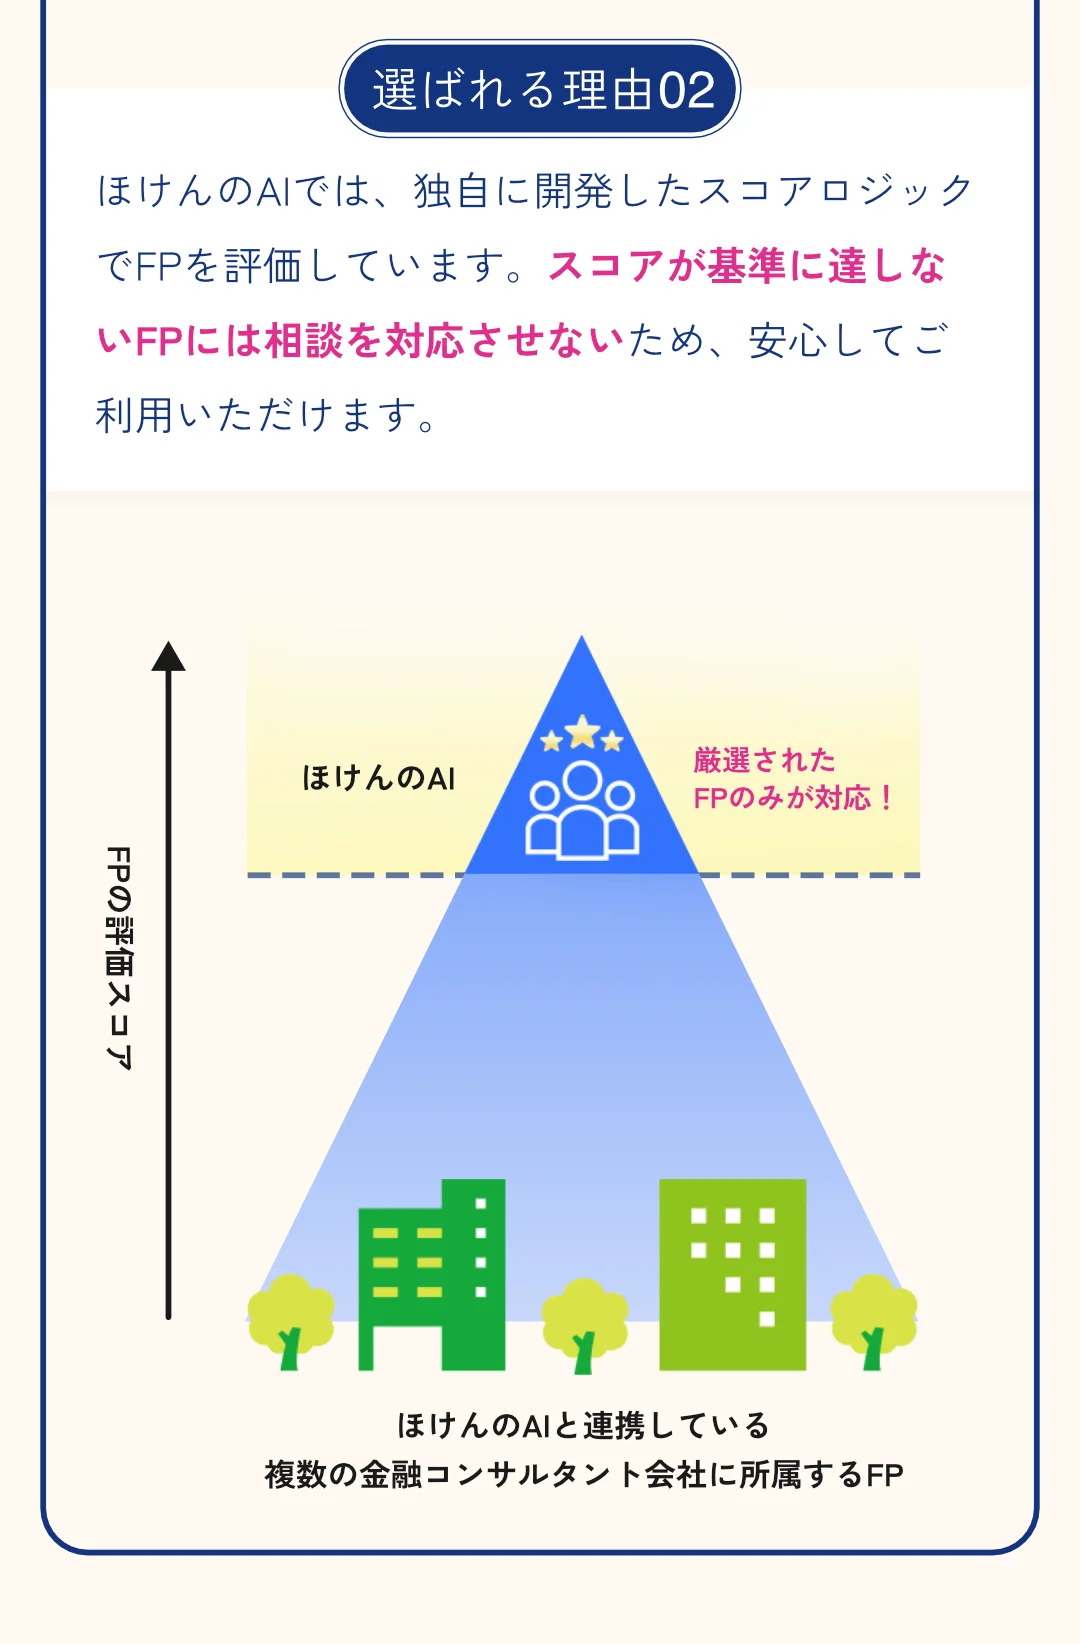
ほけんのAIでは、まずAI相談で家計や教育費の不安を整理し、その内容をもとに無料オンラインFP相談へ進めます。家計簿、保険証券、児童手当や児童扶養手当の見込み額がわかるものがあれば、いまの保障と積立のバランスも確認しやすくなります。LINEから日時を選べるため、仕事や育児の合間でも相談しやすいのが特徴です。
まとめ:重要ポイント
- 1学資保険ランキングは、返戻率だけでなく受取時期・払込期間・払込免除を同じ条件で比べることが大切です。
- 2シングルマザーは、教育費を増やすこと以上に、途中解約しない保険料設計と万一の保障を重視しましょう。
- 3児童手当、児童扶養手当、NISA、預貯金、奨学金を役割分担すると、教育資金計画が現実的になります。
- 4高校・大学の支援制度は必ず確認しつつ、制度変更や対象外の可能性も考えて自己資金を準備しましょう。
- 5ランキング上位の商品が自分の家庭に合うとは限らないため、契約前に家計全体で判断することが重要です。
まずはAI相談から教育費を整理しましょう
学資保険を選ぶ前に、教育費の目標額、毎月の積立余力、万一の保障、公的支援の見込みをまとめて確認することが大切です。ほけんのAIなら、まずLINEでAI相談から始められ、必要に応じて無料オンラインFP相談へ進めます。時間や場所を選ばず、保険・NISA・家計を中立的に比較できます。いまなら無料オンラインFP相談参加でギフトBoxがもらえるキャンペーンも実施中です。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!
関連記事一覧

【2026年9月更新】個人年金保険料控除|旧制度も迷わない年末調整3チェック
個人年金保険料控除の旧制度・新制度、年末調整での区分確認、新旧併用時の有利判定、2026年分以降の6万円特例との違いを3チェックで整理します。

【2026年9月更新】生命保険料控除証明書はいつ届く?|提出前3手順
生命保険料控除証明書はいつ届くのかを2026年9月時点で解説。発送目安、届かない時の確認先、電子交付、子育て世帯の一般生命保険料控除、提出前3手順を整理します。

【2026年9月更新】収入保障保険と週20時間の壁|手取り3基準
2026年10月以降の週20時間の壁を踏まえ、パート妻の手取り、公的保障、収入保障保険の必要額を3基準で整理します。

【2026年9月更新】女性保険ランキング前の見方|30代の自己負担3基準
30代女性が女性保険ランキングを見る前に確認したい自己負担3基準を解説。高額療養費、女性疾病特約、妊娠・出産、収入減、NISAとの配分まで整理します。

【2026年9月更新】がん保険の年末調整|控除枠と申告3チェック
がん保険の年末調整で使う控除区分、介護医療保険料控除の上限、2026年分の6万円特例との違い、提出前チェックを解説します。
【2026年9月更新】生命保険比較の新常識|乗り換え前に聞く手数料3質問
金融庁の最新動向を踏まえ、生命保険比較で乗り換え前に確認したい手数料、推奨理由、家計影響の3質問をわかりやすく整理します。