保険マンモス・オカネコ併用の保険リーズ運用術|中小代理店の保険集客
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)

保険マンモス
オカネコ
保険リーズ
保険集客
中小保険代理店
保険セールス
Behavior Leads
中小保険ショップの課題は「集客不足」だけではありません
中小保険ショップの 保険集客 では、単に問い合わせ数を増やすだけでなく、空いている相談枠をどう面談で埋めるかが重要です。店舗の家賃、人件費、募集人の待機時間は固定的に発生します。一方で、自然来店、紹介、既契約者フォローだけでは、曜日や時間帯によって相談枠が空いてしまうことがあります。
保険マンモスやオカネコのような外部サービスを使っている代理店でも、「今週は予約が薄い」「土日は埋まるが平日昼が空く」「担当者ごとに稼働率の差がある」といった悩みは残りやすいものです。
生命保険協会の (生命保険の動向 2025年版) では、個人保険の保有契約件数は17年連続で増加している一方、保有契約高は死亡保障を抑えて医療保障を充実させる近年の傾向などを反映して減少したとされています。つまり、市場がなくなっているのではなく、相談テーマが「死亡保障一本」から、医療、老後、資産形成、家計全体へ広がっているということです。
この記事では、既存の集客導線を否定せず、Behavior Leadsのような 保険リーズ を併用して面談枠を安定させる考え方を、代理店経営・店舗運営の視点で整理します。
この記事で整理する実務ポイント
- 1保険マンモスやオカネコを使いながら、別の保険リーズを併用する意味を整理します。
- 2中小保険ショップが空き枠を可視化し、面談機会を増やすための運用設計を解説します。
- 3リーズごとの役割を分け、比較ではなくポートフォリオとして管理する方法を紹介します。
- 4Behavior Leadsを併用する際に、事前アンケートやAIチャットログを面談準備に活かすポイントを整理します。
- 5コンプライアンスと募集品質を守りながら、無理なく面談数を増やす考え方を確認します。
検索上位の傾向:利用者向け比較は多いが、代理店運用の話は少ない
「保険マンモス オカネコ 比較」などで検索すると、上位には利用者向けに口コミ、無料相談、FP紹介、オンライン相談の特徴を比較する記事が多く見られます。保険マンモスは公式サイトで無料保険相談の申し込み導線を案内しており、生命保険を中心にお金全般の相談ができるFP紹介型のサービスとして認知されています。参考: (保険マンモス公式サイト)
オカネコは、公式サイトで「3分でかんたん家計診断」を掲げ、家計診断やお金に関する相談、面談、セミナー参加などができるオンラインサービスとして案内されています。参考: (オカネコ公式サイト)
一方で、保険代理店側の視点で「複数サービスをどう併用し、どの時間帯の空き枠をどう埋めるか」まで踏み込んだ記事は多くありません。そこで本記事では、利用者目線のサービス比較ではなく、 代理店経営・店舗運営の視点での保険リーズ併用術 に絞って解説します。
保険マンモスやオカネコを使っていれば、他のリーズは不要ですか?
すでに保険マンモスやオカネコ経由の相談があります。それでも別の保険リーズを併用する意味はありますか?
あります。ポイントは、どちらが優れているかではなく、相談枠の空き方に合わせて導線を分けることです。既存サービスで安定して埋まる枠は活かしつつ、平日昼・夜間・急なキャンセル後などの空き枠を補う導線として、面談課金型の保険リーズを併用する考え方が現実的です。
併用の基本は「集客チャネルを競わせない」ことです
複数の保険リーズを使うときに失敗しやすいのは、すべてのチャネルを同じ基準で比べてしまうことです。紹介、店舗検索、比較サイト、FPマッチング、Web広告、保険リーズは、それぞれ得意な役割が違います。
たとえば、地域名検索からの来店予約は「近くで相談したい」という層に強く、既契約者紹介は信頼形成が早い反面、件数を急に増やしにくい傾向があります。保険マンモスやオカネコのようなサービスは、保険相談や家計相談を検討している利用者との接点になります。
そこにBehavior Leadsのような面談課金型の保険リーズを加える場合は、 不足している時間帯や担当者の稼働率を補うチャネル として位置づけると運用しやすくなります。チャネルごとの優劣を決めるのではなく、「どの相談枠に、どの導線が合っているか」を見るのがコツです。
保険リーズは、件数を増やすためだけのものではありません。空いている時間を、相談者の悩みに向き合う時間へ変えるための仕組みとして考えることが大切です。
生命保険相談は「加入するかどうか」から「どう見直すか」へ広がっています
保険リーズ併用を考える前提として、いまのお客様の相談テーマが多様化していることを押さえておきたいところです。生命保険文化センターの (2024年度 生命保険に関する全国実態調査) では、生命保険・個人年金保険を含む世帯加入率は2人以上世帯で89.2%、単身世帯で45.6%とされています。
この数字から分かるのは、多くの世帯では「初めて生命保険に入るか」だけでなく、既契約の見直し、医療保障の過不足、教育費、住宅ローン、老後資金、NISA・iDeCoとのバランスなど、複数の論点が混ざりやすいということです。
そのため、保険セールスの現場では、いきなり商品説明に入るよりも、まず相談者の不安を整理し、家計全体の中で保障の位置づけを確認することが重要になります。面談前に相談テーマが少しでも分かっていれば、初回面談の入り方は大きく変わります。
併用運用で最初に決めたい5つのルール
- 1各チャネルからの予約数を、店舗別・募集人別・曜日別・時間帯別に分けて確認します。
- 2平日昼、平日夜、土日午前など、空きやすい枠を先に特定してからリーズ配分を考えます。
- 3保険マンモス、オカネコ、自社サイト、紹介、Behavior Leadsの役割を分けて管理します。
- 4初回面談後の進捗を同じ項目で記録し、成約率だけでなく再面談率や面談準備のしやすさも見ます。
- 5カレンダーを常に最新化し、受けられない時間帯に予約が入らないよう店舗内で運用ルールを徹底します。
Behavior Leadsは「AI相談後」のお客様とつながる保険リーズです
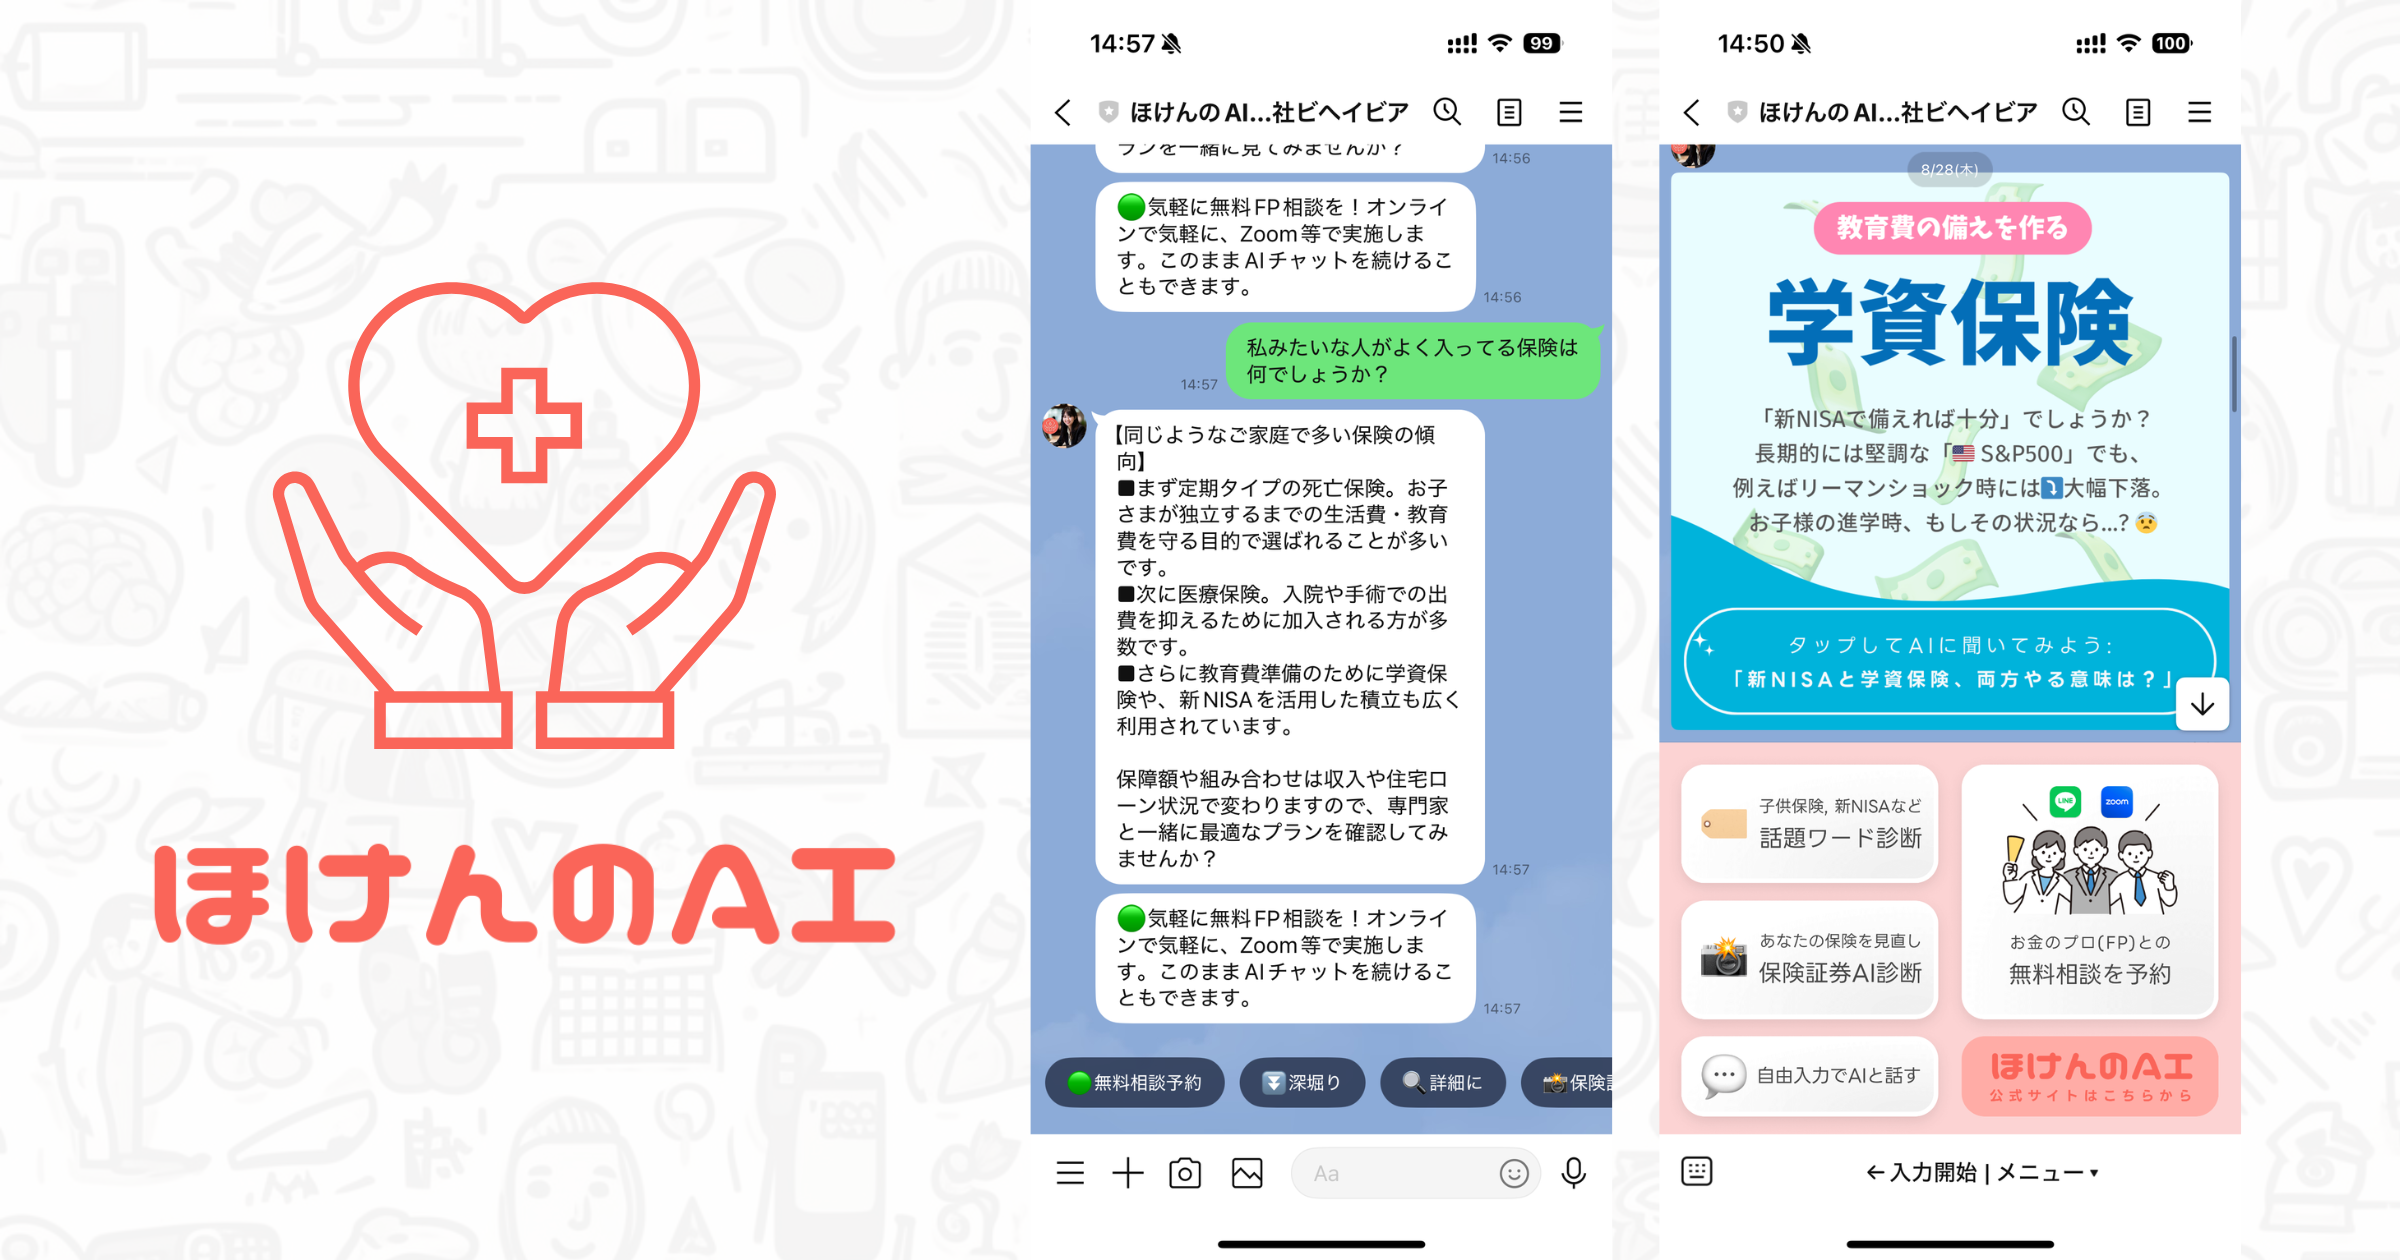
Behavior Leadsは、Finatextが提供する保険代理店・保険募集人向けの 買取型リーズサービス です。弊社が運営する「ほけんのAI」でAIチャット相談を行った方のうち、「もっと深く人間のFPと話したい」「加入を検討したい」という方と募集人さまをお引き合わせします。公式情報はこちらです。参考: (Behavior Leads公式ページ)
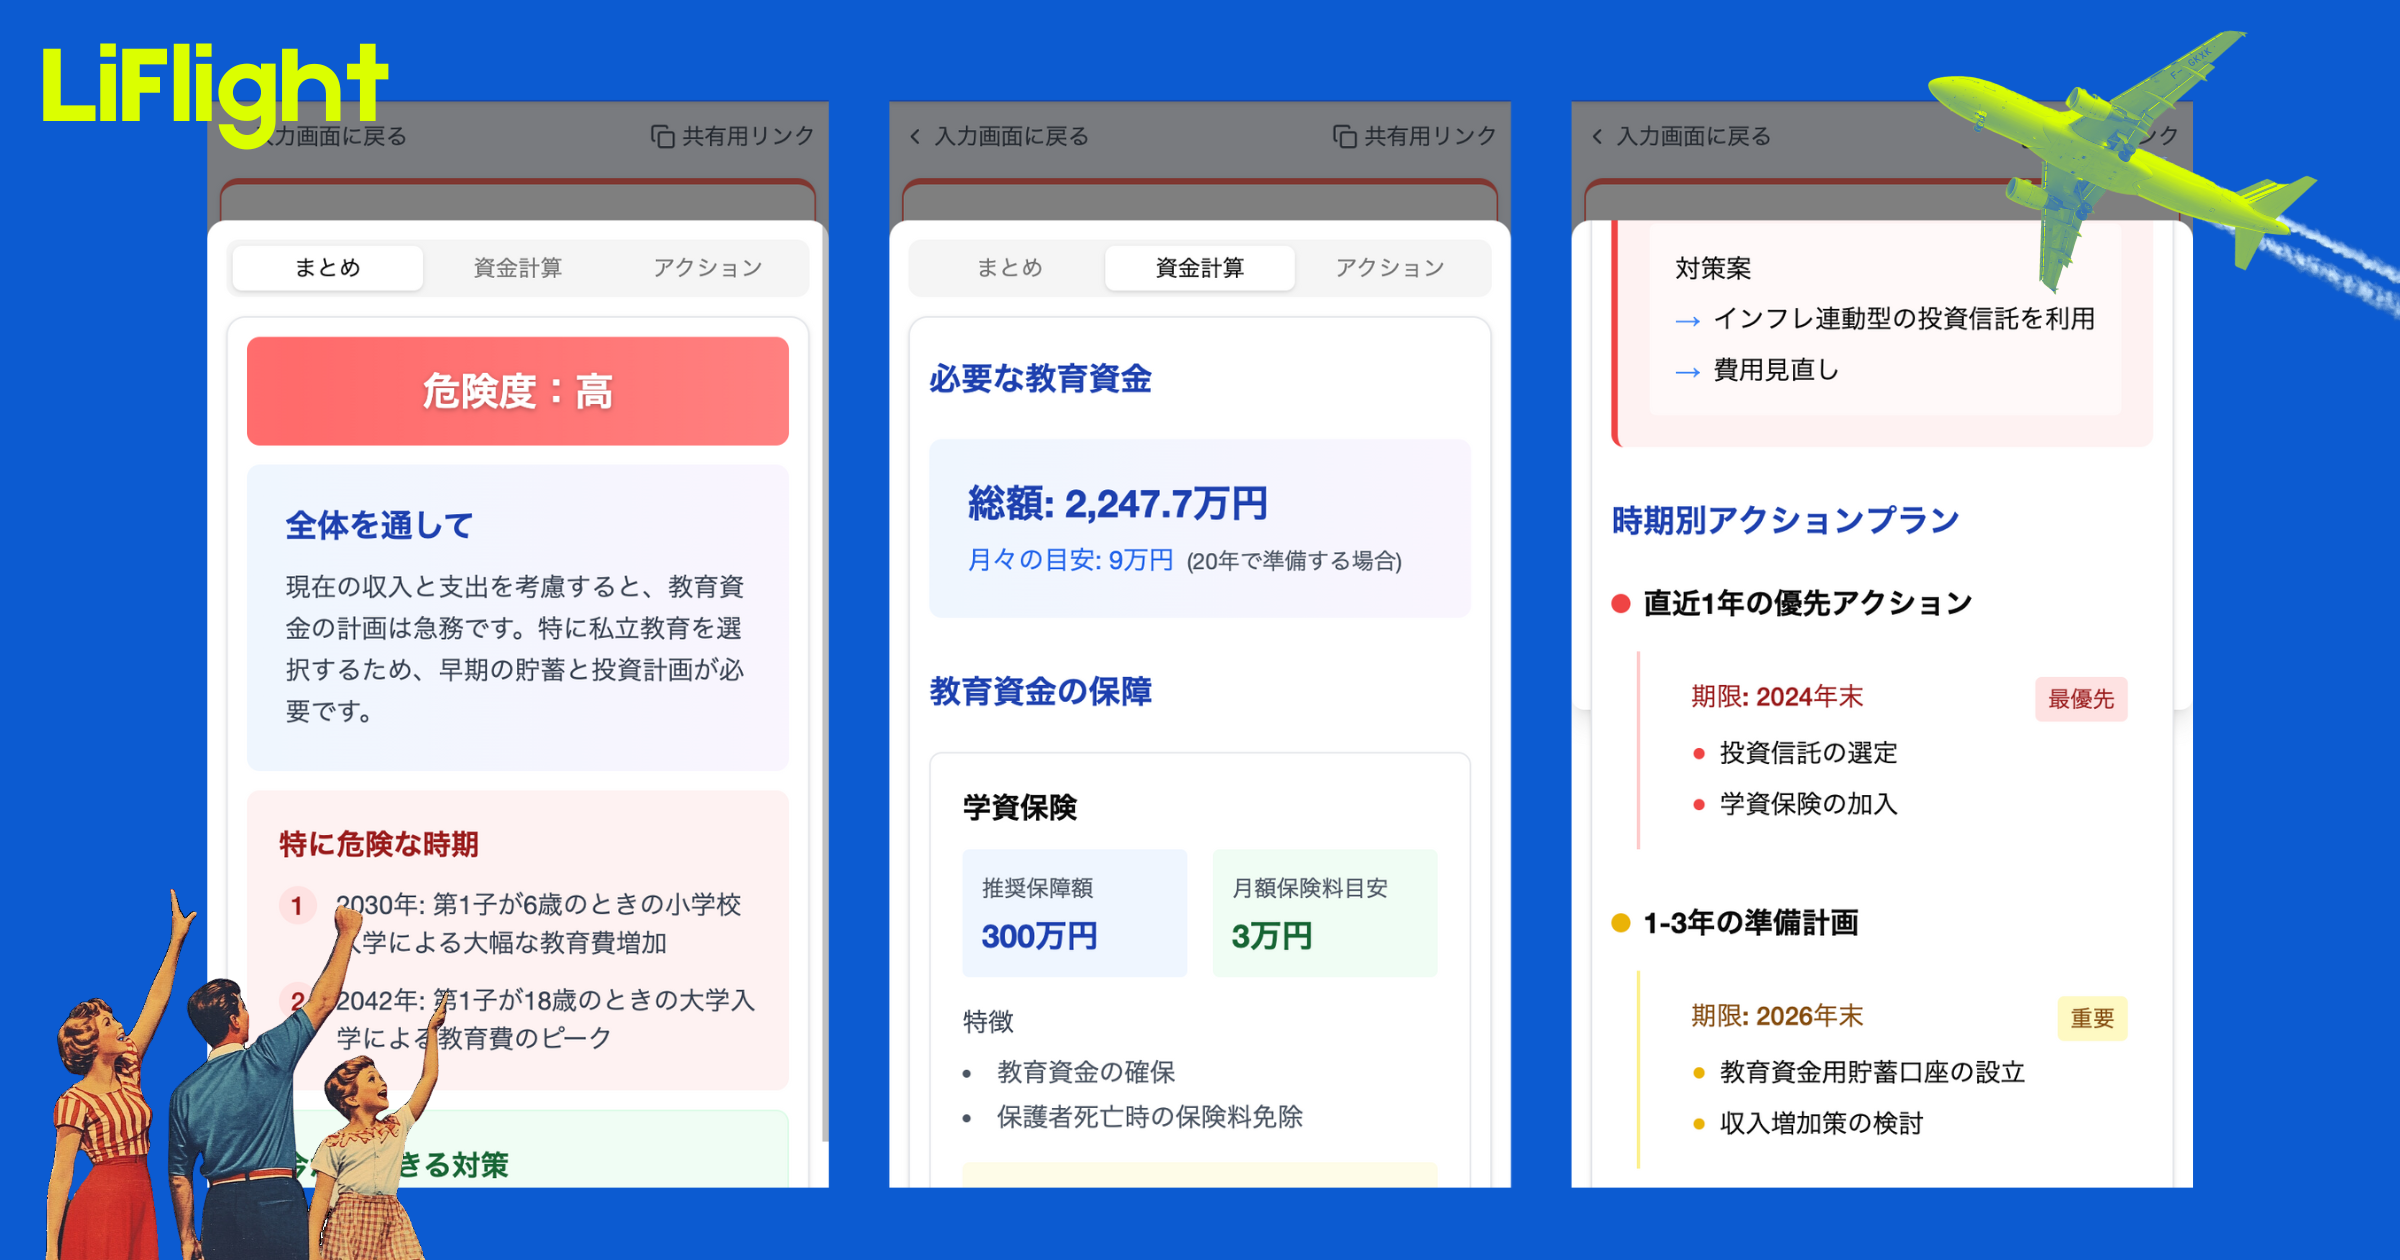
特徴は、AI相談を通じてお客様の関心がある程度整理された状態で面談につながる点です。専用画面でAIチャットログを確認できるため、面談前に「何に不安を感じているのか」「家計、教育費、老後資金、医療保障のどこに関心があるのか」を把握しやすくなります。
さらに、相談予約フォームでは、お金で一番気になること、気になるリスク、保有しているもの、将来に向けた準備、相談したい内容などを確認します。初回面談の冒頭でゼロから聞き出すのではなく、事前情報を踏まえて「今日は教育費と万一の保障を一緒に整理しましょう」と入れるため、相談者にとっても話しやすい面談になりやすいのです。
急に面談が増えて対応品質が落ちるのが心配ですか?
空き枠は埋めたいのですが、面談が増えすぎて準備不足になるのが心配です。
まずは受けたい時間帯だけカレンダーを開け、店舗全体ではなく一部の募集人から始めるのがおすすめです。Behavior Leadsでは面談前に事前アンケートやAIチャットログを確認できるため、短時間でも面談準備の方向性を立てやすくなります。
空き枠を埋めるには、カレンダー運用が成否を分けます
空き枠対策で見落とされがちなのが、カレンダーの精度です。面談枠が空いているように見えても、実際には店舗会議、既契約者対応、移動、事務処理が入っていることがあります。この状態で外部リーズを増やすと、日程変更や対応遅れが起きやすくなります。
Behavior Leadsでは、募集人さまのオンラインカレンダーと連携し、空き日時を自動検出した上で予約を差し込みます。対応カレンダーはGoogleカレンダー、Outlook、iPhoneのiCloudカレンダー、またはいずれも使っていない場合の弊社システム内蔵カレンダーです。
年中無休の7:00〜23:00の間で、カレンダー上で空いている時間に送客される仕組みのため、 入れたくない時間は予定として埋めておく運用 が欠かせません。朝7時台は対応しない、夜22時以降は受けない、毎週水曜の午後は既契約者フォローに充てる、といった方針がある場合は、あらかじめ時間範囲予定としてブロックしておくことが実務上のポイントです。
保険リーズの本当の費用は、請求額だけではなく、準備できない面談、対応しきれない予約、空いたままの相談枠にも表れます。
保険マンモス・オカネコとの併用では、評価指標を分けて見ます
併用運用では、「どのサービスが一番良いか」だけで判断しないことが大切です。チャネルごとに利用者の動機、相談テーマ、面談前の情報量、日程調整の流れが異なるため、同じ物差しだけで比較すると判断を誤ります。
見るべき指標は、面談実施率、初回面談の準備しやすさ、再面談率、成約までの期間、対応工数、キャンセル時の費用負担などです。特に中小保険ショップでは、単価の安さだけでなく、 募集人の時間をどれだけ有効に使えるか が利益に直結します。
実務では、週次で「予約数」「実施数」「再面談数」「次回日程確定数」「対応者」「相談テーマ」を簡単に記録するだけでも十分です。最初から複雑な分析表を作るより、店舗ミーティングで見返せる粒度にしておくほうが継続できます。
請求条件は、導入前に店舗全員で理解しておきます
保険リーズを併用するときは、件数だけでなく請求条件も確認しておく必要があります。Behavior Leadsは面談課金型で、面談が実施できた場合にのみ料金が発生します。お客様のドタキャンなどで面談が実現しなかった場合の費用はかかりません。
面談の定義は、予定時間に何らかのオンライン通話ツール上で通話が実現したことです。基本的には60分枠となり、お客様には最低40分以上お話しいただくようご案内しています。毎月初に先月分の面談数を確認し、請求書を送付する流れです。
また、18歳未満、未就労の学生、無職の方、生活保護受給者、所定の疾病歴に該当する方、保険会社や代理店に所属し募集人として活動している方など、所定の請求対象外条件も設定されています。ただし「まずは相談したいだけだった」という理由だけでは基本的に請求対象となるため、導入前には 請求対象・対象外の線引き を店舗全員で理解しておくことが大切です。
コンプライアンス面では、取得経路と募集プロセスを説明できる状態にします
保険リーズを使う以上、見込み客情報の取得経路、利用目的、面談時の説明内容、比較推奨販売のプロセスを記録できる状態にしておくことが重要です。
金融庁の (2026年 保険モニタリングレポート) では、保険代理店における募集管理態勢や比較推奨販売の適正化などが引き続き論点として示されています。中小代理店であっても、「なぜこの商品を案内したのか」「お客様の意向をどう把握したのか」「複数商品を扱う場合に比較・推奨の考え方をどう説明したのか」を残す姿勢は欠かせません。
個人情報の取扱いについても、個人情報保護委員会の (個人情報保護法ガイドライン(通則編)) を踏まえ、利用目的、保管方法、アクセス権限、不要になった情報の取扱いを社内ルールとして整えておきたいところです。
Behavior Leadsを運営するFinatextは自社では保険を販売していませんが、保険業法を遵守するため、各保険会社からの意見も受けながら開発しています。代理店側でも、面談記録、意向把握、比較推奨の説明、個人情報管理を自社ルールに沿って徹底することが前提です。
まとめ:重要ポイント
- 1保険マンモスやオカネコを利用中でも、平日昼・夜間・担当者別の空き枠があるなら保険リーズ併用の余地があります。
- 2複数チャネルは優劣で比較するのではなく、役割を分けて予約導線のポートフォリオとして管理します。
- 3Behavior Leadsは、ほけんのAIで相談したお客様と募集人をつなぐ面談課金型の買取型リーズサービスです。
- 4AIチャットログや事前アンケートを確認することで、初回面談の準備とヒアリングの質を高めやすくなります。
- 5カレンダー管理、請求条件の理解、面談記録、比較推奨販売の説明を整えることが、継続運用の前提です。
ぜひ無料オンライン相談を
保険マンモスやオカネコを使っていても、平日昼・夜間・担当者別の空き枠が残るなら、Behavior Leadsの併用で面談機会を増やせる可能性があります。現在の予約状況や募集人ごとの稼働状況をもとに、無理のない導入方法を無料オンライン相談で一緒に整理しましょう。
関連記事一覧
生命保険料控除とふるさと納税不安を保険集客につなげる面談術
生命保険料控除とふるさと納税の上限不安を、制度説明で終わらせず家計・保障見直し面談へつなげる保険集客術を解説します。

予定利率上昇を貯蓄型保険相談に変える保険集客術|保険リーズ活用
予定利率上昇で増える貯蓄型保険相談を、利回り説明だけで終わらせず、家計・保障・老後資金の初回面談へ広げる保険集客術を解説します。既契約見直しで確認すべき注意点やBehavior Leads活用も整理します。
死亡保険ランキング閲覧層を面談化する保険集客術
死亡保険ランキングを見ても選べない30代子育て世帯に、必要保障額・教育費・遺族年金を整理し、面談につなげる保険集客術を解説します。
個人向け国債と一時払い終身保険比較を保険集客へつなげる面談術
個人向け国債と一時払い終身保険の比較相談を、利回り説明で終わらせず、相続・退職金・保障見直し面談へつなげる保険集客術を解説します。

配偶者手当廃止の手取り不安を面談化する保険集客術|保険リーズ活用
配偶者手当廃止による手取り不安を、扶養・働き方・家計・保障見直しの面談につなげる保険集客術を公的情報と実務手順で解説します。

10月の控除証明書ラッシュを面談化する保険集客術|保険リーズ活用
10月の生命保険料控除証明書ラッシュを保険集客に変える方法を解説。年末調整、再発行、電子交付、面談導線、Behavior Leads活用まで整理します。