

【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)

生命保険料控除証明書
電子交付
年末調整
マイナポータル連携
QRコード付証明書
子育て世帯6万円特例
保険見直し
年末調整前に電子交付を確認したい理由
10月に入ると、勤務先から年末調整の案内が届き始めます。紙の証明書を待っているうちに提出期限が近づき、「どの保険の控除証明書が足りないのか分からない」と慌てる方も少なくありません。
年末調整で使う 生命保険料控除証明書 は、保険会社のマイページやマイナポータル連携で電子データとして受け取れる場合があります。電子交付を使えば、紛失リスクを減らし、勤務先の年末調整システムへ入力しやすくなるのが大きな利点です。
この記事では、2026年10月時点で年末調整前に確認したい電子交付の3手順を、紙提出になった場合の対応や、2026年分の子育て世帯向け一般生命保険料控除の6万円特例とあわせて整理します。
年末調整前の電子交付3手順
- 1加入中の保険会社が電子交付やマイナポータル連携に対応しているか、マイページや案内メールで確認します。
- 2マイナポータル連携または保険会社サイトから、控除証明書の電子データを取得します。
- 3勤務先の提出方法に合わせて、電子データのアップロードかQRコード付証明書の印刷を選びます。
電子交付は「紙の証明書の代わり」になる仕組み
電子交付 とは、生命保険会社などが控除証明書を電子データで交付する仕組みです。国税庁は、平成31年1月以後、保険会社等が書面で交付していた控除証明書を電子データで交付できるようになり、年末調整でも勤務先へ電子的に提出できるようになったと案内しています。詳しくは(控除証明書等の電子的交付について)で確認できます。
ただし、電子交付を申し込むと紙の証明書が送られなくなる保険会社もあります。便利な一方で、勤務先が電子データ提出に未対応の場合は、後述するQRコード付証明書への変換が必要になることがあります。まずは勤務先の年末調整案内に「電子データ可」「XMLファイル可」「紙で添付」などの記載がないか確認しましょう。
電子データならそのまま勤務先に出せますか?
保険会社のサイトから控除証明書をダウンロードできました。このファイルをそのまま会社に送れば大丈夫ですか?
勤務先の年末調整システムが電子データに対応していれば、そのままアップロードできることがあります。未対応の場合は、国税庁のQRコード付証明書等作成システムで印刷用の証明書に変換して提出する流れになります。
手順1:保険会社の対応状況と受取方法を確認する
最初に見るべきなのは、加入している保険会社のマイページです。10月上旬以降、生命保険料控除証明書の発行状況、電子交付の申込期限、マイナポータル連携の可否が案内されることが多くなります。
国税庁の(マイナポータル連携可能な控除証明書等発行主体一覧)には、保険料控除証明書に対応する生命保険会社、損害保険会社、共済などが掲載されています。ただし、対応状況は「会社単位」で見えても、契約内容や利用開始時期によって取得方法が異なる場合があります。最終的には、自分の契約者サイトで確認するのが確実です。
電子交付は便利ですが、年末調整の提出方法は勤務先ごとに違います。先に会社の案内を読んでから動くと、やり直しを減らせます。
複数契約がある家庭ほど「1枚届いたから終わり」に注意
複数の保険に入っている家庭では、一般生命保険料控除、介護医療保険料控除、個人年金保険料控除が混在しがちです。たとえば、死亡保険は一般生命保険料、医療保険やがん保険は介護医療保険料、税制適格特約のある個人年金保険は個人年金保険料に分かれます。
証明書が1枚だけ届いても、別の契約分が未発行というケースがあります。保険会社ごと、契約ごとに確認し、「紙で届いたもの」「電子データで取得したもの」「まだ未発行のもの」を分けておくと、勤務先への申告漏れを防ぎやすくなります。
電子交付の提出前チェック
- 1勤務先の年末調整システムが電子データのアップロードに対応しているか確認します。
- 2電子データをそのまま印刷するだけでは使えない場合があるため、提出形式を確認します。
- 3旧契約と新契約、一般・介護医療・個人年金の控除区分を見間違えないようにします。
- 4年払いや前納の契約は、発行時期が月払契約とずれることがあるため注意します。
- 5電子交付を申し込んだ後に紙の証明書が郵送されるかどうか、保険会社の注意書きを確認します。
手順2:マイナポータル連携か保険会社サイトで取得する
マイナポータル連携 を利用すると、対応している控除証明書データをまとめて取得し、年末調整ソフトや確定申告に連携しやすくなります。国税庁は、令和2年10月からマイナポータルを通じて電子的控除証明書等を一括取得し、自動入力できる仕組みが始まったと説明しています。
利用には、マイナンバーカード、利用者証明用電子証明書の暗証番号、スマホまたはICカードリーダーなどが必要です。一方、保険会社の契約者サイトから直接ダウンロードする方法もあります。こちらは保険会社ごとにログインIDや二段階認証が必要なため、年末調整の締切直前にパスワード再設定で時間を取られないよう、10月中にログインできるか確認しておくと安心です。
手順3:勤務先が紙提出ならQRコード付証明書に変換する
勤務先が紙の添付書類を求める場合、電子データをそのまま印刷しても証明書として扱えないことがあります。この場合は、国税庁の(QRコード付証明書等作成システムについて)を使い、電子的控除証明書をQRコード付証明書に変換してから印刷します。
同システムは、生命保険料控除証明書などの電子的控除証明書等から、所得税の確定申告または年末調整で提出するQRコード付控除証明書等をパソコンで作成する仕組みです。国税庁はスマートフォンを推奨環境外と案内しているため、スマホだけで完結できると思っていると提出直前に困ることがあります。自宅のプリンター、コンビニ印刷、勤務先のルールを早めに確認しておきましょう。
紙の控除証明書が届いた後でも電子交付は使えますか?
紙の控除証明書がもう届いています。電子交付に切り替える意味はありますか?
勤務先が電子提出に対応しているなら、入力ミスや紛失を減らせるメリットがあります。ただし、紙と電子を二重に提出しないこと、同じ契約を重複入力しないことが大切です。迷う場合は、勤務先に「紙と電子のどちらを出せばよいか」を確認してから進めましょう。
2026年分は子育て世帯の6万円特例も確認する
2026年分の所得税では、23歳未満の扶養親族がいる場合、新制度の一般生命保険料控除の適用限度額が4万円から6万円に拡充されます。生命保険協会の資料でも、令和8年の生命保険料控除において、23歳未満の扶養親族を有する場合に一般生命保険料控除の所得控除限度額が6万円に拡充され、全体の所得控除限度額は12万円のままとされています。詳しくは(生命保険料控除に関する税制改正について)で確認できます。
ここで注意したいのは、控除証明書そのものに「あなたが6万円特例の対象です」と分かりやすく表示されるとは限らないことです。扶養親族の年齢は原則としてその年の12月31日の現況で判定されます。扶養親族の年齢、契約区分、新旧制度の別、支払保険料を年末調整の申告書側で正しく反映する必要があります。
控除額だけを追うと、保険料を払いすぎていることに気づきにくくなります。大切なのは、保障・貯蓄・投資のバランスを同時に見ることです。
6万円特例で確認したい「所得税だけ」のポイント
2026年の6万円特例は、住民税まで同じように上がるわけではありません。たとえばライフネット生命の2026年4月30日付のお知らせでも、2026年分の所得税において適用され、住民税は拡充措置の対象外と説明されています。制度の詳細は(生命保険料控除制度に関するお知らせ)でも確認できます。
また、一般生命保険料控除の上限が6万円になっても、一般・介護医療・個人年金を合わせた所得税の全体上限は12万円のままです。すでに介護医療保険料控除や個人年金保険料控除を上限近くまで使っている家庭では、「一般枠が増えた分だけ必ず税負担が大きく下がる」とは限りません。控除額を目的に保険を増やすより、必要な保障に絞ることを優先しましょう。
控除証明書を集めたら保険料の棚卸しも同時に行う
年末調整は、保険料を見直す絶好のタイミングです。控除証明書には、年間の支払保険料、契約区分、保険会社名がまとまっています。家計簿をつけていない方でも、証明書を並べるだけで「毎年いくら保険に払っているか」が見えやすくなります。
特に30代・40代の子育て世帯は、死亡保障、医療保障、教育費、NISAやiDeCoへの積立が同時に重なります。控除で税負担が少し軽くなるとしても、不要な保障に入り続けると、教育費や老後資金に回す余力が減ってしまいます。死亡保障は家族の生活費、医療保障は入院や手術時の支出、貯蓄・運用は将来資金というように、目的別に分けて見直しましょう。
年末調整前にやっておきたい家計の整理
控除証明書を確認したら、保険の目的を3つに分けて考えると整理しやすくなります。家族の生活費を守る死亡保障、入院や手術に備える医療保障、将来資金を準備する貯蓄・運用の3つです。
貯蓄型保険に入っている場合は、解約返戻金や予定利率だけでなく、NISAや預貯金との役割分担も確認しましょう。保険は万一への備え、投資は将来の資産形成、現金は短期の支払いに使うお金です。年末調整の作業を単なる事務手続きで終わらせず、家計全体を整えるきっかけにするのがおすすめです。
まとめ:重要ポイント
- 1生命保険料控除証明書は、保険会社サイトやマイナポータル連携で電子交付を受けられる場合があります。
- 2勤務先が電子提出に未対応の場合は、国税庁のQRコード付証明書等作成システムで印刷用に変換します。
- 32026年分の所得税では、23歳未満の扶養親族がいる場合に一般生命保険料控除の6万円特例が使える可能性があります。
- 46万円特例は住民税の拡充ではなく、所得税の全体上限12万円も変わらないため、申告内容を落ち着いて確認しましょう。
- 5控除証明書を集めるタイミングで、年間保険料とNISA・iDeCo・教育費の配分も見直しましょう。
まずは無料オンライン相談で家計と保険を棚卸し
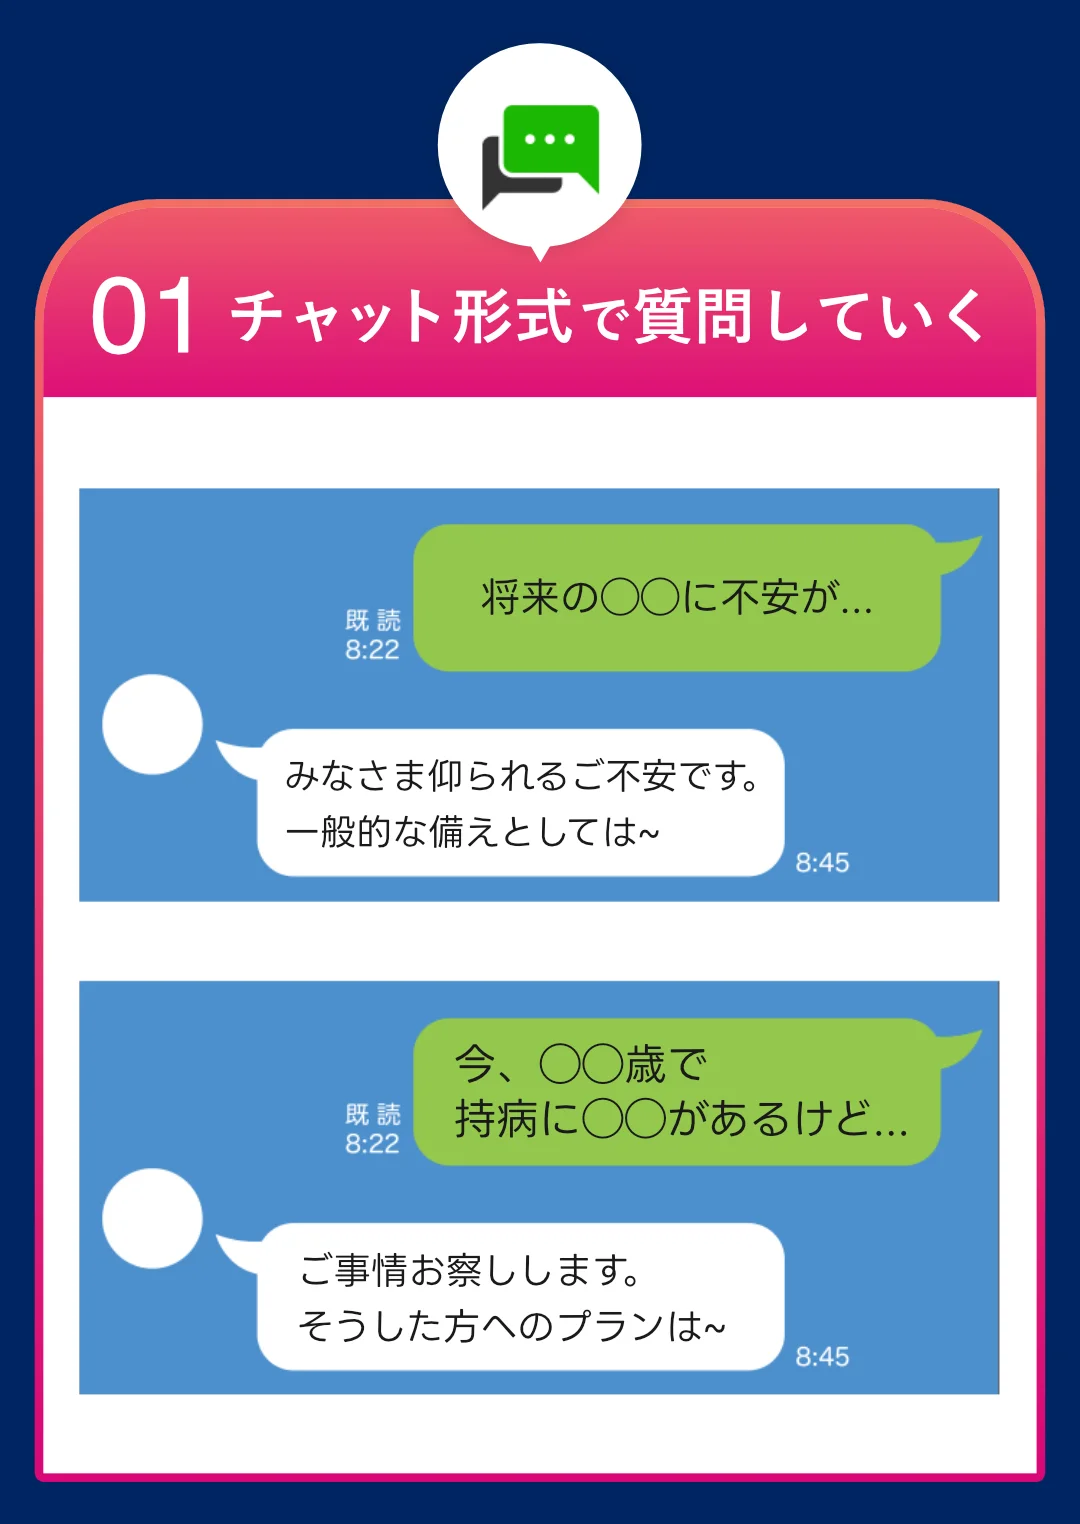
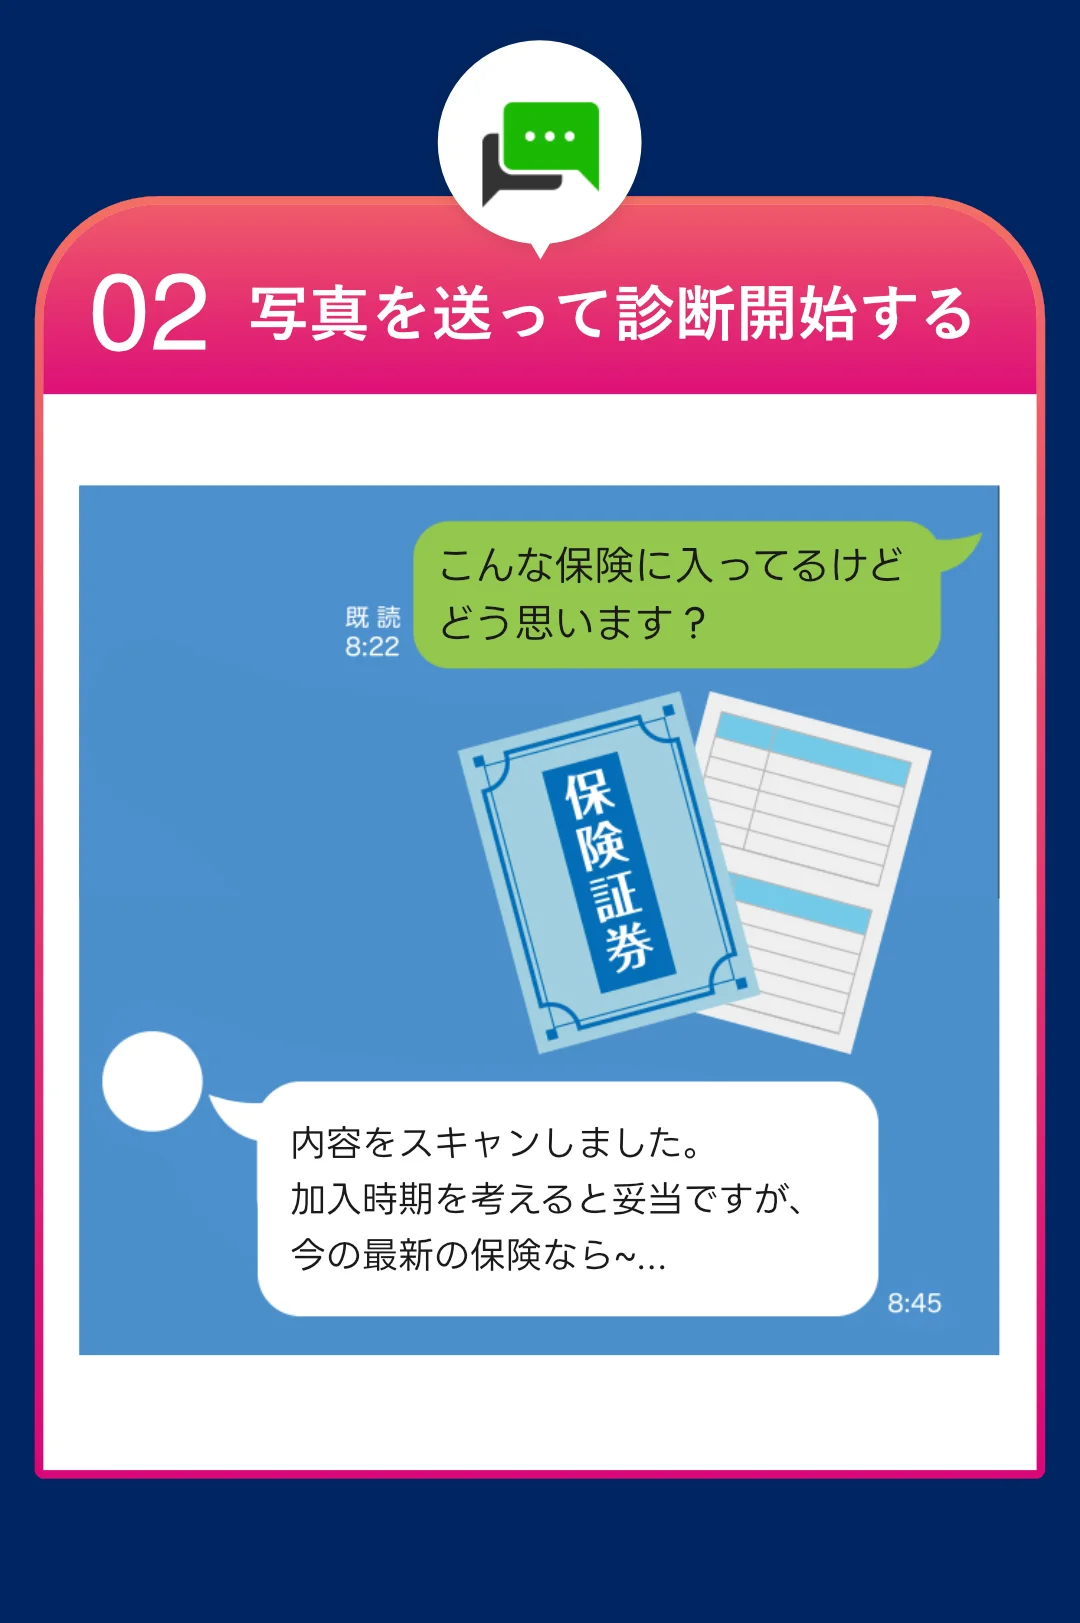
生命保険料控除証明書の見方、電子交付の進め方、保険料の払いすぎ確認は、家計全体で見ると判断しやすくなります。ほけんのAIなら、まずAIに相談し、必要に応じて有資格者のFPへオンラインで無料相談できます。保険、NISA、教育費を中立的な立場で整理したい方は、LINEから気軽に相談を始めてみてください。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!
関連記事一覧

【2026年10月更新】親の生命保険見直し|保険料確認3手順
親の生命保険見直しを50代子世代向けに解説。保険料、保障目的、契約者・受取人、税金、医療・介護費、子世代家計への影響を3手順で整理します。

【2026年10月更新】生命保険料の平均|30代子育て払いすぎ3チェック
30代子育て世帯の生命保険料の平均を最新統計で確認。手取り比率、必要保障額、貯蓄型保険、控除やNISAとの配分から払いすぎを見直す方法を解説します。

【2026年10月更新】生命保険ランキング前の見方|40代子育て必要額3基準
40代子育て世帯が生命保険ランキングを見る前に、生活費、教育費、遺族年金・団信を踏まえた必要保障額3基準を最新制度で整理します。
【2026年10月更新】定期保険を更新しない判断3基準|40代向け
40代が定期保険を更新しない前に確認すべき死亡保障の不足額、更新後保険料、健康告知を整理。教育費、遺族年金、NISA、生命保険料控除まで最新情報で解説します。
【2026年10月更新】学資保険と奨学金不採用|入学金不足3チェック
学資保険と奨学金不採用で入学金が足りない不安を、支払期限、満期日、代替資金の3チェックで整理。多子世帯の修学支援、国の教育ローン、NISA現金化の注意点も解説します。
【2026年10月更新】新NISA積立停止と生命保険|家計を守る解約前3基準
新NISAの積立停止と生命保険の解約で迷う家庭向けに、売却との違い、必要保障額、家計赤字の見方を最新統計と3基準で整理します。