

【2026年9月更新】医療保険の日額5000円|足りる人と増やす人の3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)

医療保険 日額5000円
入院給付金 5000円
高額療養費制度 2026
入院一時金
傷病手当金
医療保険 見直し
家計見直し
目次
日額5000円は少ないのか、まず結論から
結論から言うと、 医療保険の日額5000円 は、すべての人に少ない金額ではありません。日本には公的医療保険と高額療養費制度があるため、短期入院で、個室を使わず、生活防衛資金もある家庭なら、日額5000円で現実的に対応できるケースがあります。
一方で、2026年8月から高額療養費制度は見直され、所得区分ごとの月額自己負担限度額が変更されました。さらに、入院時の食事代は2026年6月から一般の方で1食550円になっており、保険診療以外の出費も無視できません。個室を希望する人、入院や自宅療養で収入が止まりやすい人、貯蓄を大きく崩したくない人は、日額を増やすだけでなく、入院一時金や就業不能保障との組み合わせで考えることが大切です。
日額5000円で確認したい入院費の内訳
- 1公的医療保険の対象になる治療費は、高額療養費制度によって月ごとの自己負担に上限があります。
- 2入院中の食事代、差額ベッド代、衣類や日用品、家族の交通費は自己負担になりやすい費用です。
- 3日額5000円なら、10日入院で5万円、30日入院で15万円の給付額になります。
- 4短期入院が中心の病気では、日額の高さよりも入院一時金の有無が安心感を左右することがあります。
- 5長期入院や通院治療が続く病気では、医療費だけでなく収入減への備えも重要になります。
2026年の高額療養費見直しで何が変わったか
高額療養費制度は、1か月の医療費自己負担が所得に応じた上限を超えた場合、超えた分が支給される制度です。厚生労働省の(高額療養費制度を利用される皆さまへ)では、令和8年8月からの制度例として、70歳未満・年収約370万円から約510万円の方が医療費100万円の治療を受けた場合、自己負担は約9.3万円まで抑えられると説明されています。
ただし、2026年8月からは月額負担上限額の見直しに加え、8月から翌年7月までの12か月で見る年間上限も設けられました。協会けんぽの(令和8年8月から高額療養費制度が見直されます)でも、長期療養者や低所得者へのセーフティネット機能を強化する内容として案内されています。
ここで大切なのは、医療保険の日額を「治療費の全額を民間保険で埋める金額」と考えすぎないことです。公的保障で抑えられる部分と、民間保険で補う部分を分けると、日額5000円が足りるかどうかを判断しやすくなります。
高額療養費があるなら医療保険はいらないですか?
高額療養費制度があるなら、日額5000円どころか医療保険自体いらない気もします。
治療費だけを見ると、そう感じる人もいます。ただし、食事代、差額ベッド代、家族の交通費、入院中の収入減は制度でまかなえないことがあります。医療保険は、治療費そのものよりも、入院した月の家計の穴を埋める目的で考えると判断しやすいです。
実際の入院費は平均だけで判断しない
生命保険文化センターの(入院費用(自己負担額)はどれくらい?)によると、2025年度調査では直近の入院時の1日あたり自己負担費用は平均24,300円、自己負担費用の総額は平均18.7万円です。この金額には、治療費や食事代、差額ベッド代のほか、交通費、衣類、日用品費なども含まれます。
ただし、平均額をそのまま「必要な日額」と見るのは危険です。短期入院で個室を使った人は1日あたりが高く見えやすく、長期入院では1日あたりが低く見えることもあります。日額5000円は、10日入院なら5万円です。平均総額18.7万円との差額を、貯蓄や勤務先制度で埋められるかを確認するほうが実践的です。
医療保険は、日額を高くするほど安心に見えますが、毎月の保険料が家計を圧迫すると本末転倒です。守りたいのは給付金の額ではなく、入院後も生活が崩れないことです。
基準1:貯蓄で3か月分の生活費を守れるか
最初の基準は、 生活防衛資金 がどれくらいあるかです。生活費の3か月分から6か月分が現金で確保できている家庭なら、短期入院の自己負担や雑費は貯蓄で対応しやすく、日額5000円でも過不足が出にくい傾向があります。
たとえば、月の生活費が30万円の家庭なら、最低でも90万円、できれば180万円程度の現金余力があると、10万円から20万円規模の医療費や入院関連費に慌てにくくなります。反対に、貯蓄が少ない、毎月の収支が赤字に近い、教育費や住宅ローンで固定費が重い家庭は、数万円から十数万円の出費でも家計に響きます。
この場合は、日額を7000円や1万円に上げる前に、入院一時金を付ける、保険料を上げすぎない範囲で保障を厚くする、不要な特約を整理する、といった順番で検討しましょう。
基準2:入院中の収入減がどれだけ大きいか
会社員や公務員は、病気やけがで働けないときに傷病手当金を受け取れる場合があります。協会けんぽの(傷病手当金)では、業務外の病気やけがで働けず、十分な報酬を受けられない場合などに、支給開始日から通算1年6か月を限度に支給されると説明されています。支給額は、おおまかに標準報酬月額を30で割った額の3分の2が1日あたりの目安です。
一方、自営業、フリーランス、業務委託、パート収入に家計が依存している人は、入院や療養がそのまま収入減につながりやすい点に注意が必要です。日額5000円は30日入院しても15万円です。治療費の補填としては役立ちますが、売上や給与の減少をまるごと埋める金額ではありません。
住宅ローン、家賃、教育費、車のローンなど固定費が高い家庭では、医療保険の日額を増やすかどうかだけでなく、就業不能保険や収入保障保険との役割分担も考えたいところです。
日額を増やす前のセルフチェック
- 1入院しても、生活費3か月分の現金を残せるか確認します。
- 2勤務先の傷病手当金、付加給付、休職制度の有無を確認します。
- 3個室を希望する可能性が高いか、差額ベッド代の許容額を決めます。
- 4既契約の手術給付金、入院一時金、先進医療特約、通院保障の有無を確認します。
- 5NISAやiDeCoの積立を止めずに、追加の保険料を払えるか確認します。
基準3:個室希望・短期入院・長期治療のどれに備えるか
3つ目の基準は、どんな入院を想定するかです。厚生労働省の(令和5年(2023)患者調査の概況)では、退院患者の平均在院日数に関する統計が公表されています。詳細資料では、令和5年9月の退院患者について、病院の平均在院日数は29.3日、一般診療所は14.2日でした。また、病院の退院患者では在院期間0日から14日が68.4%を占めています。
つまり、入院全体としては短期化の傾向を意識しつつ、病気の種類や年齢によっては長引くケースもある、という見方が現実的です。大部屋でよい、短期入院なら貯蓄で払える、家族のサポートもあるという人は、日額5000円で十分なケースがあります。一方で、仕事の都合や体調面から個室を使いたい人、子育てや介護で家族の移動費が増えそうな人は、日額5000円では心もとないかもしれません。
なお、入院時の食事代は高額療養費の対象外です。協会けんぽの(入院時食事療養費・入院時生活療養費・保険外併用療養費・訪問看護療養費)では、2026年6月1日以降、一般の方の入院時食事療養費の標準負担額が1食550円と案内されています。10日入院して毎日3食なら、食事代だけで16,500円です。ここに日用品や交通費、差額ベッド代が乗ると、日額5000円の給付だけでは足りない場面も出てきます。
日額1万円にすれば安心ですか?
迷うくらいなら日額1万円にしておけば安心ですか?
安心感は増えますが、保険料も上がります。短期入院への備えなら入院一時金、長期療養への備えなら収入減対策というように、目的に合う保障を選ぶほうがムダを抑えやすいです。
日額5000円で足りる人の目安
日額5000円で足りる人 は、貯蓄があり、公的保障を理解していて、医療保険を「最低限の上乗せ」と割り切れる人です。たとえば、会社員で傷病手当金の対象になり、生活費の数か月分を現金で持ち、個室利用に強いこだわりがない家庭なら、日額5000円でも現実的です。
このタイプの人は、医療保険を厚くしすぎるより、保険料を抑えた分を預貯金やNISAに回す考え方も合います。金融庁の(NISAを知る)では、2024年からのNISAは非課税保有期間が無期限で、つみたて投資枠と成長投資枠を併用できる制度と説明されています。医療費への備えだけでなく、教育費、老後資金、住宅費まで含めてお金の置き場所を考えることが大切です。
日額を増やす人・一時金を足す人の目安
日額を増やす人 は、入院時に家計の余裕が一気になくなる人です。具体的には、自営業で収入減が大きい人、貯蓄が少ない人、個室利用を想定している人、子どもが小さく家族のサポート費用が増えそうな人などです。
ただし、日額を増やすだけが正解ではありません。たとえば、5日から10日程度の短期入院が不安なら、入院一時金10万円や20万円のほうが家計の穴を埋めやすい場合があります。がんや三大疾病が心配なら診断一時金、長く働けないリスクが心配なら就業不能保障というように、困る場面から逆算しましょう。
保険料が上がる場合は、既存の特約や重複保障を整理してから追加するのが基本です。古い医療保険では、入院5日目から給付、1入院60日限度、通院保障なしなど、現在の医療事情に合いにくい契約もあります。証券の給付条件を確認してから、日額を上げるか、一時金を足すかを選びましょう。
日額の正解は、平均額ではなく家計ごとに変わります。迷ったときは、入院した月の支出と収入を紙に書き出すだけでも、必要な保障額がかなり見えやすくなります。
相談前に準備すると見直しが早いもの
医療保険の見直しでは、保険証券、直近の家計簿、毎月の固定費、預貯金額、勤務先の福利厚生が分かる資料があるとスムーズです。会社員の方は、健康保険組合の付加給付がある場合もあるため、勤務先の制度も確認しておきましょう。自営業やフリーランスの方は、収入が止まったときに何か月生活できるかを先に計算しておくと、医療保険と就業不能保障の優先順位を決めやすくなります。
大切なのは、医療保険を単体で決めないことです。保険料を増やすと、NISAの積立、教育費の貯蓄、老後資金づくりに回せるお金は減ります。保障と資産形成のバランスまで含めて見ると、日額5000円を維持するべきか、増やすべきかが判断しやすくなります。
まとめ:重要ポイント
- 1日額5000円は、短期入院・大部屋利用・生活防衛資金ありの家庭なら現実的な選択肢になります。
- 22026年8月から高額療養費制度は見直され、月額上限の変更と年間上限の新設を前提に自己負担を確認する必要があります。
- 3入院時の食事代、差額ベッド代、日用品、家族の交通費、収入減は公的保障だけで埋まりにくい費用です。
- 4日額を上げる前に、入院一時金、手術給付金、通院保障、就業不能保障との役割分担を確認しましょう。
- 5保険料を増やす判断は、NISAや教育費、老後資金の積立を止めない範囲で行うことが大切です。
無料オンラインFP相談で家計ごと整理できます
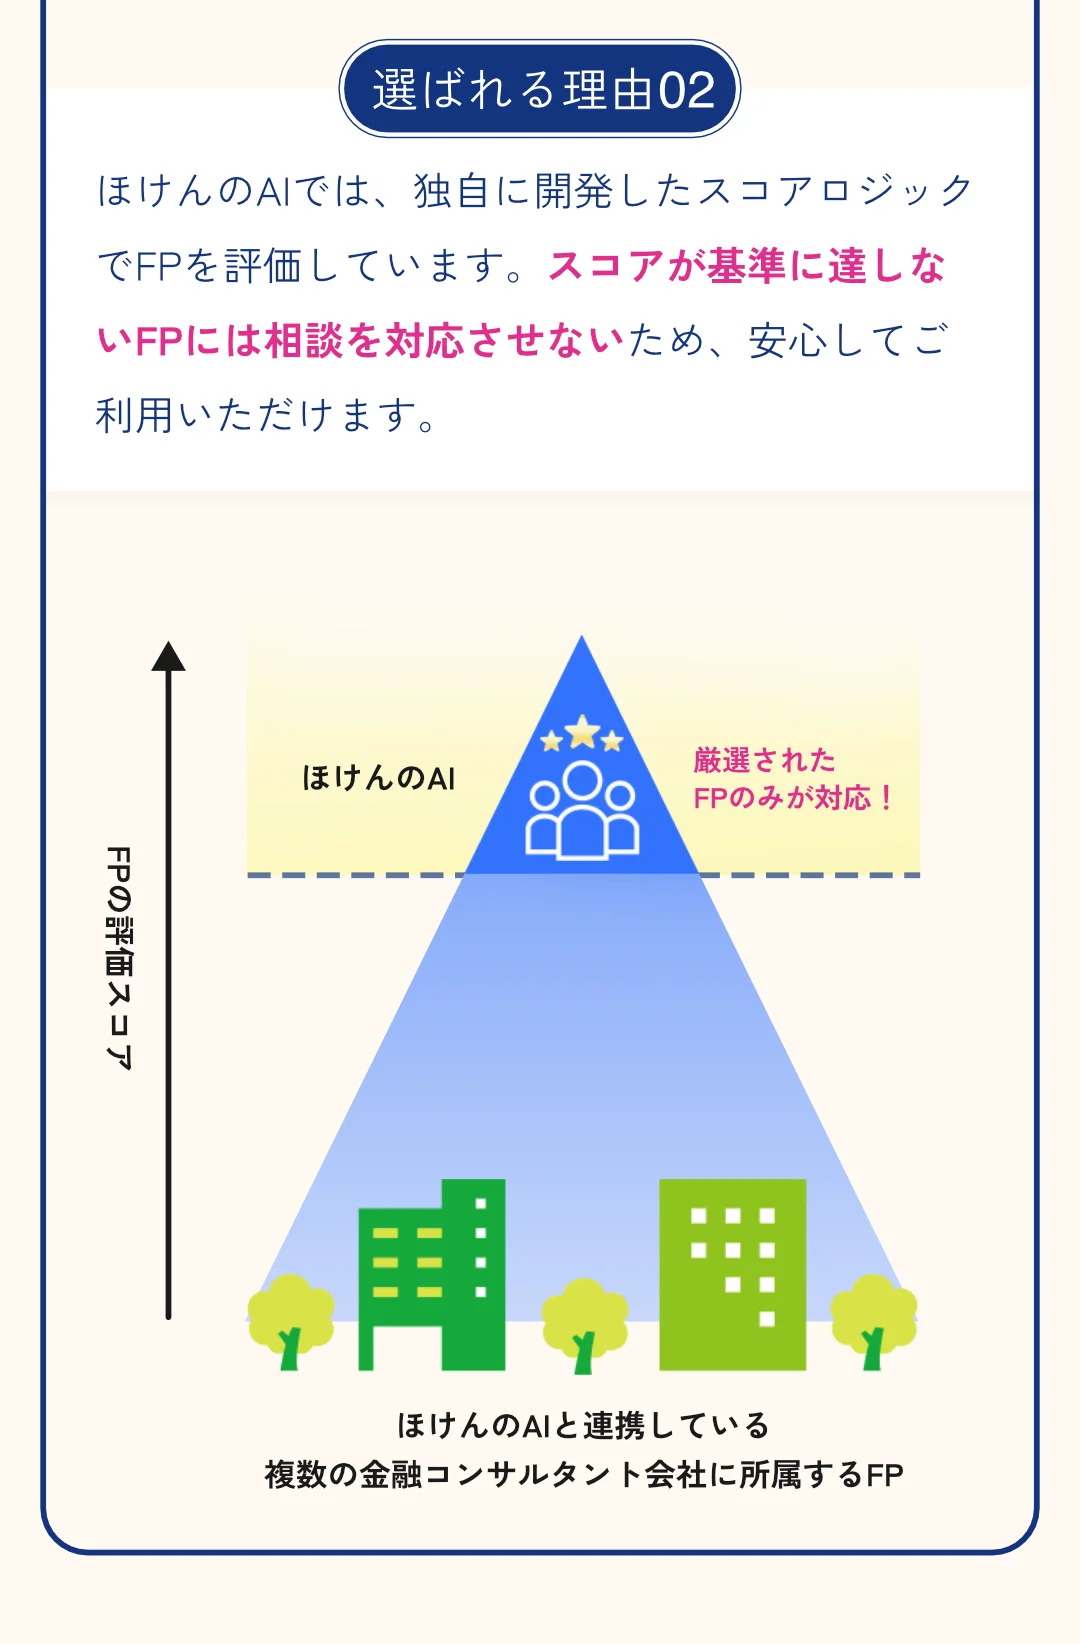
医療保険の日額5000円が足りるかは、所得区分、勤務先制度、貯蓄、固定費、希望する入院環境によって変わります。ほけんのAIでは、まずLINEで気軽に質問し、必要に応じて有資格FPとの無料オンライン相談につなげられます。保険証券や家計の状況を見ながら、医療保険だけでなくNISAや教育費、住宅ローンまで含めて中立的に整理できるため、増額すべきか、今の保障でよいかを判断しやすくなります。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!
関連記事一覧
【2026年9月更新】切迫早産と医療保険|会社員の入院費と収入減3基準
切迫早産で産休前に入院する会社員向けに、2026年9月時点の高額療養費、傷病手当金、出産手当金、医療保険給付、積立見直しを3基準で整理します。
【2026年9月更新】生命保険料平均|子育て6万円特例3基準
生命保険料の平均と、2026年・2027年の子育て世帯向け6万円特例を整理。平均、控除、必要保障額の3基準で見直し方を解説します。
【2026年9月更新】一時払い養老保険と個人向け国債|60代の3基準
2026年9月時点の一時払い養老保険と個人向け国債を、60代退職金の税引後手取り、途中換金、相続・保障の3基準で比較。預金やNISAとの配分も整理します。
【2026年9月更新】県民共済の割戻金|50代の保障見直し3基準
県民共済の割戻金をきっかけに、50代が生命保険を見直す3基準を解説。2026年の熟年特約延長、高額療養費制度、NISA・iDeCoとの配分まで整理します。

【2026年9月更新】社会保険適用拡大と生命保険|扶養外れ前3基準
2026年10月に予定される106万円の壁の見直しを前に、扶養を外れる前の手取り、公的保障、生命保険料を3基準で整理。130万円の壁、傷病手当金、生命保険料控除、NISA・iDeCoとの配分まで、家計で確認する順番を解説します。
【2026年9月更新】個人年金保険はおすすめしない?|40代会社員の3基準
個人年金保険は40代会社員に必要かを、NISA・iDeCo改正、途中解約、インフレ、保険料控除と受取時税金の3基準で整理します。