

【2026年10月更新】厚生年金は入らない方が得?|不足額3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
厚生年金 入らない方が得
106万円の壁
週20時間の壁
社会保険 適用拡大
生命保険 不足額
障害厚生年金
遺族厚生年金
目次
手取りだけで「入らない方が得」と決めるのは危険です
パートやアルバイトで働く人にとって、社会保険料が引かれて手取りが減るのは大きな不安です。特に2026年10月時点では、いわゆる106万円の壁をめぐる制度見直しが進み、「このまま働くと厚生年金に入るのか」「入らない方が得なのか」と迷う人が増えています。
ただし、 厚生年金 は条件を満たした人が任意で入る・入らないを自由に選ぶ制度ではありません。勤務先や働き方が加入要件に該当すれば、原則として加入手続きが必要です。
大切なのは、手取りの減少だけで判断しないこと。厚生年金には老後の年金上乗せだけでなく、障害や死亡時の公的保障が厚くなる面があります。この記事では、厚生年金加入を家計全体でどう考えるかを、生命保険で補うべき不足額の3基準に分けて整理します。
この記事で確認できること
- 1厚生年金に入ると手取りが下がる理由を具体的に確認できます。
- 22026年10月時点の社会保険適用拡大の方向性を整理できます。
- 3老後、働けない時、死亡時の公的保障がどう変わるかを理解できます。
- 4生命保険や就業不能保険で補うべき不足額を3つの基準で考えられます。
- 5働く時間を減らす前に、家計全体で確認すべきポイントがわかります。
2026年10月時点では「106万円」より週20時間が焦点に
厚生労働省は、短時間労働者の社会保険加入対象を広げる方向で制度改正を進めています。2025年に成立した年金制度改正法では、短時間労働者の企業規模要件を段階的に縮小・撤廃し、賃金要件、つまり月額8.8万円以上という要件も撤廃する方針が示されています。詳しくは(社会保険の加入対象の拡大について)で確認できます。
これまで「年収106万円を超えるかどうか」が目安として語られてきましたが、今後は 週20時間以上 働くか、学生ではないか、雇用期間の見込み、勤務先の適用状況などを確認する必要があります。
なお、賃金要件の撤廃時期は最低賃金の動向も踏まえて判断されるため、勤務先の説明や公的機関の最新案内を確認することが重要です。少なくとも、年収だけを見て社会保険加入を避ける発想は、以前より通用しにくくなっています。
厚生年金に入ると本当に損ですか?
保険料が引かれて手取りが減るなら、厚生年金は入らない方が得に見えます。
短期の手取りだけを見ると、そう感じやすいです。ただ、厚生年金には老後年金の上乗せ、障害厚生年金、遺族厚生年金という保障面があります。さらに会社も保険料を負担するため、本人負担だけを見て損得を決めるのは早いです。
厚生年金保険料は会社と本人で折半する仕組みです
厚生年金の保険料率は18.3%で固定されており、会社員や加入対象となる短時間労働者は、原則として会社と本人が半分ずつ負担します。本人負担は9.15%です。日本年金機構の(厚生年金保険料額表)でも確認できます。
たとえば標準報酬月額が98,000円なら、厚生年金保険料の本人負担は月8,967円です。標準報酬月額が126,000円なら、本人負担は月11,529円になります。ここに健康保険料、40歳以上なら介護保険料が加わるため、加入直後は手取り減を実感しやすいでしょう。
一方で、同程度の厚生年金保険料を会社も負担しています。自分の給与明細に見える金額だけではなく、会社負担分も含めて将来の年金や保障に回っている点は見落とせません。さらに、厚生労働省は新たに加入対象となる短時間労働者の負担を軽くするため、一定の小規模企業で標準報酬月額12.6万円以下の人を対象に、3年間の保険料負担軽減措置を案内しています。
厚生年金は、目先の手取りを減らすだけの制度ではなく、将来の不足額を小さくする仕組みとして見ると判断しやすくなります。
基準1:老後年金の上乗せで不足額がどれだけ減るか
最初の基準は、老後の生活費に対して厚生年金の上乗せがどれだけ効くかです。国民年金だけの場合、老後の公的年金は基礎年金が中心です。一方、厚生年金に加入すると、報酬と加入期間に応じて老齢厚生年金が上乗せされます。
たとえば、パート勤務でも厚生年金に加入する期間が長くなるほど、老後に受け取る年金の見込み額は変わります。正確な金額は給与や加入月数で変わるため、日本年金機構の(「ねんきんネット」による年金見込額試算)で、現在の働き方を続けた場合と、厚生年金に加入して働いた場合を比べるのがおすすめです。
老後資金をNISAや個人年金保険だけで準備しようとすると、必要な積立額が大きく見えがちです。まず公的年金の見込みを確認し、それでも不足する部分を預貯金、NISA、個人年金保険などで補う順番にすると、家計への負担を抑えやすくなります。
生命保険の不足額を出す3基準
- 1老後生活費から公的年金の見込み額を差し引き、預貯金やNISAで足りない部分を確認します。
- 2働けない期間の生活費から傷病手当金や障害年金の見込みを差し引き、就業不能保険の必要額を考えます。
- 3死亡時に残る家族の生活費、教育費、住居費から遺族年金や貯蓄を差し引き、死亡保障の不足額を出します。
- 4住宅ローンがある場合は、団体信用生命保険で住居費がどこまで減るかも確認します。
- 5保険で補う金額は、毎月無理なく払える保険料の範囲に収めます。
基準2:働けなくなった時の公的保障が足りるか
2つ目の基準は、病気やケガで働けなくなった場合の保障です。厚生年金に加入している間に初診日がある病気やケガで一定の障害状態になった場合、障害厚生年金の対象になることがあります。日本年金機構の(障害年金)では、障害基礎年金に上乗せされる障害厚生年金や、3級、障害手当金について説明されています。
また、健康保険の被保険者になると、業務外の病気やケガで働けず、給与が十分に受けられない場合に傷病手当金の対象になることがあります。協会けんぽの(傷病手当金)では、支給期間は支給開始日から通算1年6か月、金額はおおむね標準報酬月額を日額換算した額の3分の2と案内されています。
民間の就業不能保険を考える際は、まずこの公的保障を確認しましょう。厚生年金や健康保険に入ることで毎月の手取りは減っても、就業不能保険を厚くしすぎずに済むなら、家計全体では負担が大きく変わらないこともあります。
生命保険はすぐ減らしてもいいですか?
厚生年金に入るなら、今の生命保険や就業不能保険はすぐ減らしても大丈夫でしょうか?
すぐに減らすのはおすすめしません。まずは遺族年金、障害年金、傷病手当金、貯蓄、住宅ローンの団信を確認し、残る不足額を計算しましょう。そのうえで保障が過剰なら、減額や乗り換えを検討する順番が安全です。
基準3:死亡時の家族保障がどれだけ変わるか
3つ目の基準は、万一の死亡時に家族へ残る保障です。厚生年金に加入している人が亡くなると、要件を満たす遺族が遺族厚生年金を受け取れる場合があります。
厚生労働省は(遺族厚生年金の見直しについて)で、2028年4月施行予定の制度見直しを案内しています。たとえば、子のいない60歳未満の配偶者について、男女差を見直し、原則5年間の有期給付へ整理する内容が含まれます。一方で、18歳年度末までの子を養育している場合など、見直しの影響を受けないケースも示されています。
子育て世帯では、死亡保障を考える際に遺族基礎年金だけでなく、遺族厚生年金の有無も重要です。生命保険文化センターの(2025(令和7)年度「生活保障に関する調査」)では、死亡保障や老後保障に関する意識・準備状況が整理されています。平均値は参考になりますが、必要保障額は家族構成、住居費、教育費、貯蓄で大きく変わります。ランキングや平均額に合わせるより、自分の家庭の不足額から決めることが大切です。
社会保険料で手取りが減る不安と、生命保険で備えすぎる不安は、同じ家計表の中で一緒に解くべき問題です。
「入らない方が得」と感じやすい家庭ほど試算が必要です
厚生年金は多くの人にとって将来保障を厚くする制度ですが、加入直後の手取り減が家計に響く家庭もあります。毎月の収支が赤字に近い家庭、短期間だけ働く予定の人、配偶者の扶養内で働き方を細かく調整してきた人は、加入後の手取り変化を事前に試算した方がよいでしょう。
ただし、加入を避けるために労働時間を大きく減らすと、世帯年収が下がり、教育費準備やNISAの積立が止まることもあります。保険料を払わずに済んでも、収入そのものが減れば家計の余裕は増えないかもしれません。
見直しの順番は、まず勤務先で社会保険の加入対象になるかを確認し、次に加入後の公的保障を老後、障害、死亡の3方向で把握し、最後に民間保険で残る不足額を補う流れです。この順番を逆にして保険商品だけを比較すると、必要以上に大きな保障を持ってしまうことがあります。
まずはAI相談で家計と保障を棚卸ししましょう
厚生年金に入るべきか、生命保険をどこまで持つべきかは、年収、働き方、家族構成、住宅ローン、貯蓄額によって答えが変わります。一般論だけで判断すると、手取りを守るつもりが将来保障を削りすぎたり、逆に不安から保険料を払いすぎたりすることがあります。
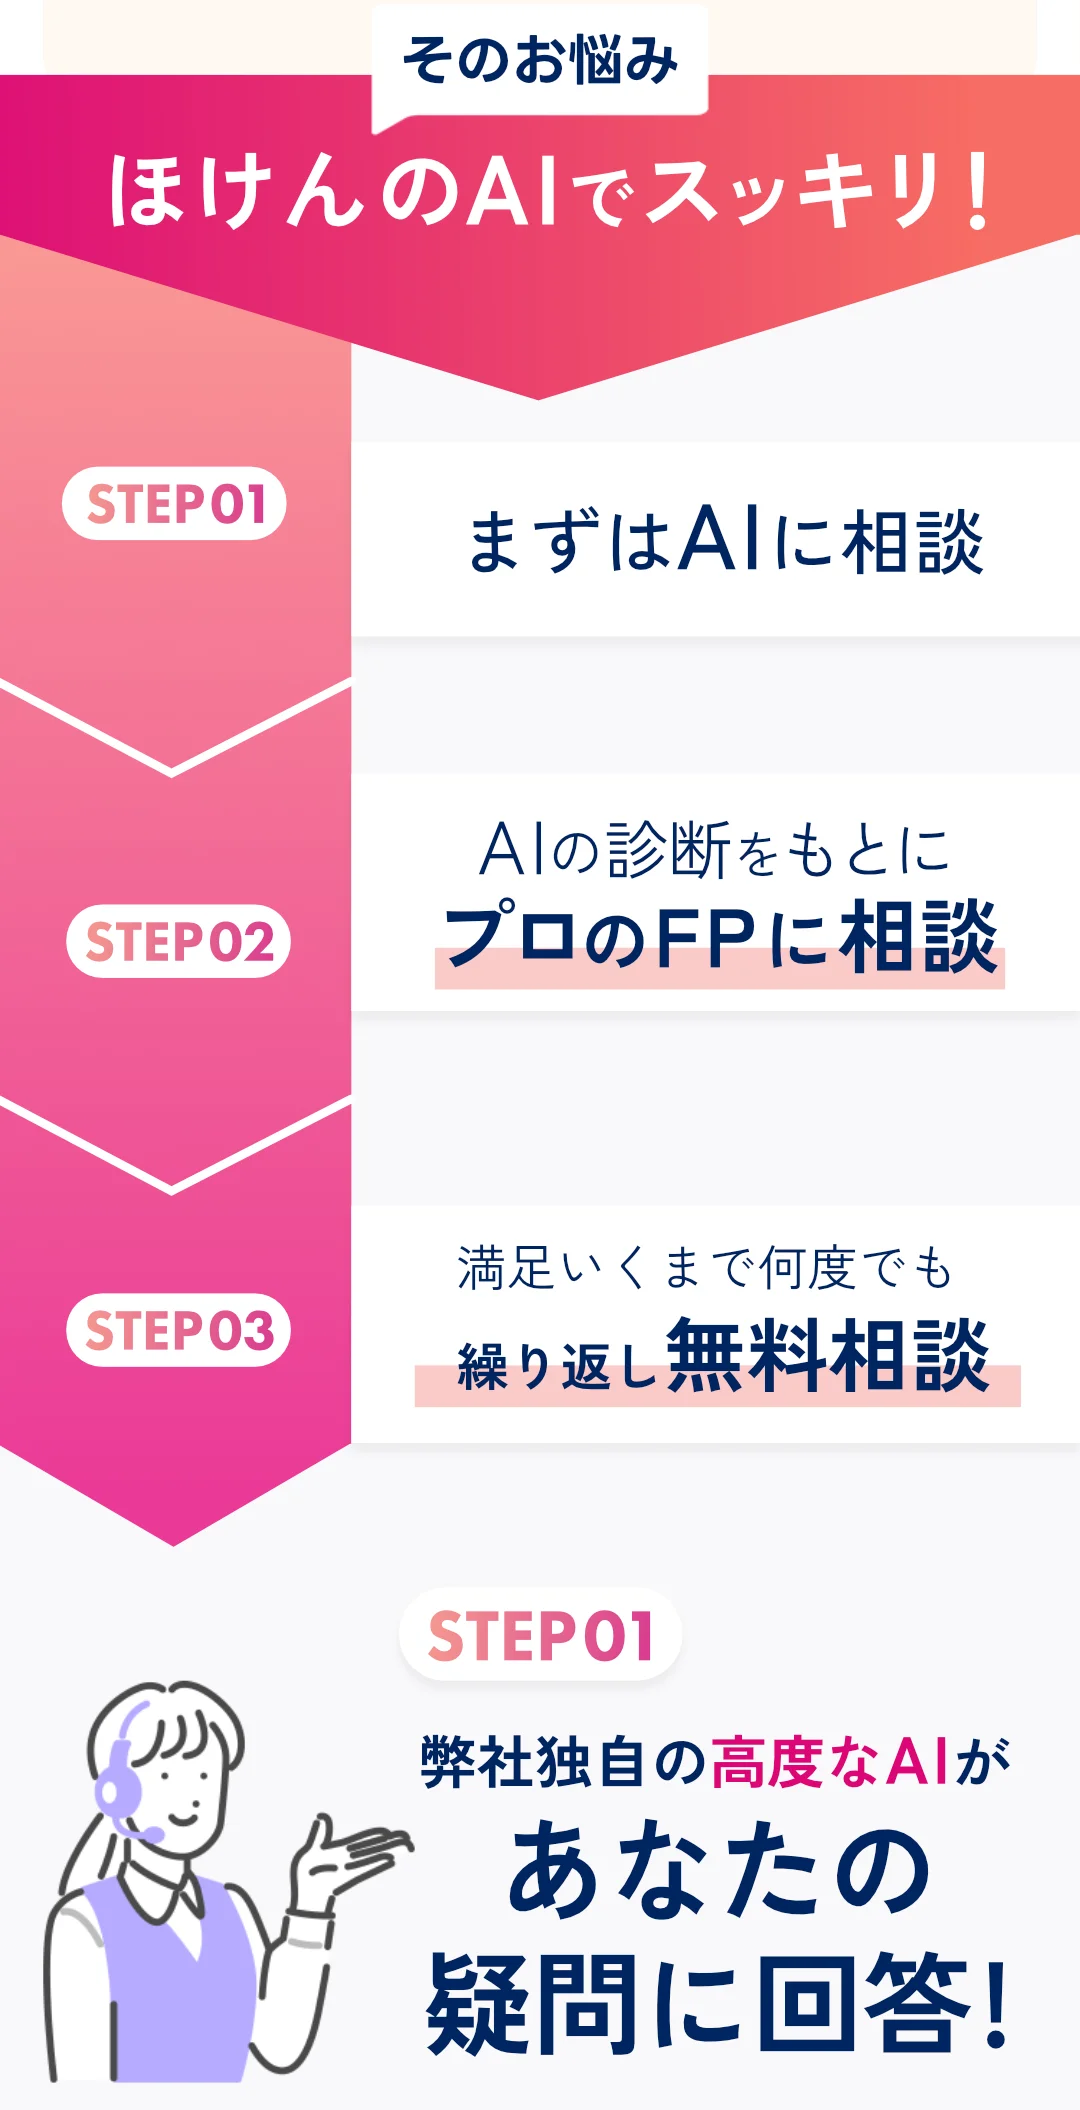
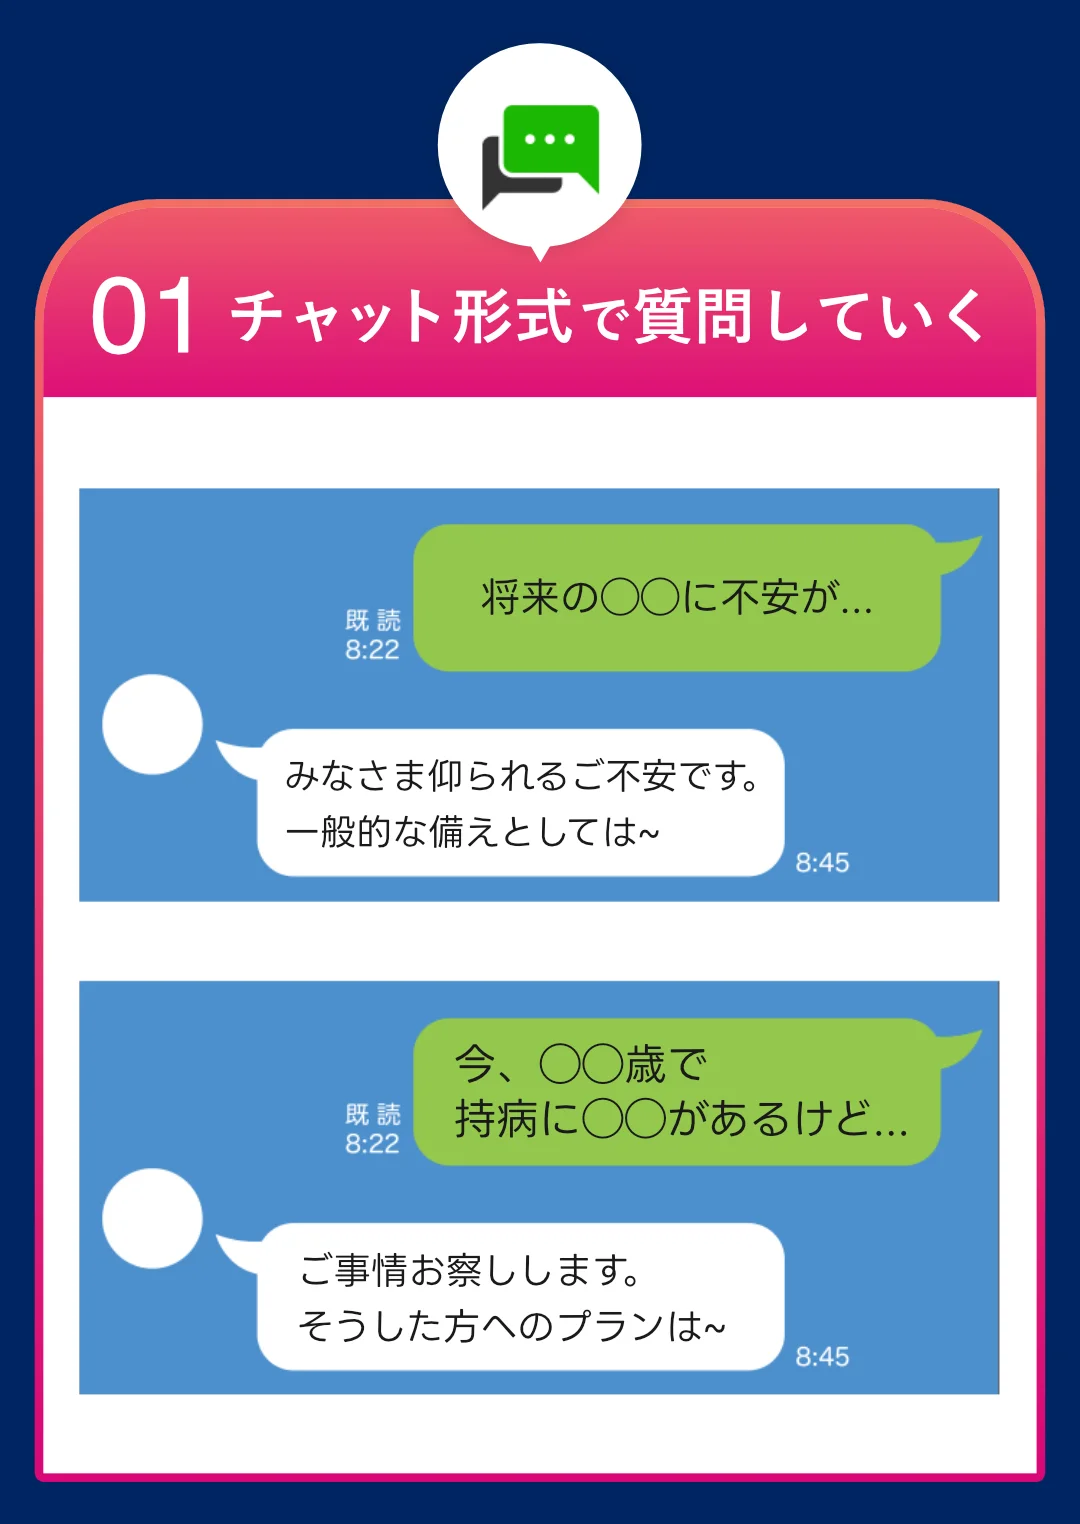
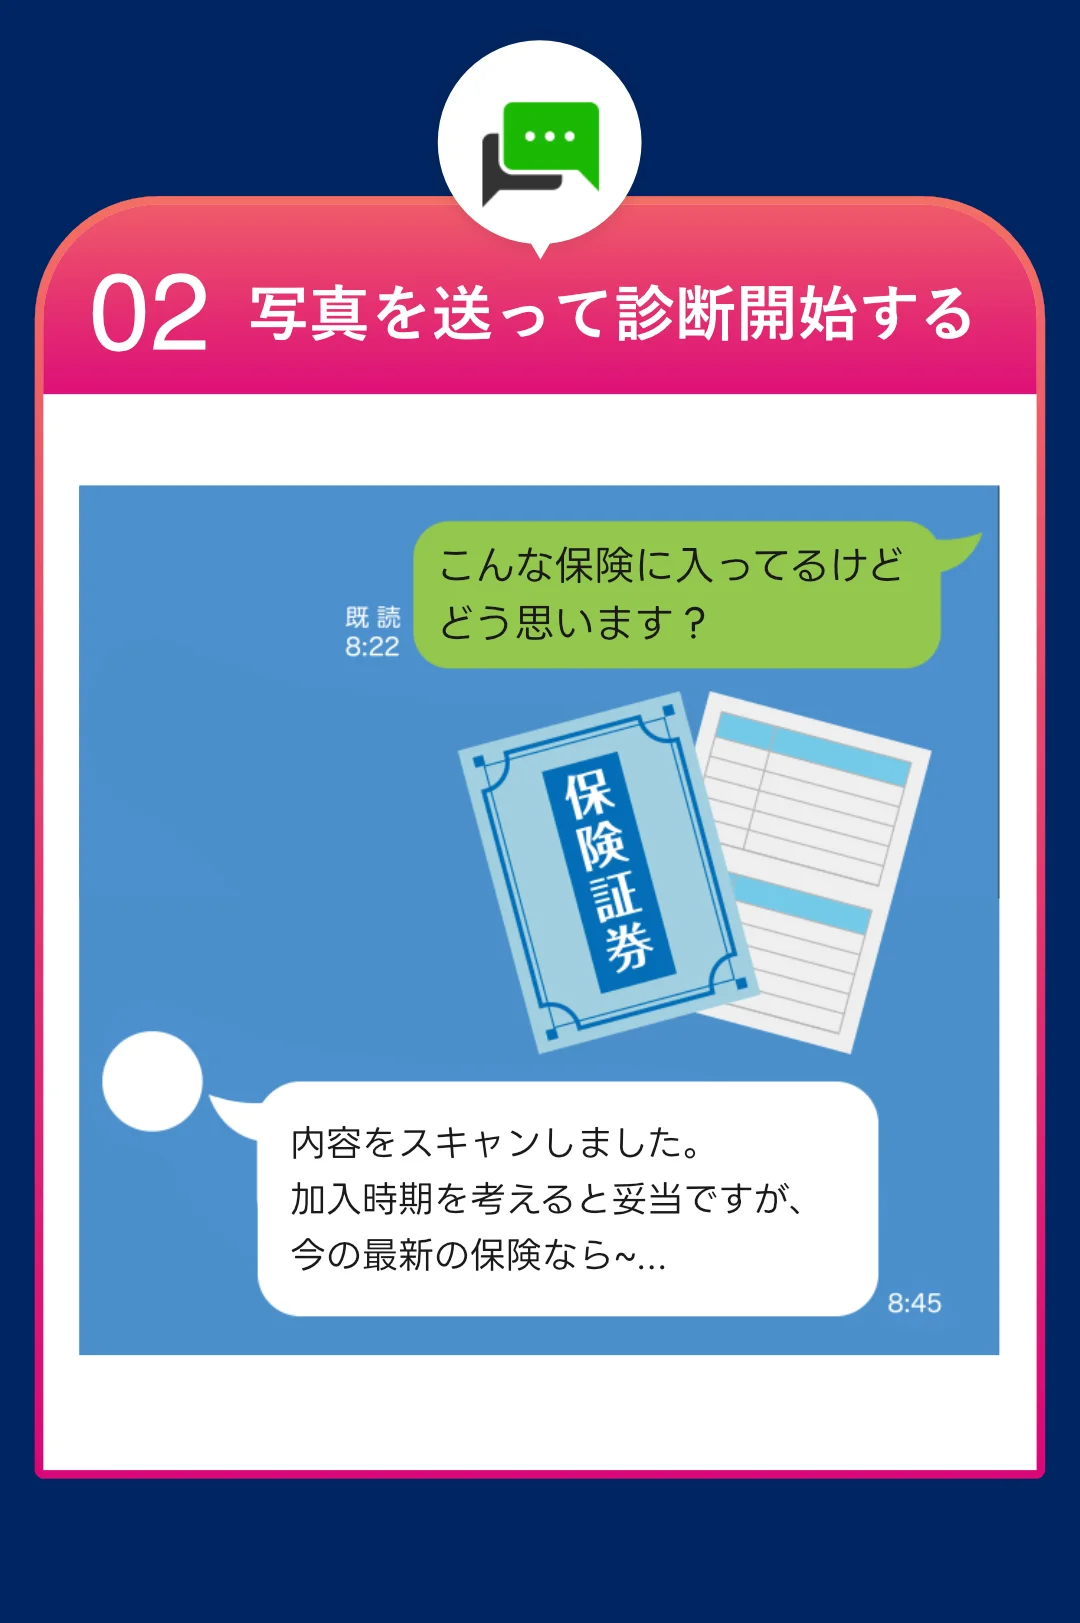
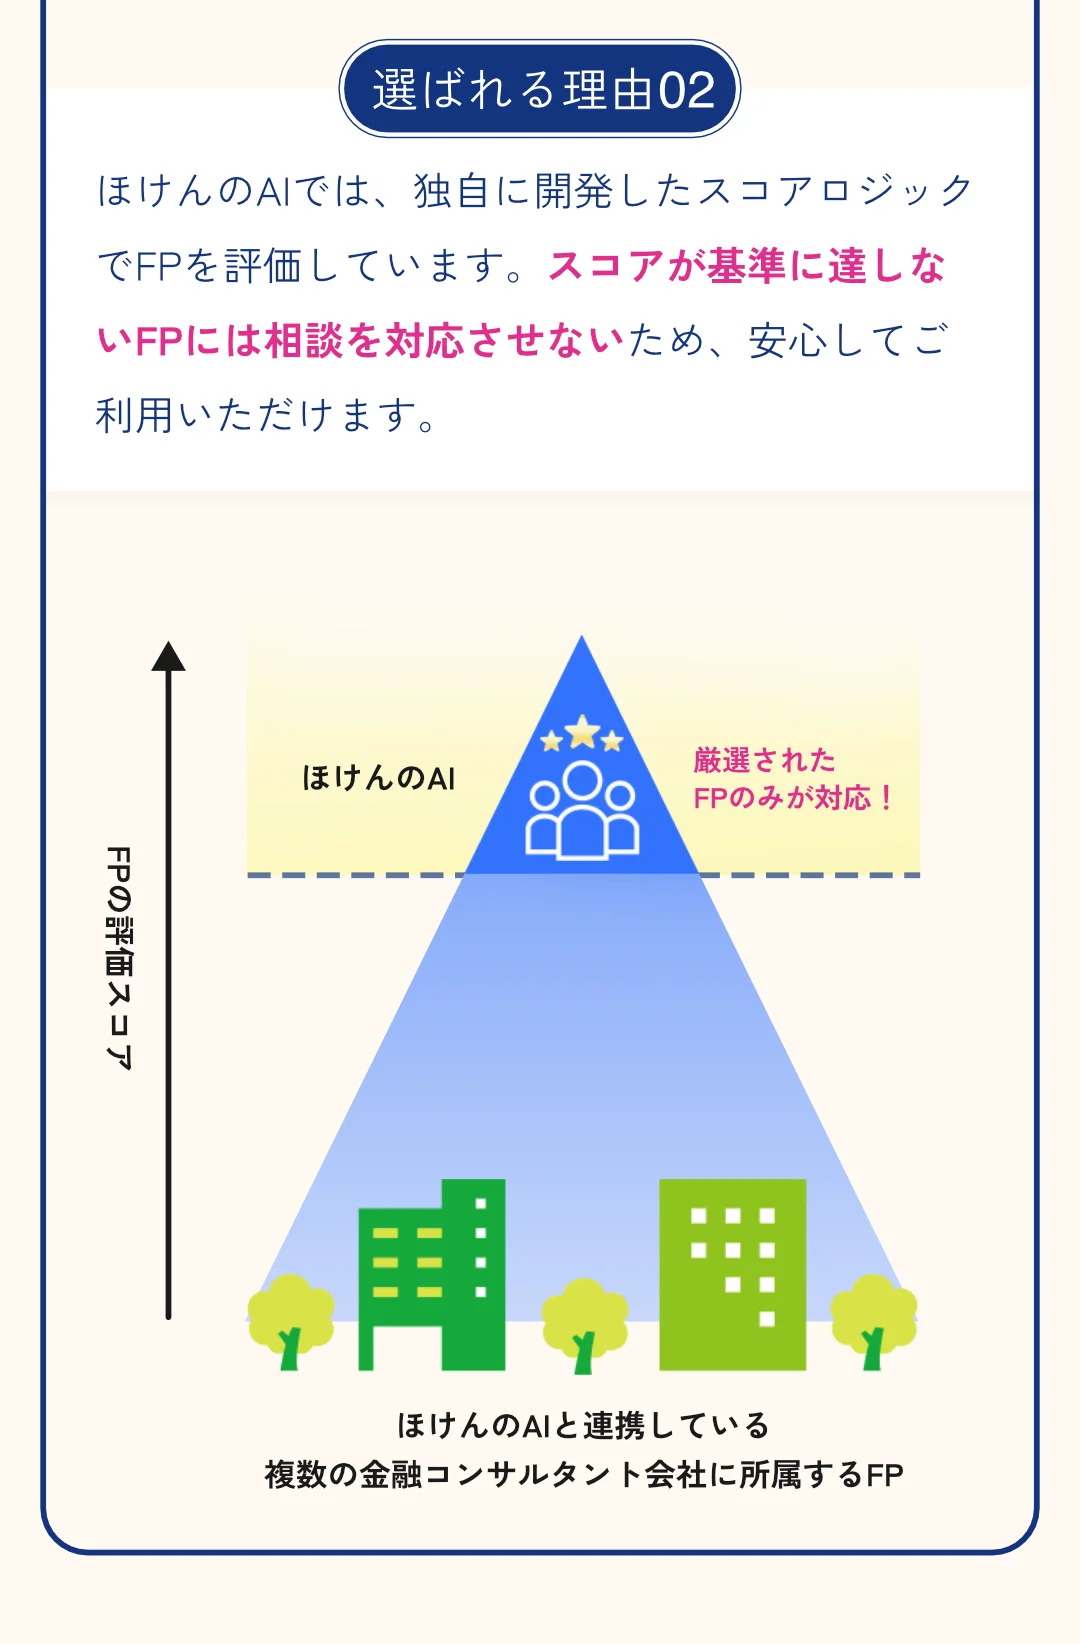
ほけんのAIでは、まずLINEのチャットで家計や保険の悩みを相談できます。必要に応じて、有資格者のFPによるオンライン相談へ進むことも可能です。相談は無料で全国対応、予約もLINEで完結します。保険証券や家計簿、ねんきん定期便が手元にあれば、保障の過不足をより具体的に確認しやすくなります。
いまなら、無料オンラインFP相談に参加した方を対象に、giftee Cafe Boxなどの各種ギフトBoxがもらえるキャンペーンも実施されています。詳細はLINE登録後に確認できます。
まとめ:重要ポイント
- 1厚生年金は条件を満たすと原則加入が必要で、手取りだけで入る・入らないを判断する制度ではありません。
- 22026年10月時点では、106万円の壁よりも週20時間以上などの働き方の条件確認が重要になっています。
- 3厚生年金と健康保険に加入すると、老後年金、障害年金、遺族年金、傷病手当金の面で保障が厚くなる可能性があります。
- 4生命保険の不足額は、老後、働けない時、死亡時の3基準で公的保障を差し引いて考えると整理しやすくなります。
- 5加入を避けるために働く時間を減らす前に、世帯収入、保険料、NISA積立、教育費まで含めて試算することが大切です。
無料オンラインFP相談で不足額を一緒に確認しましょう
厚生年金の加入で手取りがどう変わり、生命保険をどこまで残すべきかは家庭ごとに異なります。ほけんのAIなら、LINEで気軽に相談を始められ、必要に応じて有資格者のFPにオンラインで無料相談できます。時間や場所を選ばず、公的保障、保険、NISA、教育費をまとめて確認できるため、備えすぎ・削りすぎを避けやすくなります。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!
関連記事一覧
【2026年10月更新】学資保険と国の教育ローン|ひとり親の教育費3基準
学資保険と国の教育ローンをひとり親向けに比較。2026年10月時点の金利、優遇制度、公的支援をもとに教育費対策の3基準を整理します。
【2026年10月更新】医療保険は妊娠中でも入れる?|週数と告知3基準
妊娠中でも医療保険に入れる可能性はあります。妊娠週数、告知、特定部位不担保の3基準と、出産育児一時金や帝王切開時の制度を最新情報で整理します。

【2026年9月更新】再雇用と生命保険|60代手取り3基準
再雇用で厚生年金に加入する60代向けに、2026年の在職老齢年金65万円基準、手取り、生命保険の見直し方を3基準で整理します。

【2026年9月更新】個人年金保険ランキング前の見方|利率と税金3基準
個人年金保険ランキングを見る前に、予定利率、個人年金保険料控除、受取時の税金を3基準で整理。2026年の控除変更やNISA・iDeCoとの使い分けも解説します。

【2026年9月更新】個人年金保険料控除|旧制度も迷わない年末調整3チェック
個人年金保険料控除の旧制度・新制度、年末調整での区分確認、新旧併用時の有利判定、2026年分以降の6万円特例との違いを3チェックで整理します。

【2026年9月更新】生命保険料控除証明書はいつ届く?|提出前3手順
生命保険料控除証明書はいつ届くのかを2026年9月時点で解説。発送目安、届かない時の確認先、電子交付、子育て世帯の一般生命保険料控除、提出前3手順を整理します。