

【2026年10月更新】学資保険と国の教育ローン|ひとり親の教育費3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
学資保険
国の教育ローン
ひとり親 教育費
母子家庭 教育ローン
高等教育の修学支援新制度
給付奨学金
児童扶養手当
ひとり親の教育費は「貯める」と「借りる」の順番が重要です
進学費用は、入学金、前期授業料、受験費用、パソコン代、ひとり暮らしの初期費用などが短期間に重なります。ひとり親家庭では、毎月の家計に余裕がない中で「学資保険で準備すべきか」「足りない分は国の教育ローンでよいのか」と迷いやすいところです。
日本政策金融公庫の教育費目安では、幼稚園から大学までの学費はすべて公立で約822.5万円、すべて私立で約2,307.5万円とされ、大学の初年度費用だけでも国公立平均87.2万円、私立大学平均227.6万円と大きな差があります。詳しくは(教育資金はいくら必要?かかる目安額をご紹介)でも確認できます。
この記事では、2026年10月時点の情報をもとに、 学資保険と国の教育ローン をひとり親の教育費対策として比較します。学資保険ランキングを見る前に、まずは「いつ必要か」「返せるか」「公的支援と併用できるか」の3基準で整理しましょう。
先に見るべき教育費3基準
- 1入学前までに現金が必要か、在学中に分割で足りないのかを分けて考えます。
- 2保険料を払い続けられる家計か、借入後の返済に耐えられる家計かを確認します。
- 3高等教育の修学支援新制度、奨学金、児童扶養手当など公的支援を先に確認します。
- 4親に万一があったときの保障を、学資保険だけでなく死亡保障や収入保障保険も含めて見ます。
- 5教育資金をNISAや預金で準備する場合は、元本割れや使う時期のリスクも確認します。
基準1:入学前に必要なお金なら国の教育ローンが候補になります
学資保険は、契約時に決めた時期に祝い金や満期保険金を受け取る「準備型」の商品です。一方、 国の教育ローン は、入学前後のまとまった資金を借りる「不足補填型」の制度です。
日本政策金融公庫の(教育一般貸付(国の教育ローン))では、子ども1人につき上限350万円までの借入が可能とされています。一定の要件に該当する場合は上限450万円まで借りられることがあり、日本学生支援機構などの奨学金と併用できる点も特徴です。
入学金や初年度納付金のように「期日までに払わないと入学手続きが進まない費用」には、学資保険の満期時期が合わないことがあります。公庫は必要時期の2〜3か月前の申込みをすすめているため、高校3年の秋以降ではなく、受験校が固まる頃から資金繰りを確認しておくと安心です。なお、2026年9月28日以降のインターネット申込では、日本公庫ダイレクトへのログインまたは会員登録が必要になっています。
学資保険に入っていれば教育ローンはいりませんか?
子どもが小さい頃から学資保険に入っています。大学進学時に国の教育ローンは考えなくても大丈夫でしょうか?
満期金の金額と受取時期が、入学金や前期授業料の支払期限に間に合うかを確認してください。満期金が高校卒業後でも、大学の入学手続きはその前に発生することがあります。合格発表から納付期限までが短い学校もあるため、一時的に現金が足りない場合は教育ローンや自治体制度を早めに確認しましょう。
基準2:ひとり親は固定金利と優遇制度を必ず確認しましょう
2026年10月1日時点で、日本政策金融公庫の国の教育ローンは固定金利です。公庫の利率ページでは、教育資金に関する融資の金利は2026年7月1日現在で年4.05%、交通遺児家庭、母子家庭、父子家庭、世帯年収200万円以内などは年0.4%の金利優遇が案内されています。最新の金利と対象条件は、申込前に(教育資金に関するご融資の利率)で確認してください。
ひとり親家庭にとって固定金利は、返済額を読みやすい点が利点です。ただし、借入は将来の家計から返すお金です。 返済可能額 は「借りられる上限」ではなく、児童扶養手当、養育費、給与、賞与、進学後の仕送り、家賃、保険料を並べたうえで決めます。
たとえば200万円を年4.05%、10年で返す場合、単純な元利均等の概算では毎月約2万円強の返済になります。ここに子どもの貸与奨学金返済や仕送りが重なると、卒業後の親子の負担が大きくなるため、返済期間だけでなく「毎月いくらなら生活を崩さないか」から逆算しましょう。
教育ローンは、必要になってから慌てると選択肢が狭くなります。受験校が固まる時期に、借入可能額ではなく返済可能額から逆算しておくと安心です。
基準3:給付型支援と奨学金を先に確認すると借入額を減らせます
教育費対策では、学資保険かローンかを決める前に、返済不要または負担軽減につながる制度を確認します。文部科学省の(高等教育の修学支援新制度)では、大学、短期大学、高等専門学校、専門学校を対象に、授業料・入学金の減免と給付型奨学金による支援があります。
2025年度からは、多子世帯の学生に対して所得制限なく、国が定める一定額まで大学等の授業料・入学金を減免する仕組みが始まっています。ひとり親で子どもが3人以上いる家庭は、所得要件だけで判断せず、学校の奨学金窓口で対象可否を必ず確認しましょう。
日本学生支援機構の(給付奨学金(返済不要))も確認対象です。世帯収入の基準を満たしていれば、成績だけで判断されるのではなく、学ぶ意欲も含めて支援対象が確認されます。申込みには予約採用と在学採用があるため、高校3年生の春から学校経由で案内を確認しておくことが大切です。
学資保険と国の教育ローンの使い分け
- 1子どもが小さく、10年以上の準備期間があるなら、学資保険、預金、NISAを比較します。
- 2高校生で進学費用の支払期限が近いなら、国の教育ローンや奨学金の申込時期を確認します。
- 3契約者に万一があったときの払込免除を重視するなら、学資保険の保障内容を確認します。
- 4返戻率だけで選ばず、途中解約時の元本割れと保険料の継続負担を確認します。
- 5借入を使う場合は、卒業後の子どもの奨学金返済と親の教育ローン返済が重なりすぎないようにします。
ひとり親向けの貸付制度も候補に入れましょう
ひとり親家庭では、国の教育ローンだけでなく、自治体の窓口で扱う母子父子寡婦福祉資金貸付金も確認したい制度です。こども家庭庁の(支援施策について)では、修学資金、就学支度資金、技能習得資金などの貸付が紹介され、種類や連帯保証人の有無によって、基本的に無利子または年利1.0%とされています。
ただし、申請先は自治体で、審査や入金までの期間、必要書類、他制度との調整は地域によって異なります。大学の入学金に使いたい場合は、納付期限に間に合うかが重要です。学校の合格発表後ではなく、自治体のひとり親相談窓口や福祉事務所に早めに相談しましょう。
児童扶養手当は学資保険の保険料に回してもよいですか?
児童扶養手当をそのまま学資保険の保険料に使うのはありでしょうか?
生活費や緊急予備資金が不足していないなら選択肢になります。ただし、収入が不安定な時期に固定費を増やしすぎると解約リスクが高まります。まずは生活費3〜6か月分の現金を確保し、その上で教育資金の積立方法を選びましょう。児童扶養手当は支給月が年6回なので、毎月払いの保険料に回す場合は口座残高の管理も必要です。
学資保険は「保障付きの教育資金」、ローンは「時間を買う資金」です
学資保険の強みは、計画的に教育資金を積み立てながら、契約者に万一があった場合の払込免除などを備えられる点です。ひとり親家庭では、親の収入が止まったときの影響が大きいため、この保障性は無視できません。
ただし、学資保険は途中解約すると元本割れする場合があります。返戻率が高く見えても、毎月の保険料が家計を圧迫し、医療保険や死亡保障、緊急予備資金が不足するなら本末転倒です。 学資保険 は「増やす商品」というより、使う時期が決まっている教育資金を守る選択肢として考えるのが現実的です。
NISAで教育資金を準備する方法もありますが、大学入学の直前に相場が下がる可能性があります。教育費のうち、入学金や初年度納付金など期限が動かせないお金は預金や満期時期の合う保険で確保し、10年以上使わない余裕資金だけを運用に回すなど、使う時期で分けると判断しやすくなります。
児童扶養手当や自治体支援は「家計表」に入れて考えます
こども家庭庁の(児童扶養手当について)では、2024年11月1日から所得限度額と第3子以降の加算額が引き上げられたこと、制度資料が2026年4月に更新されていることが案内されています。児童扶養手当は、ひとり親家庭の生活の安定を支える大切な制度です。
一方で、手当は所得や家族構成によって支給額が変わります。進学費用の計画では「今の手当がこの先も同じ額で続く」と決めつけず、子どもの年齢、養育費、働き方の変化、自治体独自の医療費助成や学習支援も含めて見直しましょう。家計表には、毎月の収入だけでなく、児童扶養手当の支給月、児童手当、賞与、入学前に必要な支出を同じ表に入れるのが実践的です。
学資保険も国の教育ローンも、単体で正解が決まるものではありません。収入、支援制度、保険、貯蓄、進学先を並べて見たときに、無理なく続く方法がその家庭の答えになります。
おすすめの順番は「公的支援、貯蓄、保険、借入」です
ひとり親家庭の教育費は、制度の使い忘れが家計に大きく響きます。まずは給付型奨学金、授業料減免、自治体の支援、学校独自の奨学金を確認します。そのうえで、児童手当や毎月の積立を預金や学資保険で準備し、不足分だけを国の教育ローンや貸与型奨学金で補う流れが基本です。
特に大学進学では、受験料、入学金、初年度納付金、引っ越し費用が同じ時期に発生します。高校2年から3年の前半には「入学前に必要な現金」と「在学中に必要な毎月費用」を分けて表にしておきましょう。入学前資金は親が用意するお金、在学中の生活費は奨学金やアルバイトも含めて考えるお金、と役割を分けると無理な借入を避けやすくなります。
注意点:親のローンと子どもの奨学金を同時に増やしすぎない
国の教育ローンは親が返済する借入、奨学金は原則として子ども本人が返済する借入です。どちらも使えるからといって両方を大きく借りると、卒業後に親子それぞれの返済負担が重くなります。
また、民間の教育ローンやカードローンは審査や金利条件が異なります。急いでいるときほど、固定金利か変動金利か、保証料は別か、繰上返済に手数料がかかるかを確認してください。教育費の不足は「借入額」だけでなく、「何年で返すか」まで決めて初めて見通しが立ちます。
目安として、教育ローンの返済額は、家賃、食費、通信費、保険料、塾代、仕送りを払った後でも無理なく残る金額に抑えます。返済のために生活防衛資金を使い切る計画は、病気や転職、養育費の遅れが起きたときに家計が崩れやすいため避けましょう。
迷ったらほけんのAIで家計と教育費を棚卸ししましょう
学資保険、国の教育ローン、奨学金、NISA、死亡保障を一度に考えるのは大変です。特にひとり親家庭では、教育費だけでなく、親に万一があったときの生活費、病気で働けないときの収入減、老後資金も同時に見ておく必要があります。
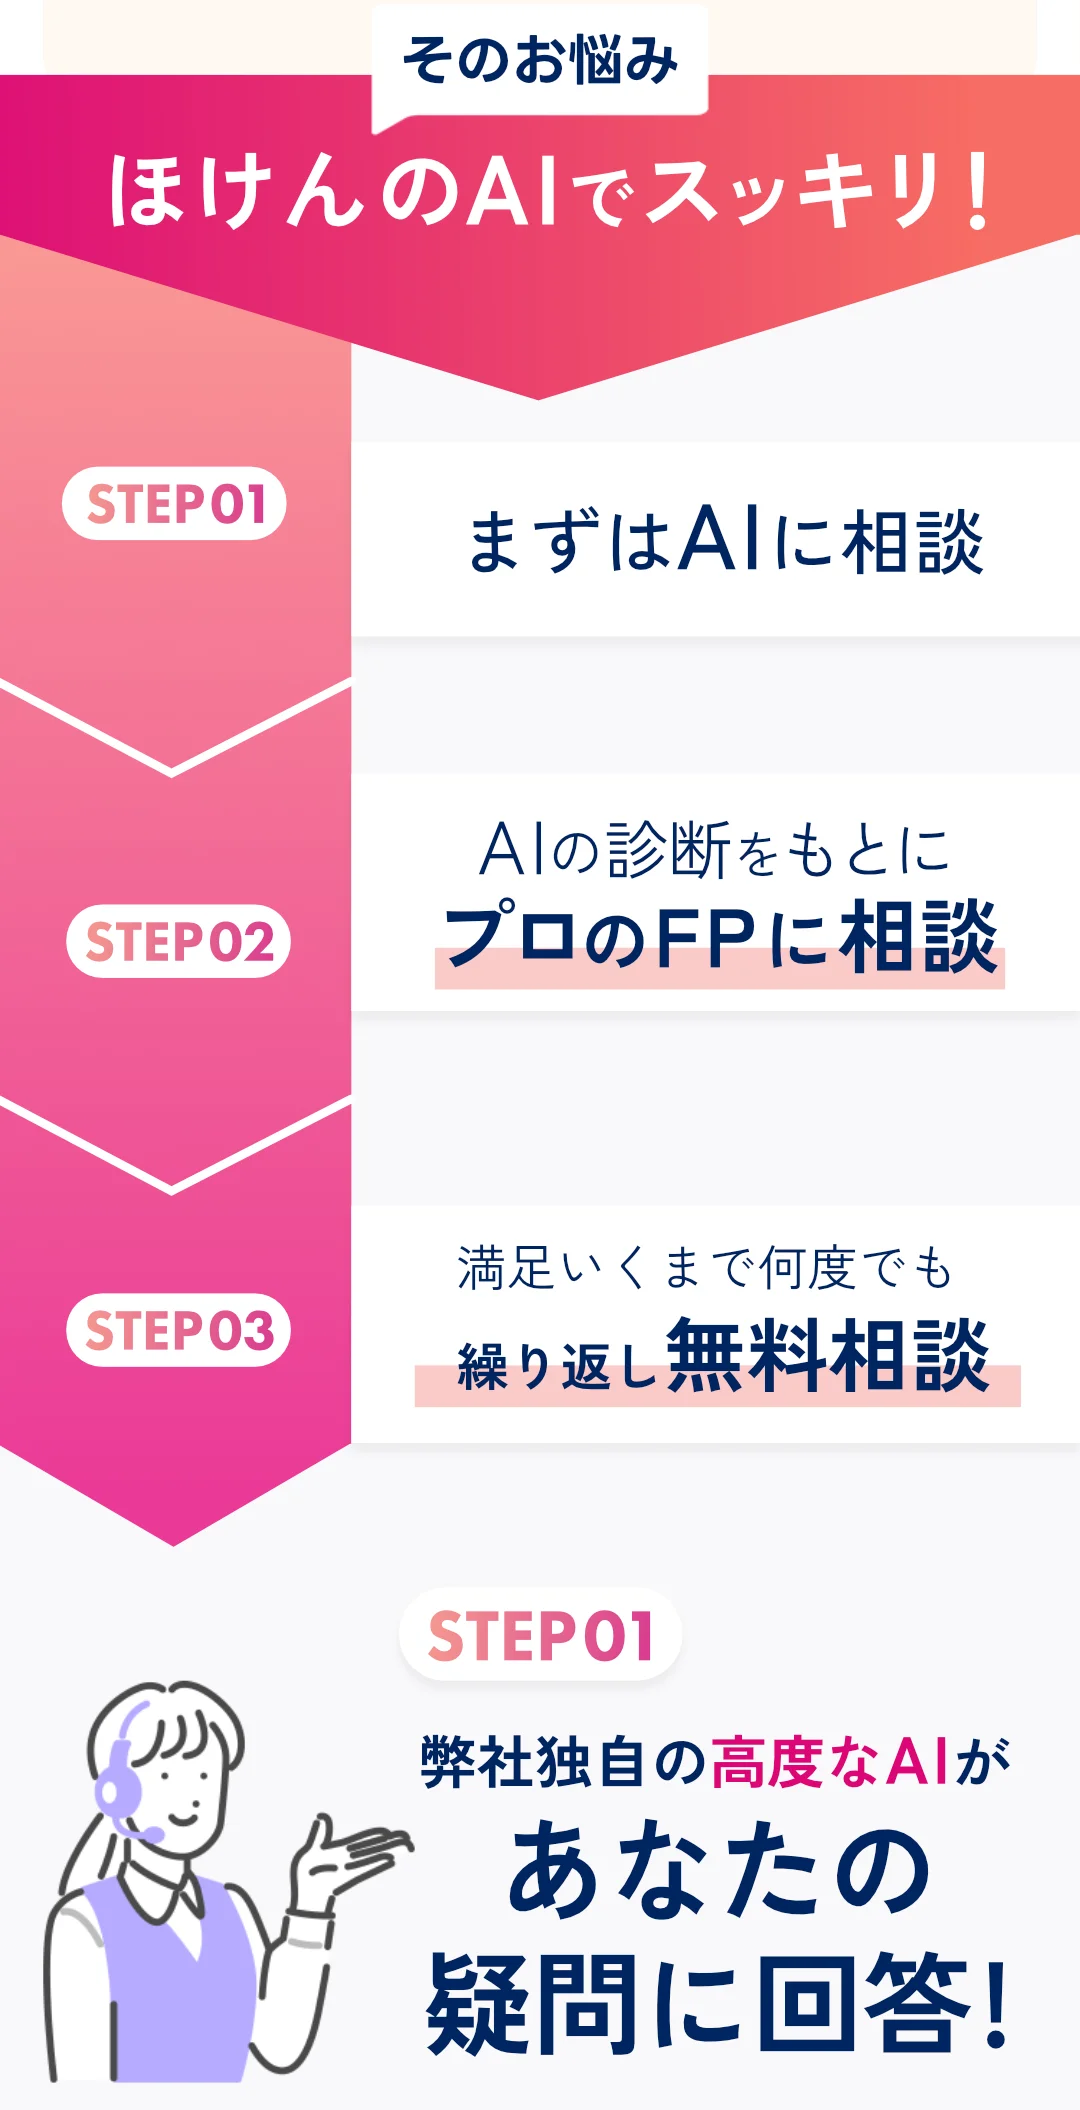
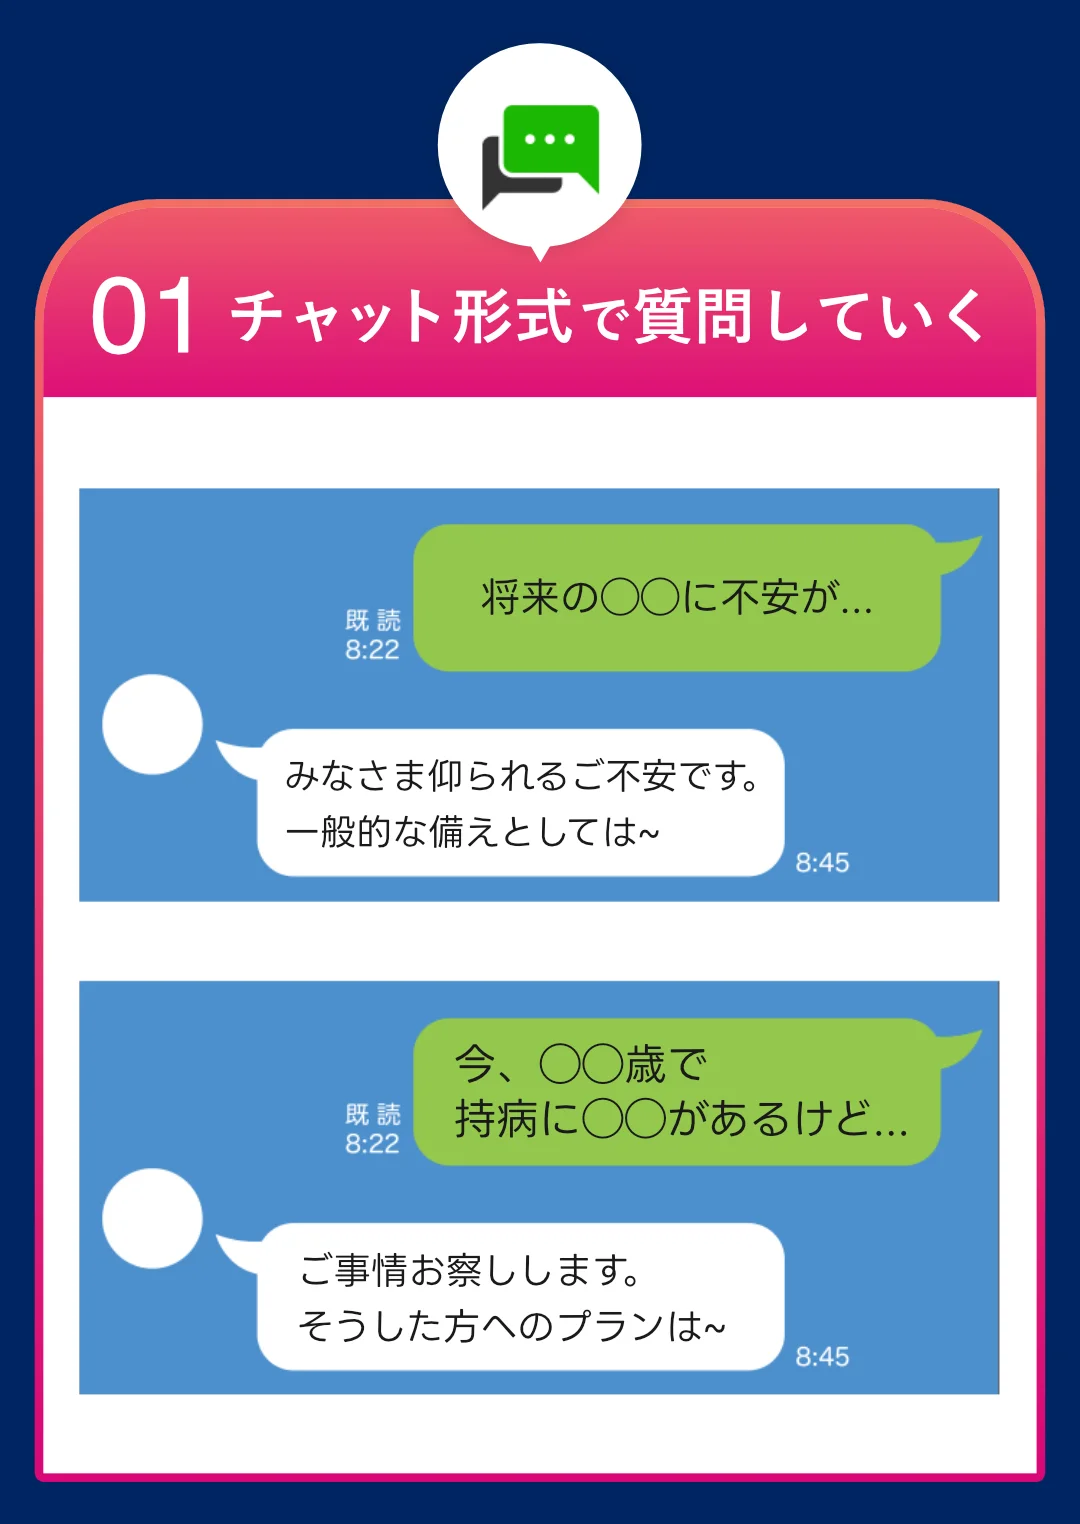
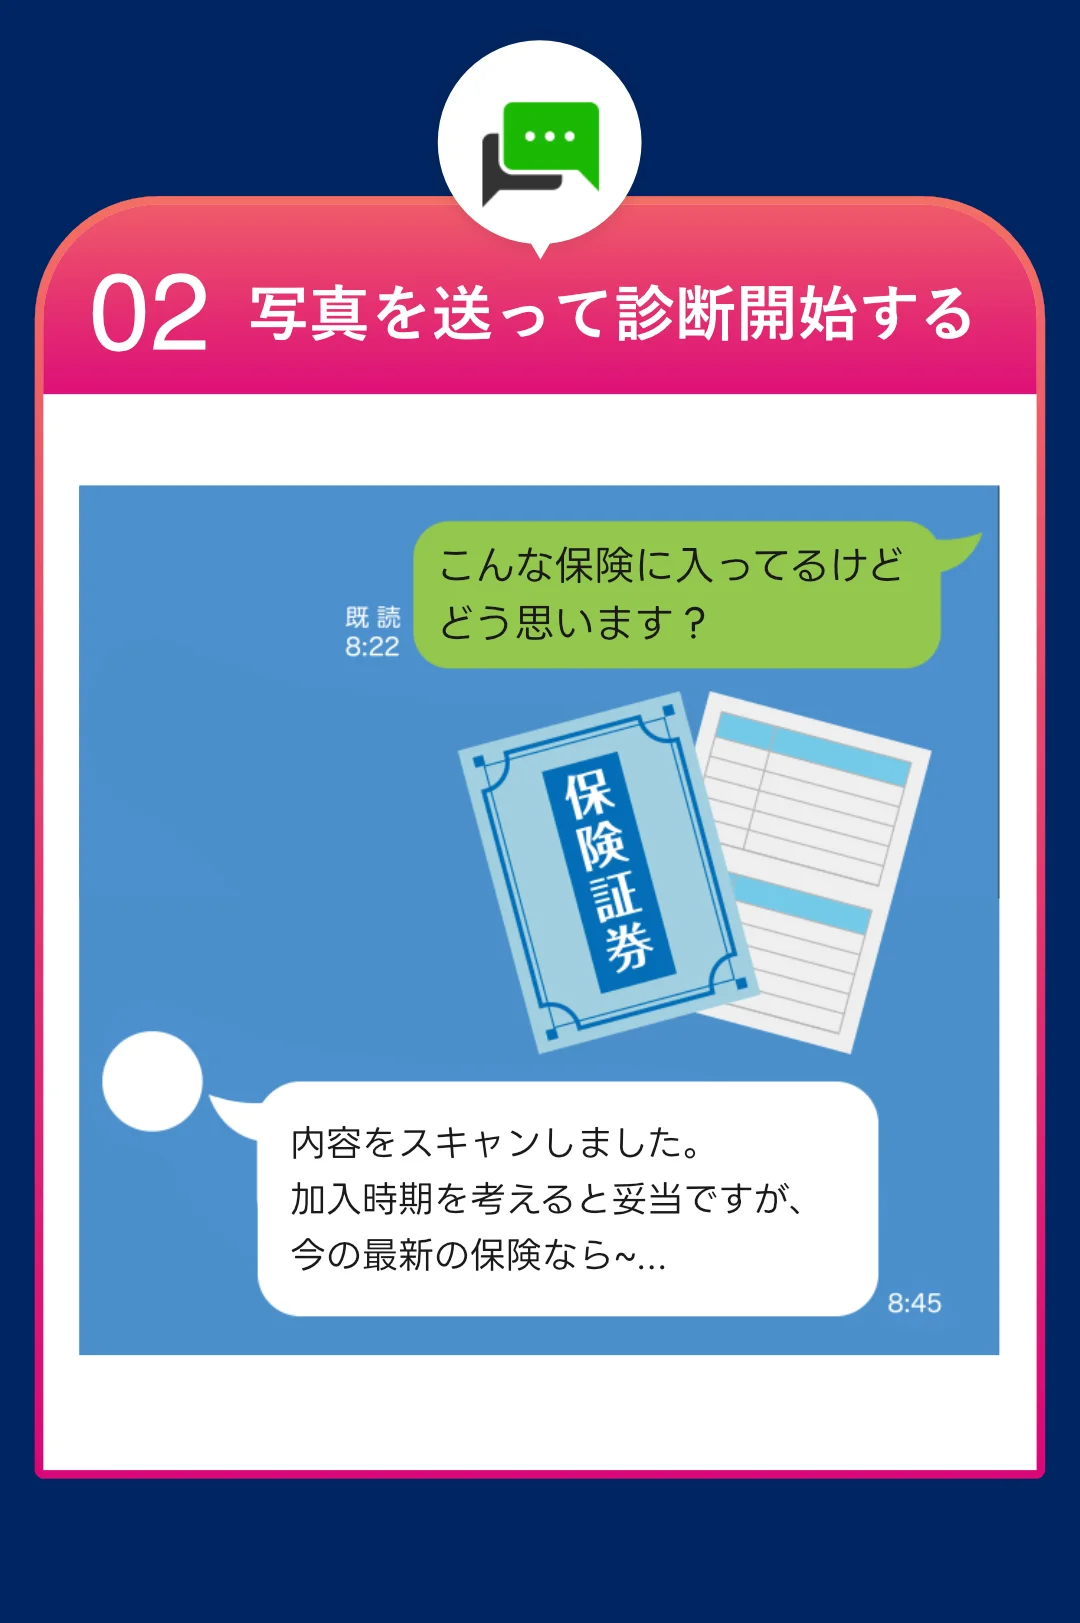
ほけんのAIでは、まずAIチャットで家計や教育費の悩みを整理し、その内容をもとに無料オンラインFP相談へ進めます。予約はLINEで完結し、LINE通話やZoomで自宅から相談できます。家計簿、保険証券、進学予定校の学費ページ、奨学金の案内が手元にあると、相談もスムーズです。
無料オンラインFP相談に参加した方には、条件に応じて「giftee Cafe Box」など各種ギフトBoxのプレゼントキャンペーンも案内されています。教育費の不安を抱えたまま商品を選ぶより、まずは不足額と優先順位を見える化してから判断しましょう。
まとめ:重要ポイント
- 1学資保険は教育資金を計画的に準備する手段で、国の教育ローンは入学前後の不足を補う手段です。
- 2国の教育ローンは2026年10月時点で固定金利年4.05%が案内され、ひとり親家庭などには年0.4%の金利優遇があります。
- 3高等教育の修学支援新制度、給付奨学金、母子父子寡婦福祉資金貸付金を先に確認すると借入額を減らせます。
- 4学資保険は返戻率だけでなく、払込免除、途中解約、毎月の保険料負担まで見て判断します。
- 5親の教育ローンと子どもの奨学金を増やしすぎないよう、返済可能額から逆算することが大切です。
まずは無料オンライン相談で教育費を見える化
教育費の不足額、学資保険の保険料、国の教育ローンの返済額は家庭ごとに違います。ほけんのAIなら、AIチャットで悩みを整理し、必要に応じて無料オンラインFP相談へ進めます。オンラインなので時間や場所を選びにくく、中立的な立場で保険や資産形成を比較できます。まずはLINEから家計と教育費の棚卸しを始めてみましょう。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!
関連記事一覧
【2026年10月更新】厚生年金は入らない方が得?|不足額3基準
2026年10月時点の社会保険適用拡大を踏まえ、厚生年金は入らない方が得なのかを手取り、公的保障、生命保険の不足額3基準で整理します。
【2026年10月更新】医療保険は妊娠中でも入れる?|週数と告知3基準
妊娠中でも医療保険に入れる可能性はあります。妊娠週数、告知、特定部位不担保の3基準と、出産育児一時金や帝王切開時の制度を最新情報で整理します。

【2026年9月更新】再雇用と生命保険|60代手取り3基準
再雇用で厚生年金に加入する60代向けに、2026年の在職老齢年金65万円基準、手取り、生命保険の見直し方を3基準で整理します。

【2026年9月更新】個人年金保険ランキング前の見方|利率と税金3基準
個人年金保険ランキングを見る前に、予定利率、個人年金保険料控除、受取時の税金を3基準で整理。2026年の控除変更やNISA・iDeCoとの使い分けも解説します。

【2026年9月更新】個人年金保険料控除|旧制度も迷わない年末調整3チェック
個人年金保険料控除の旧制度・新制度、年末調整での区分確認、新旧併用時の有利判定、2026年分以降の6万円特例との違いを3チェックで整理します。

【2026年9月更新】生命保険料控除証明書はいつ届く?|提出前3手順
生命保険料控除証明書はいつ届くのかを2026年9月時点で解説。発送目安、届かない時の確認先、電子交付、子育て世帯の一般生命保険料控除、提出前3手順を整理します。