

【2026年9月更新】定期保険は掛け捨てで十分?|子育て保障3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
定期保険
掛け捨て生命保険
子育て世帯
必要保障額
死亡保険
遺族年金
教育費
目次
子育て世帯の死亡保障は「安さ」だけで決めない
子どもが生まれると、生命保険をどう見直すか悩みますよね。とくに 定期保険 は掛け捨て型が中心なので、「払った保険料が戻らないなら損では?」と感じる方も少なくありません。
ただ、子育て世帯にとって大切なのは、保険料が戻るかどうかより、万一のときに生活費・教育費・住居費が不足しないことです。この記事では、定期保険が掛け捨てで十分かを、生活費、教育費と住居費、公的保障と貯蓄の3基準で整理します。
この記事で確認できること
- 1家族の生活費を何年分カバーすべきかを考えられます。
- 2教育費と住宅ローンを保障額にどこまで含めるかを整理できます。
- 3遺族年金、児童手当、貯蓄、NISAを差し引いた不足額を確認できます。
- 4定期保険、終身保険、収入保障保険の使い分けを理解できます。
定期保険は「期間限定の大きな保障」を買う保険
掛け捨て型生命保険 と呼ばれる定期保険は、10年、20年、60歳までなど、一定期間だけ死亡保障を持つ保険です。満期保険金や大きな解約返戻金は期待しにくい一方、同じ死亡保険金なら貯蓄性のある終身保険より保険料を抑えやすいのが特徴です。
子育て期は、住宅ローン、教育費、日々の生活費が重なり、万一の不足額が大きくなりやすい時期です。そのため「一生涯ずっと高額保障を持つ」よりも、「子どもが独立するまで大きな保障を持つ」ほうが家計に合うケースがあります。
掛け捨てだと損になりませんか?
何も起きなければ保険料が戻らないなら、定期保険はもったいない気がします。
その感覚は自然です。ただ、子育て世帯では“戻るか”より“必要な期間に必要な金額を準備できるか”が重要です。貯蓄性を求めすぎて保障額が小さくなると、本来守りたい生活費や教育費が不足することがあります。
基準1:生活費は「現在の月額」から逆算する
必要保障額の出発点は、残された家族の生活費です。たとえば毎月の生活費が35万円で、配偶者の収入や遺族年金を差し引いて月15万円不足するなら、年間不足額は180万円です。子どもが独立するまで15年あるなら、単純計算で2,700万円が生活費部分の目安になります。
ここで注意したいのは、現在の支出をそのまま使わないことです。亡くなった方の食費や小遣いは減る一方、外食、家事代行、延長保育、親族の交通費などが増える場合もあります。家計簿がなくても、通帳やクレジットカード明細から直近3か月の支出を確認するだけで、試算の精度は上がります。
定期保険は、お金を増やす商品ではなく、家族の生活が大きく崩れるリスクを一定期間だけ引き受けてもらう仕組みです。増やすお金と守るお金を分けると、選び方がすっきりします。
基準2:教育費と住居費は別枠で確認する
子育て世帯の保障額で見落としやすいのが 教育費 と住居費です。文部科学省の令和5年度子供の学習費調査では、幼稚園3歳から高校卒業までの15年間の学習費総額は、すべて公立で約614万円、すべて私立で約1,969万円とされています。(令和5年度子供の学習費調査結果のポイント)
さらに大学進学を想定する場合は、入学金、授業料、仕送り、自宅外通学費まで別枠で考えます。児童手当は2024年10月分から所得制限撤廃、高校生年代まで延長、第3子以降は月3万円、支給月は年6回に拡充されました。こども家庭庁の子育て世帯向け情報でも、児童手当や高等教育費支援が整理されています。(子育て世帯の家計を応援)
住居費は、持ち家か賃貸かで考え方が変わります。住宅ローンに団体信用生命保険が付いていれば、契約者死亡時にローン残高がなくなるケースがあります。一方、賃貸では家賃負担が続くため、生活費部分に家賃をしっかり含める必要があります。
必要保障額をざっくり試算する手順
- 1残された家族に必要な毎月の生活費を見積もります。
- 2配偶者の収入、遺族年金、児童手当などの見込収入を差し引きます。
- 3不足する月額に、子どもが独立するまでの年数を掛け合わせます。
- 4大学費用、住宅費、葬儀費用など一時的な支出を上乗せします。
- 5預貯金、勤務先の弔慰金、既契約の死亡保険金を差し引きます。
基準3:遺族年金と貯蓄を差し引く
死亡保障は、民間保険だけで準備するものではありません。会社員や公務員なら遺族基礎年金に加えて遺族厚生年金の対象になる可能性があります。日本年金機構によると、2026年度の遺族基礎年金は、昭和31年4月2日以後生まれの子のある配偶者で年847,300円に子の加算額が上乗せされます。子の加算額は1人目・2人目が各243,800円、3人目以降が各81,300円です。(遺族基礎年金)
厚生労働省は、2026年度の年金額について基礎年金が前年度から1.9%、厚生年金の報酬比例部分が2.0%の引き上げと公表しています。(令和8年度の年金額改定についてお知らせします)
また、遺族厚生年金は2028年4月施行予定で見直しが示されています。厚生労働省の説明では、18歳年度末までの子どもを養育する間の給付内容は今回の見直しの影響を受けず、遺族基礎年金の子どもがいる場合の加算額は年間約23.5万円から28万円へ増額予定です。(遺族厚生年金の見直しについて)
すでに預貯金や親名義のNISAで教育費を準備している家庭は、その分だけ保険で用意する金額を下げられます。金融庁のNISA特設サイトでは、2024年からのNISAは非課税保有期間が無期限、年間投資枠は最大360万円、生涯の非課税保有限度額は1,800万円と整理されています。(NISAを知る) ただし、教育費の支払い時期が近い資金まで投資に回すと、相場下落時に取り崩しにくくなる点には注意が必要です。
終身保険も少しは持ったほうがいいですか?
掛け捨てだけだと不安です。終身保険を組み合わせるべきでしょうか?
葬儀費用や相続対策など、一生涯必要な目的があるなら終身保険も選択肢です。ただし、子育て期の大きな死亡保障を終身保険だけで準備すると保険料が重くなりがちです。まずは定期保険で不足額を埋め、終身保険は目的が明確な範囲に絞ると考えやすいです。
掛け捨てで十分な家庭の特徴
定期保険が掛け捨てで十分になりやすいのは、子どもが独立するまでの保障を低い保険料で確保したい家庭です。たとえば、住宅ローンに団信がある、配偶者にも一定の収入がある、教育費は児童手当やNISAで積み立てている、といった家庭では、一生涯の高額な死亡保障を持つ必要性は下がります。
この場合、定期保険で死亡保障を確保し、浮いた保険料を生活防衛資金や教育費の積立に回す選択肢があります。生命保険文化センターの2024年度調査では、2人以上世帯の普通死亡保険金額は平均1,936万円、生命保険の世帯年間払込保険料は平均35.3万円とされています。平均額に合わせるのではなく、自分の家庭に必要な保障額から逆算することが大切です。(生命保険に関する全国実態調査)
同じ子育て世帯でも、住まい、働き方、親のサポート、教育方針で必要な保障額は変わります。平均より多い少ないではなく、わが家の不足額を確認することが出発点です。
掛け捨てだけでは足りない家庭の特徴
一方で、定期保険だけで考えると不安が残る家庭もあります。たとえば、自営業で遺族厚生年金がない、配偶者がすぐに働けない、住宅ローンに団信がない、相続や葬儀費用も準備したい、といったケースです。
自営業世帯は公的保障が会社員世帯より薄くなりやすいため、死亡保障の必要額が大きくなる傾向があります。また、配偶者が育休中、介護中、持病があるなど、すぐに収入を増やしにくい家庭では、生活再建までの期間を長めに見ておくと安心です。
保険期間と見直し時期は「末子の年齢」で決める
定期保険の保険期間は、末子が何歳になるまで保障が必要かで考えると整理しやすくなります。末子が0歳なら大学卒業まで約22年、10歳なら大学卒業まで約12年というように、保障が必要な期間は毎年短くなります。
必要保障額も同じで、子どもが成長するほど将来の生活費と教育費の残りは減っていきます。最初に大きめの保障を持ち、数年ごとに減額や見直しをする方法なら、過不足を調整しやすくなります。
選ぶ前には、保険金額、保険期間、更新後保険料、健康状態の告知、非喫煙者割引の有無を確認しましょう。更新型は最初の保険料が安く見えても、更新時に年齢が上がるため保険料が上がることがあります。子どもが独立する時期まで払い続けられるか、家計の固定費として無理がないかを見ておくことが大切です。
まとめ:重要ポイント
- 1定期保険は、子育て期の大きな死亡保障を比較的低い保険料で確保しやすい掛け捨て型の保険です。
- 2保障額は、生活費、教育費と住居費、公的保障や貯蓄の3基準で逆算すると判断しやすくなります。
- 32026年度の遺族基礎年金や児童手当、住宅ローンの団信、NISAの積立状況によって必要な死亡保障は変わります。
- 4終身保険や貯蓄性保険は、一生涯の目的がある場合に検討し、子育て期の大きな保障とは分けて考えるのが現実的です。
- 5ランキングを見る前に、自分の家庭の不足額を試算することが保険料の払いすぎ防止につながります。
まずは無料オンライン相談で不足額を確認しませんか
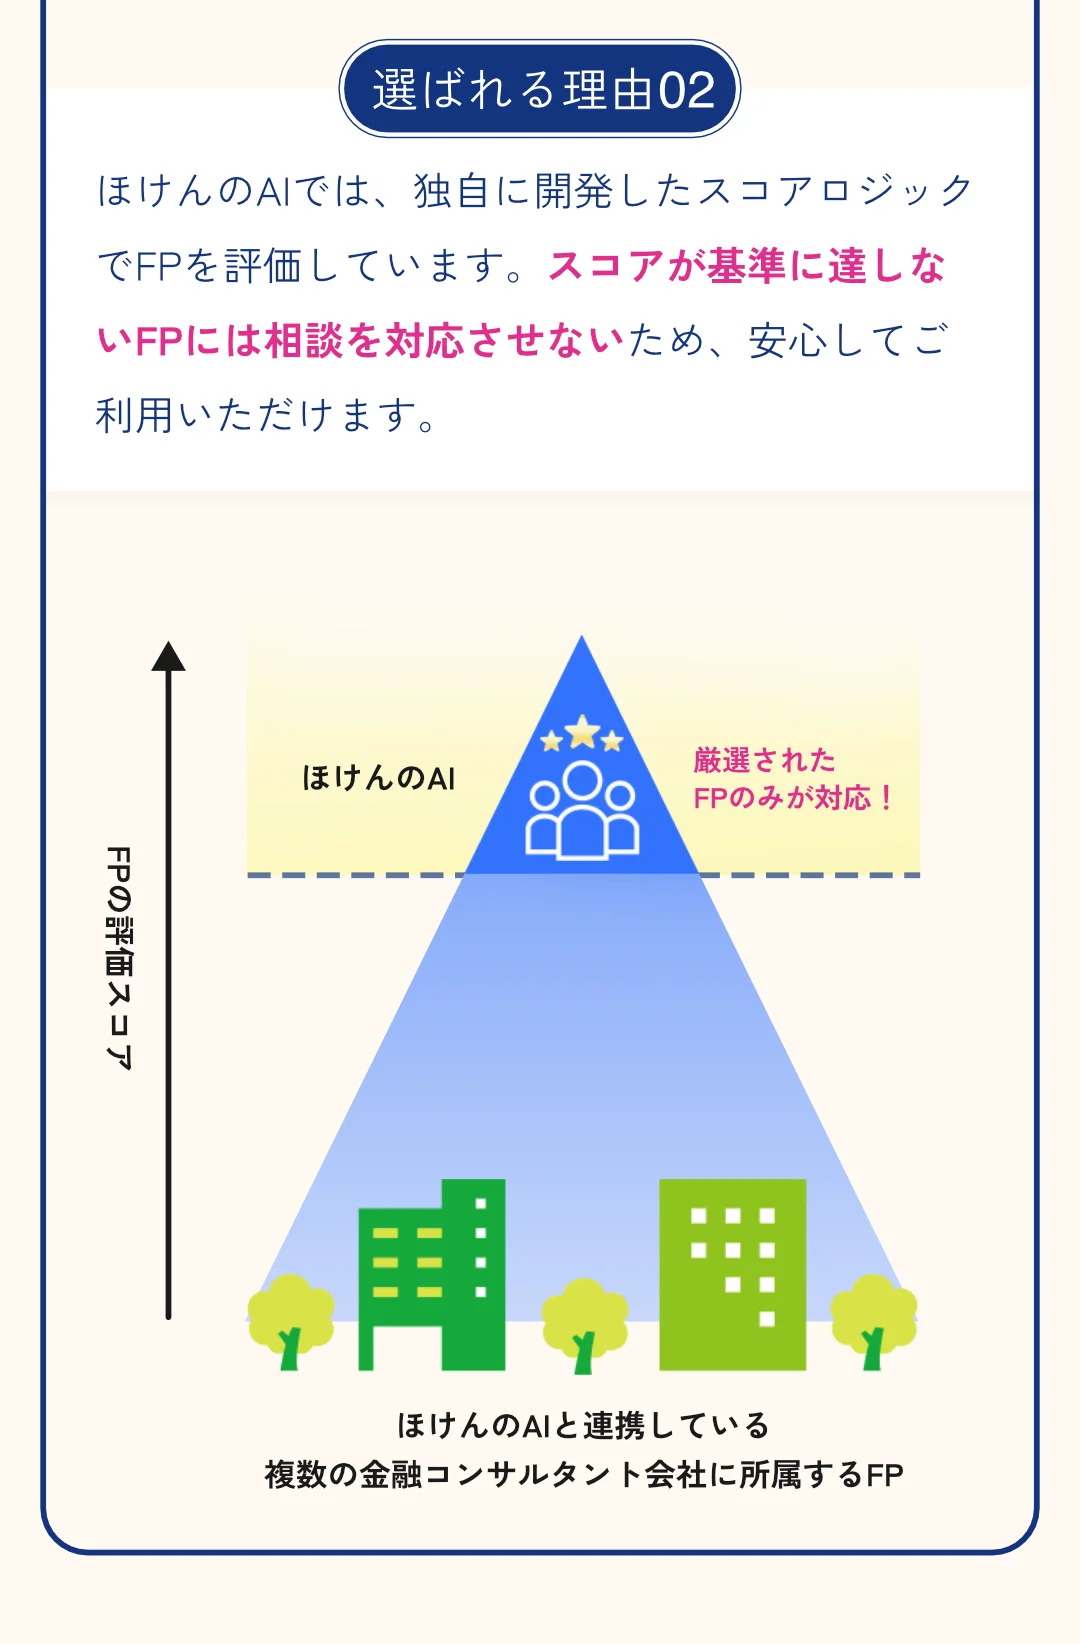
定期保険が掛け捨てで十分かは、家族構成、収入、住宅ローン、教育方針、NISAの積立状況で変わります。ほけんのAIなら、AIチャットで家計や保障の悩みを整理し、その内容をもとにオンラインでFPへ無料相談できます。自宅から相談でき、必要に応じて複数商品の考え方も中立的に確認できます。無料オンラインFP相談に参加した方へのgiftee Cafe BoxなどのギフトBoxキャンペーンも実施中です。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!
関連記事一覧

【2026年9月更新】生命保険料控除|新旧契約6万円判定
2026年の生命保険料控除で迷いやすい新旧契約と6万円判定を解説。23歳未満の扶養親族、全体12万円上限、年末調整の記入ミスまで整理します。

【2026年9月更新】傷病手当金が遅い時|就業不能保険3手順
傷病手当金が遅い時の確認先、初回入金までの生活費不足、就業不能保険や医療保険で補う範囲を3手順で整理。退職時の注意点も解説します。
【2026年9月更新】生命保険料控除|マイナポータル連携3手順
生命保険料控除を年末調整前にマイナポータル連携する3手順を解説。対応会社、e-私書箱、勤務先提出、2026年分の子育て6万円特例まで整理します。
【2026年9月更新】死亡保険はいくら必要?|子育て世帯早見表
死亡保険はいくら必要かを子育て世帯向けに解説。末子年齢・住まい別の早見表、遺族年金、教育費、児童手当、NISAとの使い分けまで整理します。

【2026年9月更新】学資保険と奨学金|母子家庭の資産基準3チェック
母子家庭向けに学資保険と奨学金の資産基準を整理。JASSOの5,000万円基準、学資保険やNISAの扱い、多子世帯支援、ひとり親向け貸付まで解説します。
【2026年9月更新】がん保険と分子標的薬|自己負担の3基準
分子標的薬のがん治療に備え、保険適用、高額療養費の月額・年間上限、がん保険の給付条件を3基準で整理。通院費や収入減への備えも確認できます。