

【2026年9月更新】がん保険と分子標的薬|自己負担の3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
がん保険
分子標的薬
高額療養費制度
抗がん剤治療給付金
診断一時金
自由診療
患者申出療養
分子標的薬で不安になるのは「薬代」だけではありません
がん治療で分子標的薬を使う可能性があると聞くと、「薬そのものが高そう」「高額療養費制度があるなら大丈夫?」「がん保険の抗がん剤治療給付金は出る?」と、いくつもの不安が重なります。
この記事では、2026年9月時点で確認したい 分子標的薬 とがん保険の自己負担を、保険適用、長期治療、民間保険の給付条件という3つの基準で整理します。
分子標的薬は、がん細胞の増殖などに関わる特定の分子を狙う薬です。国立がん研究センターのがん情報サービスでも、がんの薬物療法は「化学療法」「内分泌療法」「分子標的療法」「免疫療法」などに分類され、近年は外来で治療を行うことが多くなっていると説明されています。(薬物療法)
ただし、薬の種類、がんの種類、遺伝子変異の有無、承認状況によって、患者負担の考え方は大きく変わります。薬価の高さだけで判断せず、「公的医療保険の対象か」「治療が何か月続くか」「今のがん保険でどこまで補えるか」を順番に見ることが大切です。
この記事で確認する自己負担の3基準
- 1使う分子標的薬が公的医療保険の対象か、適応外使用や未承認薬に当たらないかを確認します。
- 2高額療養費制度を使った後の月ごとの自己負担と、治療が長引いた場合の年間負担を見ます。
- 3がん保険の診断一時金、抗がん剤治療給付金、通院保障、自由診療特約の条件を確認します。
- 4治療費だけでなく、通院交通費、差額ベッド代、収入減少、家族の付き添い費用まで含めて考えます。
2026年9月のトレンド:高額療養費の年間上限が家計確認の焦点に
2026年8月から高額療養費制度の見直しが始まり、がんのように長期治療になりやすい病気では、月ごとの上限だけでなく年単位の負担も確認する必要が出てきました。
厚生労働省の案内では、 高額療養費制度 は医療機関や薬局の窓口で支払う医療費が上限額を超えた場合に、その超えた額を支給する制度とされています。2026年8月からの制度では、70歳未満・年収約370万円〜約510万円の人が医療費100万円の治療を受けた場合、自己負担は約9.3万円まで抑えられる例が示されています。(高額療養費制度を利用される皆さまへ)
同時に、2026年8月からは新たに年単位の上限額、いわゆる「年間上限」も設けられました。年間の考え方は8月から翌年7月までです。分子標的薬は通院で数か月から年単位にわたって使うこともあるため、一度の入院費よりも「毎月の上限に近い支払いが何回続くか」が家計に響きます。
なお、2027年8月からは所得区分の細分化も予定されています。今後治療が長く続く可能性がある人は、2026年時点の試算だけで終わらせず、保険者や病院の医療相談室で最新の自己負担区分を確認しておきましょう。
保険適用なら分子標的薬の自己負担は心配しなくてよいですか?
分子標的薬は高いと聞きます。公的保険が使えるなら、がん保険はなくても大丈夫でしょうか?
保険適用の治療であれば高額療養費制度の対象になります。ただし、月ごとの上限負担が続くこと、通院交通費や収入減は制度の対象外になりやすいこと、適応外使用や未承認薬では扱いが変わることに注意が必要です。
基準1:公的医療保険の対象かを最初に見る
最初の分かれ道は、使う分子標的薬が 保険診療かどうか です。日本で承認され、対象となるがん種や使用条件に合っている薬であれば、原則として公的医療保険の対象になり、自己負担は年齢や所得に応じた1割から3割になります。そのうえで高額療養費制度を使えるため、薬剤費そのものが高額でも、実際の負担は所得区分ごとの上限に近づきます。
一方で、未承認薬、適応外使用、完全な自由診療として行う治療は、全額自己負担になることがあります。厚生労働省の患者申出療養制度の説明でも、未承認薬の費用など保険適用されていない部分は、原則として患者負担になるとされています。(患者申出療養制度)
がん保険を考える前に、主治医や病院のがん相談支援センターで「この薬は自分の病名・病状で保険診療として使えるのか」「治験や患者申出療養など別の制度に当たるのか」を確認しましょう。ここを曖昧にしたまま民間保険だけを見ても、必要な備えを見誤りやすくなります。
分子標的薬の費用は、薬の名前だけで判断せず、保険診療か、何か月続くか、保険でどの給付が出るかを分けて見ると整理しやすくなります。
基準2:高額療養費後の月額と治療期間をセットで試算する
分子標的薬の家計負担は、1か月だけではなく「何か月続くか」で見え方が変わります。保険診療で高額療養費制度を使える場合でも、自己負担上限に近い月が半年、1年と続けば、年間ではまとまった金額になります。
2026年8月以降は、月単位の上限額の見直しに加えて 年間上限 が設けられています。長期療養者への配慮として、多数回該当の仕組みも引き続き重要です。多数回該当とは、直近12か月の間に高額療養費に該当した月が3か月以上ある場合、4か月目以降の自己負担限度額がさらに軽減される仕組みです。
ただし、実際の負担額は、年齢、所得、加入している健康保険、同じ月に受診した医療機関・薬局、世帯合算の可否などで変わります。過去に作った医療費シミュレーションをそのまま使わず、2026年8月以降の制度で「月額」「8月から翌年7月までの年間」「治療終了まで」の3段階で見直しましょう。
治療費シミュレーションで集めたい情報
- 1健康保険の保険者名、標準報酬月額、課税所得など、自分の高額療養費の所得区分を確認します。
- 2主治医に、予定される薬剤名、投与方法、投与間隔、想定される治療期間を確認します。
- 3病院の医療相談室で、マイナ保険証や限度額適用認定証を使った窓口負担の抑え方を聞きます。
- 4勤務先の健康保険組合に、付加給付、傷病手当金、休職中の社会保険料負担の有無を確認します。
- 5家計簿から、毎月の医療費に加えて通院交通費、食費、家事代行費、収入減への備えを見積もります。
通院治療では「制度対象外の支出」が積み上がりやすい
高額療養費制度は心強い制度ですが、すべての支出をカバーするわけではありません。厚生労働省は、マイナ保険証を使えば公的医療保険が適用される診療について限度額を超える分の支払いが不要になる一方、入院時の食費負担や差額ベッド代などは高額療養費制度の自己負担限度額の対象に含まれないと説明しています。(マイナンバーカードの健康保険証利用のメリット)
通院交通費、付き添う家族の交通費、ウィッグ、診断書代、差額ベッド代、民間療法、仕事を休むことによる収入減などは、家計上の負担として残りやすい項目です。特に分子標的薬は、内服や点滴で外来治療を続けながら働くケースもあります。
そのため、入院日額中心の古いがん保険では、実際の通院治療の負担に合いにくいことがあります。最近の見直しでは、入院日数よりも、診断一時金、治療給付金、通院給付、就業不能への備えをどう組み合わせるかがポイントになります。
抗がん剤治療給付金があれば分子標的薬も対象ですか?
今のがん保険に抗がん剤治療給付金があります。分子標的薬も抗がん剤として給付されますか?
対象になる商品もありますが、約款上の定義が重要です。公的医療保険連動型か、所定の抗がん剤に限定されるか、ホルモン療法や分子標的薬の扱い、通院のみでも出るかを確認しましょう。
基準3:がん保険は「一時金」と「治療給付」の役割を分ける
がん保険を見直すときは、診断一時金と抗がん剤治療給付金の役割を分けると判断しやすくなります。
診断一時金は、がんと診断された時点でまとまったお金を受け取れるタイプが多く、治療開始直後の検査費、通院準備、収入減、家族の生活費に使いやすいのが特徴です。使い道が限定されにくいため、制度対象外の支出や働けない期間の穴埋めに回しやすいメリットがあります。
一方、抗がん剤治療給付金は、所定の抗がん剤治療を受けた月ごとに給付されるタイプがあります。分子標的薬が対象になるかは商品ごとに異なります。公的医療保険の対象となる治療に連動する商品もあれば、対象薬剤や治療方法に条件がある商品もあります。パンフレットの見出しだけではなく、約款、重要事項説明書、給付金請求時の必要書類まで確認しましょう。
がん保険は治療法の名前に合わせて選ぶより、家計が困る場面にお金が届くかで選ぶほうが、後悔を減らしやすいです。
自由診療や適応外使用まで備えるなら特約条件を細かく確認する
分子標的薬では、遺伝子検査やがん遺伝子パネル検査を通じて治療候補が見つかっても、日本で未承認、または自分のがん種では適応外というケースがあります。国立がん研究センターの解説でも、分子標的薬の中には対応する遺伝子変異があるかを調べてから使うものがあり、多数のがん遺伝子を同時に調べる検査を「がん遺伝子パネル検査」と説明しています。(薬物療法 もっと詳しく)
また、保険診療としてのがん遺伝子パネル検査は、がんゲノム医療中核拠点病院、がんゲノム医療拠点病院、がんゲノム医療連携病院でのみ実施可能とされています。(がんゲノム医療中核拠点病院・拠点病院・連携病院について)
民間のがん保険には、自由診療抗がん剤、患者申出療養、先進医療などに備える特約を用意しているものがあります。ただし、対象となる医療機関、薬剤、給付上限、通算限度、給付対象外の治療は細かく決まっています。「自由診療に備えられる」という言葉だけで判断せず、自分が不安に感じる治療パターンに合うかを確認しましょう。
見直し前にやること:今の保険証券を治療場面ごとに棚卸しする
がん保険の見直しでは、保険料の安さやランキングだけで決めるより、今の契約がどの場面で給付されるかを棚卸ししましょう。確認したいのは、がん診断時、入院時、手術時、放射線治療時、抗がん剤治療時、通院時、再発・転移時、自由診療時の8場面です。
特に2026年9月時点では、高額療養費制度の見直し後の自己負担、NISAや預貯金で準備する医療予備費、生命保険料控除の使い方まで含めて考えると、保険を増やすべきか、特約だけ見直すべきか、貯蓄で対応できるかが見えやすくなります。
会社員なら、傷病手当金や勤務先の健康保険組合の付加給付が使える可能性もあります。自営業やフリーランスは、会社員に比べて収入減への公的保障が薄くなりやすいため、治療費だけでなく生活費の予備資金も厚めに見ておくと安心です。保険証券、健康保険の所得区分、貯蓄額、毎月の固定費を並べるだけでも、必要な保障と不要な保障の線引きがしやすくなります。
迷ったらAI相談から始めると、質問が整理しやすい
分子標的薬の備えは、医療制度、治療期間、がん保険の約款、家計の余力が重なるため、一人で判断しようとすると混乱しがちです。まずは「今のがん保険で分子標的薬は対象になりそうか」「高額療養費後でも年間いくら必要か」「診断一時金と治療給付のどちらを厚くすべきか」を質問に分けると、次に確認すべき書類が見えてきます。
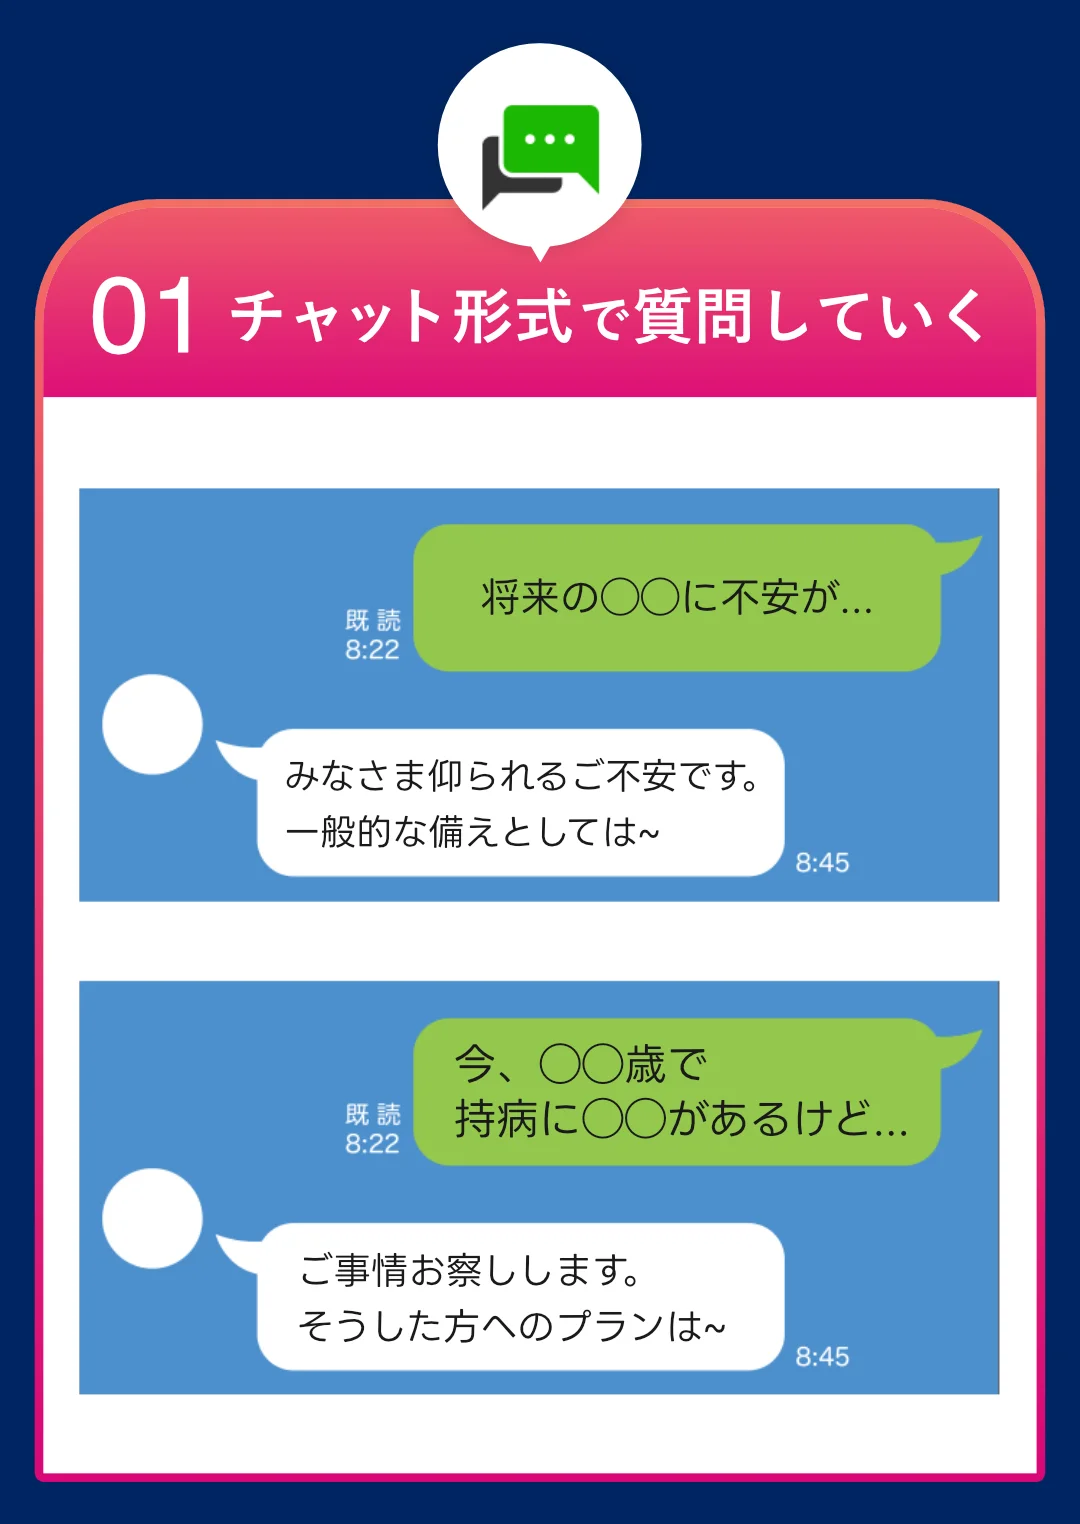
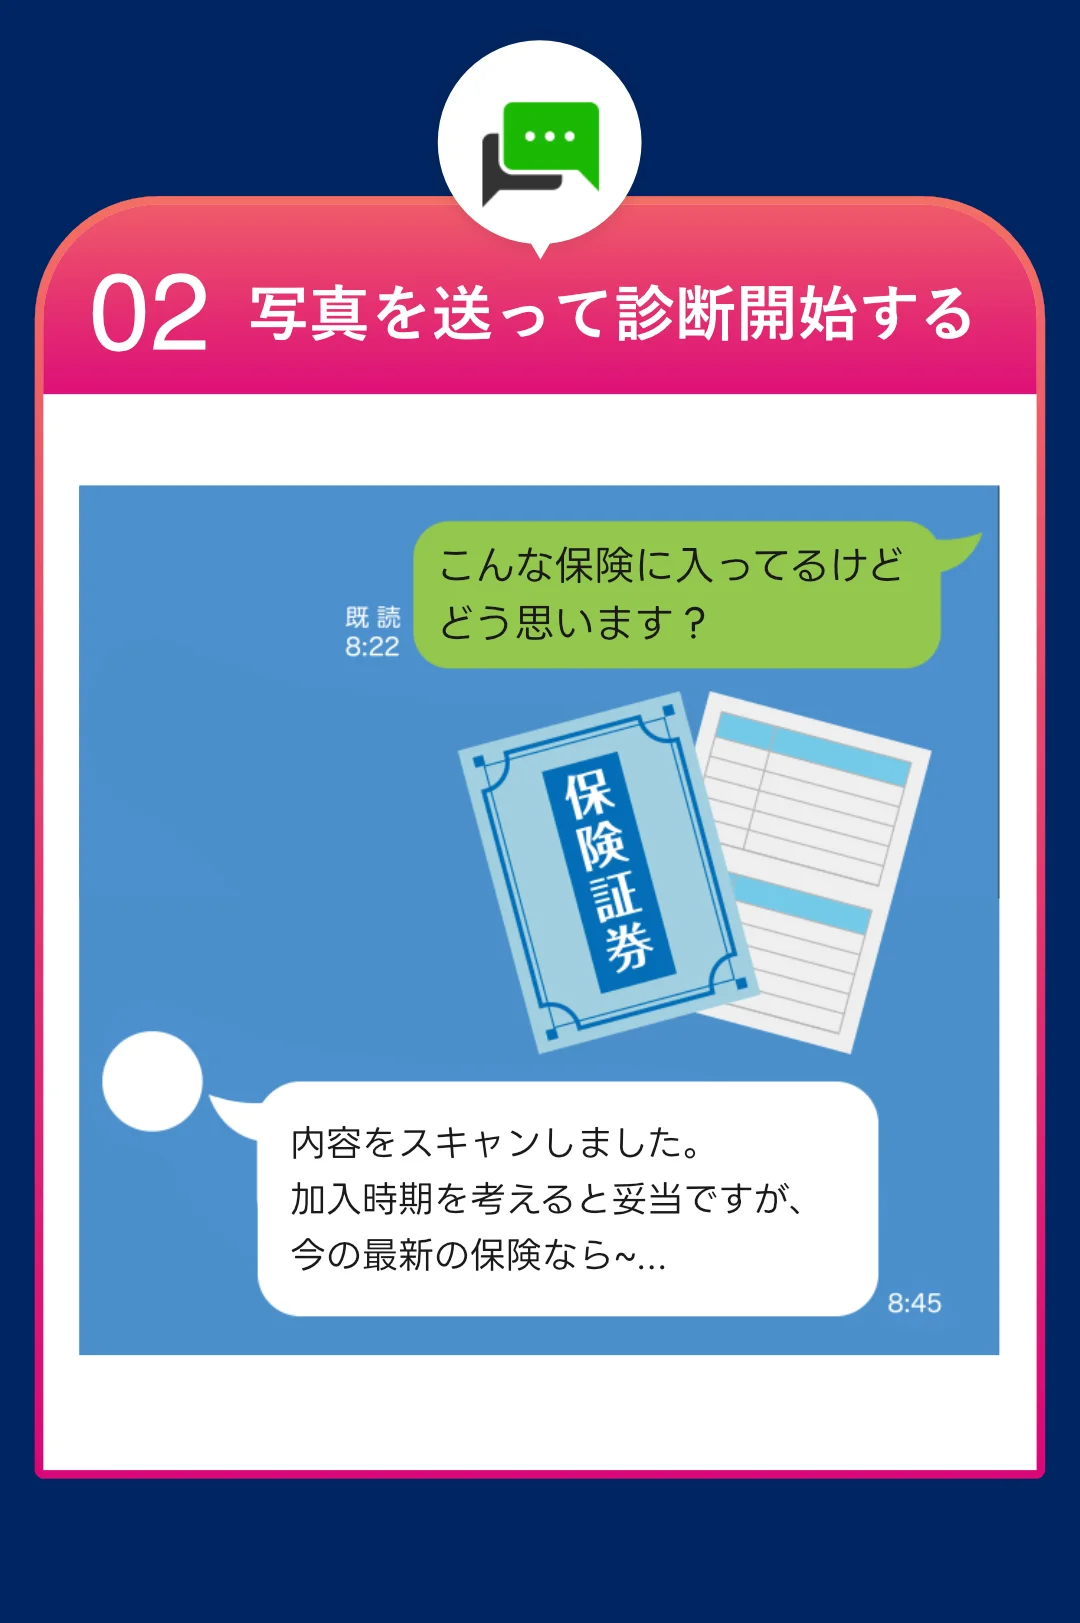
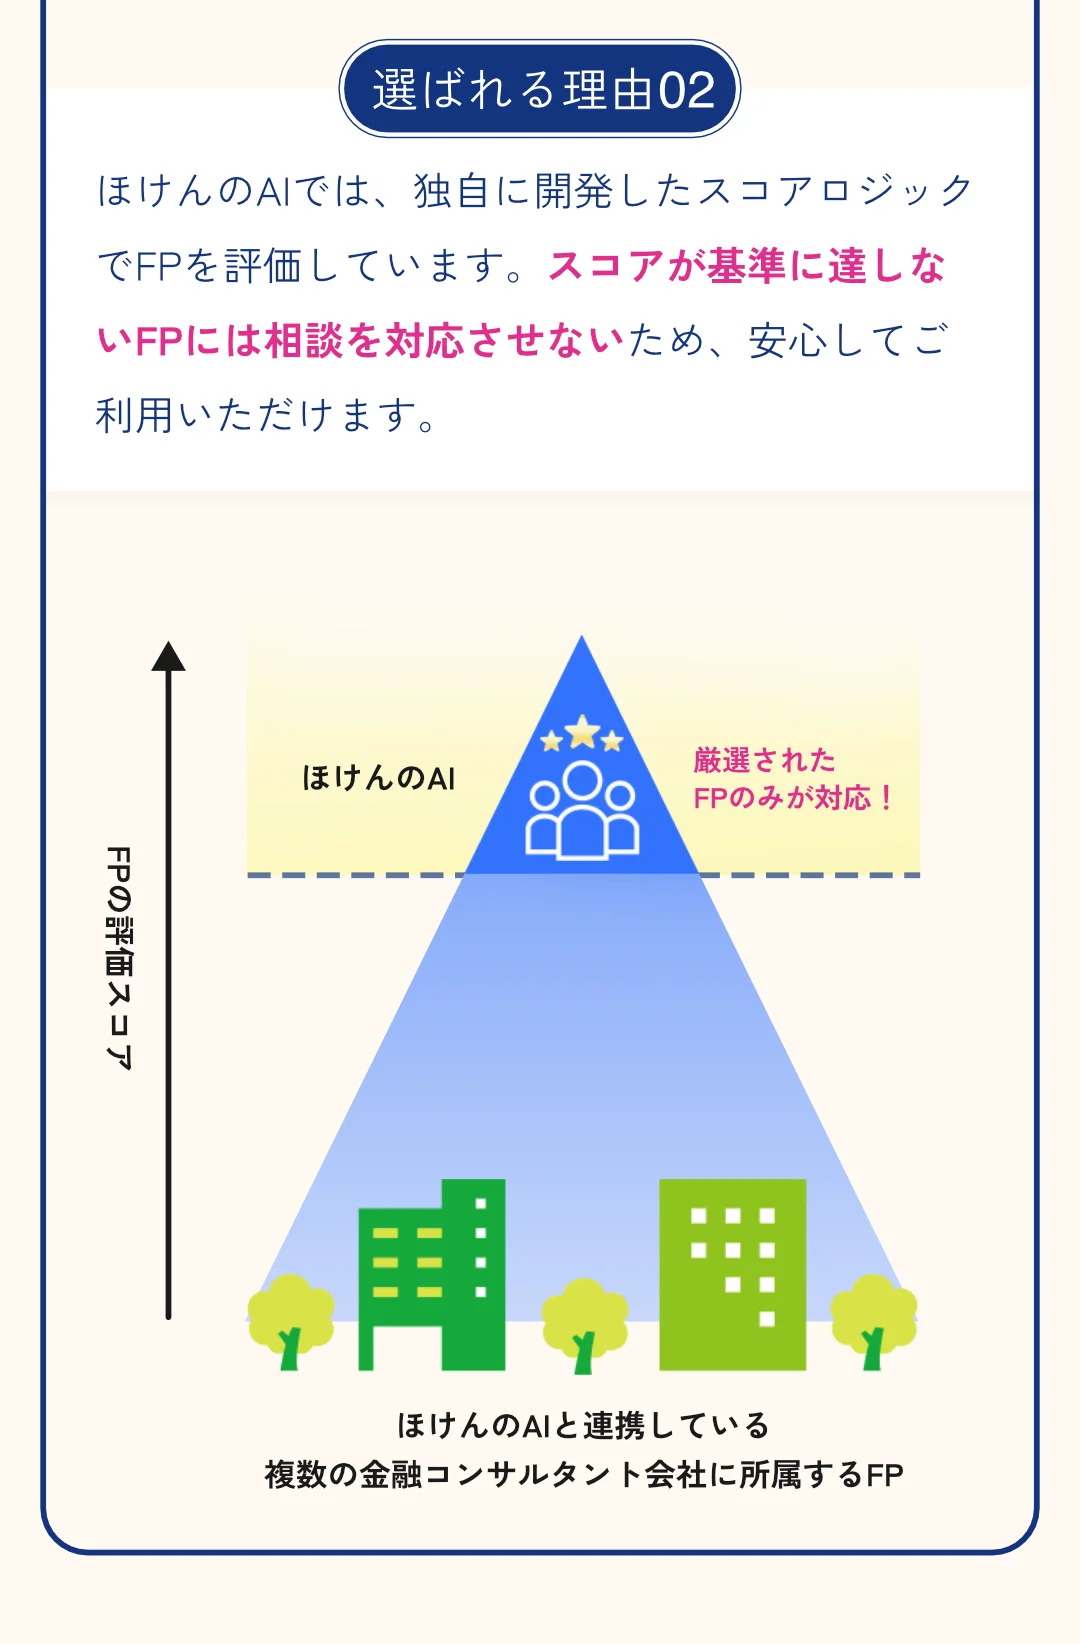
ほけんのAIでは、チャットで家計や保険の悩みを相談し、その内容をもとに必要に応じてオンラインFP相談へ進めます。LINEで予約が完結し、自宅からLINE通話やZoomで相談できます。保険証券が手元にある方は、写真送付による診断から保障内容の棚卸しを始めるとスムーズです。
無料オンラインFP相談に参加した方には、giftee Cafe Boxなどが選べるキャンペーンも実施されています。しつこい勧誘が心配な場合は、LINEで「イエローカード」と伝えれば遮断できる仕組みがあります。治療内容そのものは主治医に確認しつつ、家計と保険の備えは早めに整理しておきましょう。
まとめ:重要ポイント
- 1分子標的薬は、まず公的医療保険の対象か、適応外使用・未承認薬に当たらないかを確認します。
- 2保険診療でも、高額療養費後の月額負担が長く続くと年間負担は大きくなるため、治療期間を含めて試算します。
- 3がん保険は、診断一時金、抗がん剤治療給付金、通院保障、自由診療特約の給付条件を分けて確認します。
- 4通院交通費、差額ベッド代、収入減など、高額療養費制度の対象外になりやすい支出も家計に入れて考えます。
- 5ランキングを見る前に、保険証券、健康保険の所得区分、貯蓄額を並べて、足りない部分だけを補う発想が大切です。
まずは無料オンライン相談で棚卸しを
分子標的薬への備えは、治療費だけでなく高額療養費、収入減、今のがん保険の給付条件を合わせて見る必要があります。ほけんのAIなら、AI相談で疑問を整理し、必要に応じて中立的なFPにオンラインで無料相談できます。自宅から相談でき、保険証券や家計状況を見ながら、足りない保障と増やしすぎない保険料のバランスを確認できます。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!
関連記事一覧
【2026年9月更新】死亡保険はいくら必要?|子育て世帯早見表
死亡保険はいくら必要かを子育て世帯向けに解説。末子年齢・住まい別の早見表、遺族年金、教育費、児童手当、NISAとの使い分けまで整理します。

【2026年9月更新】学資保険と奨学金|母子家庭の資産基準3チェック
母子家庭向けに学資保険と奨学金の資産基準を整理。JASSOの5,000万円基準、学資保険やNISAの扱い、多子世帯支援、ひとり親向け貸付まで解説します。

【2026年9月更新】医療保険の日額5000円|足りる人と増やす人の3基準
医療保険の日額5000円は足りるのかを、2026年8月の高額療養費見直し、入院費平均、食事代、貯蓄、収入減、個室希望の3基準で整理します。
【2026年9月更新】切迫早産と医療保険|会社員の入院費と収入減3基準
切迫早産で産休前に入院する会社員向けに、2026年9月時点の高額療養費、傷病手当金、出産手当金、医療保険給付、積立見直しを3基準で整理します。
【2026年9月更新】生命保険料平均|子育て6万円特例3基準
生命保険料の平均と、2026年・2027年の子育て世帯向け6万円特例を整理。平均、控除、必要保障額の3基準で見直し方を解説します。
【2026年9月更新】一時払い養老保険と個人向け国債|60代の3基準
2026年9月時点の一時払い養老保険と個人向け国債を、60代退職金の税引後手取り、途中換金、相続・保障の3基準で比較。預金やNISAとの配分も整理します。