県民共済・こくみん共済見直しを保険集客へつなげる面談術
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
県民共済
こくみん共済
保障見直し
保険集客
保険リーズ
保険セールス
生命保険見直し
共済見直し相談は、いま面談化しやすい入口です
「県民共済だけで足りるのか」「こくみん共済と民間保険はどちらがよいのか」という相談は、募集人さまにとって自然な 保険集客 の入口になります。相談者はすでに何らかの保障に関心を持ち、掛金、保障額、年齢による保障の変化を自分ごととして考え始めているからです。
一方で、このテーマは言い方を間違えると「共済を否定された」と受け取られやすい領域でもあります。大切なのは、県民共済・こくみん共済を良い悪いで裁くのではなく、家族構成、住宅ローン、教育費、老後資金、既契約の生命保険まで含めて「保障の過不足」を一緒に確認する姿勢です。この記事では、共済見直し相談を信頼起点の保険リーズへつなげる考え方を整理します。
検索上位から見える相談者の悩み
- 1県民共済とこくみん共済の違いを知りたいものの、商品名や制度名が似ていて自分では整理しきれていません。
- 2掛金が手頃な一方で、死亡保障や医療保障が家族にとって十分なのか不安を感じています。
- 3年齢が上がったときに保障内容や保障額がどう変わるのか、今のうちに確認したいと考えています。
- 4共済を解約すべきか、民間保険を追加すべきか、残し方も含めて第三者に相談したいと思っています。
- 5比較記事を読んでも、自分の年収、家族構成、貯蓄額に当てはめるところで止まっています。
検索意図は「比較」よりも「自分の場合はどうか」にあります
検索結果を見ると、「県民共済 こくみん共済 比較」「共済 保険 違い デメリット」「県民共済だけで大丈夫」といった検索では、比較表、メリット・デメリット、年齢による保障変化を扱う記事が多く見られます。つまり検索者は、制度の概要だけでなく 自分の保障が足りているか を知りたい段階にいます。
公式情報として、こくみん共済 coopは共済を「組合員があらかじめ一定の金額を出し合い、組合員の誰かが困ったときに助け合う仕組み」と説明しています。(こくみん共済 coopの共済と保険の違い) にある通り、共済と保険は基本的な目的は近くても、運営主体や商品設計が異なります。また、都道府県民共済については (全国生協連の生命共済) で、こども型、総合保障型、入院保障型、熟年型などの概要を確認できます。
募集人さまの記事や面談では、こうした公式情報を踏まえたうえで、最後は「あなたの家計と必要保障額に照らして確認しましょう」と着地させることが重要です。比較表は入口であり、面談化の本題は個別診断です。
共済加入者に営業っぽく見られませんか?
県民共済やこくみん共済に入っている方へ見直しを勧めると、民間保険を売りたいだけに見られそうで不安です。
共済を否定しないことが第一です。「安いから悪い」ではなく、「今の家族構成で不足がないか一緒に確認しましょう」という言い方にすると、相談者も受け止めやすくなります。
共済相談で押さえるべき本質は、安さではなく役割分担です
共済の魅力として多くの方が感じているのは、掛金のわかりやすさと手頃さです。たとえば都道府県民共済グループの案内では、総合保障2型の月掛金2,000円など、シンプルな設計が示されています。(全国生協連の生命共済ページ) でも、総合保障型や入院保障型の掛金例を確認できます。
ただし、保険セールスの現場で見るべきなのは「掛金が安いか高いか」だけではありません。死亡保障、医療保障、就業不能への備え、教育費、住宅ローン、配偶者の働き方、老後資金とのバランスを見て、共済で担う部分と民間保険で補う部分を整理する必要があります。ここを丁寧に扱える募集人さまほど、相談者からの信頼を得やすくなります。
特に子育て世帯では、入院日額や死亡共済金だけを見ても結論は出ません。残された家族の生活費、教育費、住宅ローンの団信、遺族年金、配偶者の就労見込みまで確認して初めて、 保障の役割分担 が見えてきます。
共済をやめるかどうかを急がせるのではなく、今の保障を見える化することから始めるのが、信頼される保険セールスです。
生命保険加入世帯が多いからこそ、重複と不足が起きやすい
共済見直し相談では、「何も入っていない人」よりも「すでに複数の保障を持っている人」に出会うことが少なくありません。生命保険文化センターの (2024年度 生命保険に関する全国実態調査) では、生命保険、個人年金保険を含む世帯加入率は2人以上世帯で89.2%、単身世帯で45.6%とされています。また、生命保険協会の (生命保険の動向 2025年版) では、2024年度末の個人保険の保有契約件数が1億9,530万件とされています。
この数字から見えるのは、日本では多くの家庭が何らかの保障を持っている一方で、契約が増えるほど「何に入っているかわからない」「共済と保険が重複しているかもしれない」という悩みも起きやすいということです。だからこそ、共済加入者には追加提案の前に 保障棚卸し が必要です。
初回面談で使えるヒアリング手順
- 1現在加入している県民共済、こくみん共済、生命保険の証券や加入内容を、可能な範囲で手元に用意してもらいます。
- 2毎月の掛金と保険料を一覧にし、家計に対して無理のない水準か、長く続けられる水準かを確認します。
- 3死亡保障、医療保障、就業不能、がん、介護など、保障の目的ごとに重複と不足を分けます。
- 4配偶者の収入、子どもの年齢、住宅ローン、貯蓄額を聞き、必要保障額の大まかな方向性を確認します。
- 5共済を残す選択肢、民間保険で補う選択肢、保障を減らす選択肢を並べて、相談者が比較できる状態にします。
「共済だけでは不安」を煽り文句にしない
共済見直しの記事や広告で避けたいのは、「県民共済だけでは危険」「こくみん共済は不十分」といった断定的な表現です。実際には、独身の若年層、貯蓄が厚い世帯、勤務先の保障が手厚い人など、共済中心でも一定の合理性があるケースはあります。
募集人さまが発信するなら、「共済はシンプルで使いやすい一方、家族構成や年齢によって確認すべき点が変わります」といった表現がおすすめです。これなら相談者の選択を尊重しながら、面談で詳しく確認する必要性を伝えられます。
保険リーズ化を狙う場合も、不安喚起より 納得形成 を重視したほうが、長期的な信頼につながります。相談者は「売り込まれたい」のではなく、「自分の判断が間違っていないか確認したい」と感じていることが多いからです。
共済は解約前提で話すべきですか?
面談では、最終的に共済をやめて民間保険に切り替える提案をしたほうがよいのでしょうか。
必ずしも解約前提にする必要はありません。共済を基礎保障として残し、不足する死亡保障や就業不能保障だけを民間保険で補うなど、複数の選択肢を提示するほうが自然です。
記事導線は「比較表」から「保障診断」へつなげる
共済関連の記事で集客する場合、タイトルや見出しでは「県民共済とこくみん共済の違い」「共済だけで大丈夫か」「民間保険との使い分け」など、検索者が知りたい言葉を入れると入口を作りやすくなります。ただし、記事の最後まで比較表だけで終わると、読者は別の記事へ移動してしまいます。
そこで本文中盤からは、比較ではなく「わが家の場合はどうか」という診断ニーズへ切り替えます。たとえば、子どもが小さい家庭なら教育費と死亡保障、50代なら医療保障と老後資金、共働きなら収入減リスクというように、ライフステージ別の確認ポイントを示すと、面談の必要性が自然に伝わります。
このときのCTAは「無料相談はこちら」だけでは弱い場合があります。「共済と生命保険の加入内容を一緒に整理する」「必要保障額を確認する」といった、相談者にとっての行動メリットを明確にした 保障診断 の導線にすると、保険集客の質を高めやすくなります。
相談者が何に不安を感じているかを事前に把握できるだけで、初回面談は説明の場ではなく対話の場に変わります。
Behavior Leadsなら、温まった相談者と面談しやすい
自社ブログやSNSだけで共済見直し相談を集めようとすると、記事制作、広告運用、問い合わせ対応、日程調整まで募集人さま側の負担が大きくなりがちです。そこで活用できるのが、Finatextの Behavior Leads です。
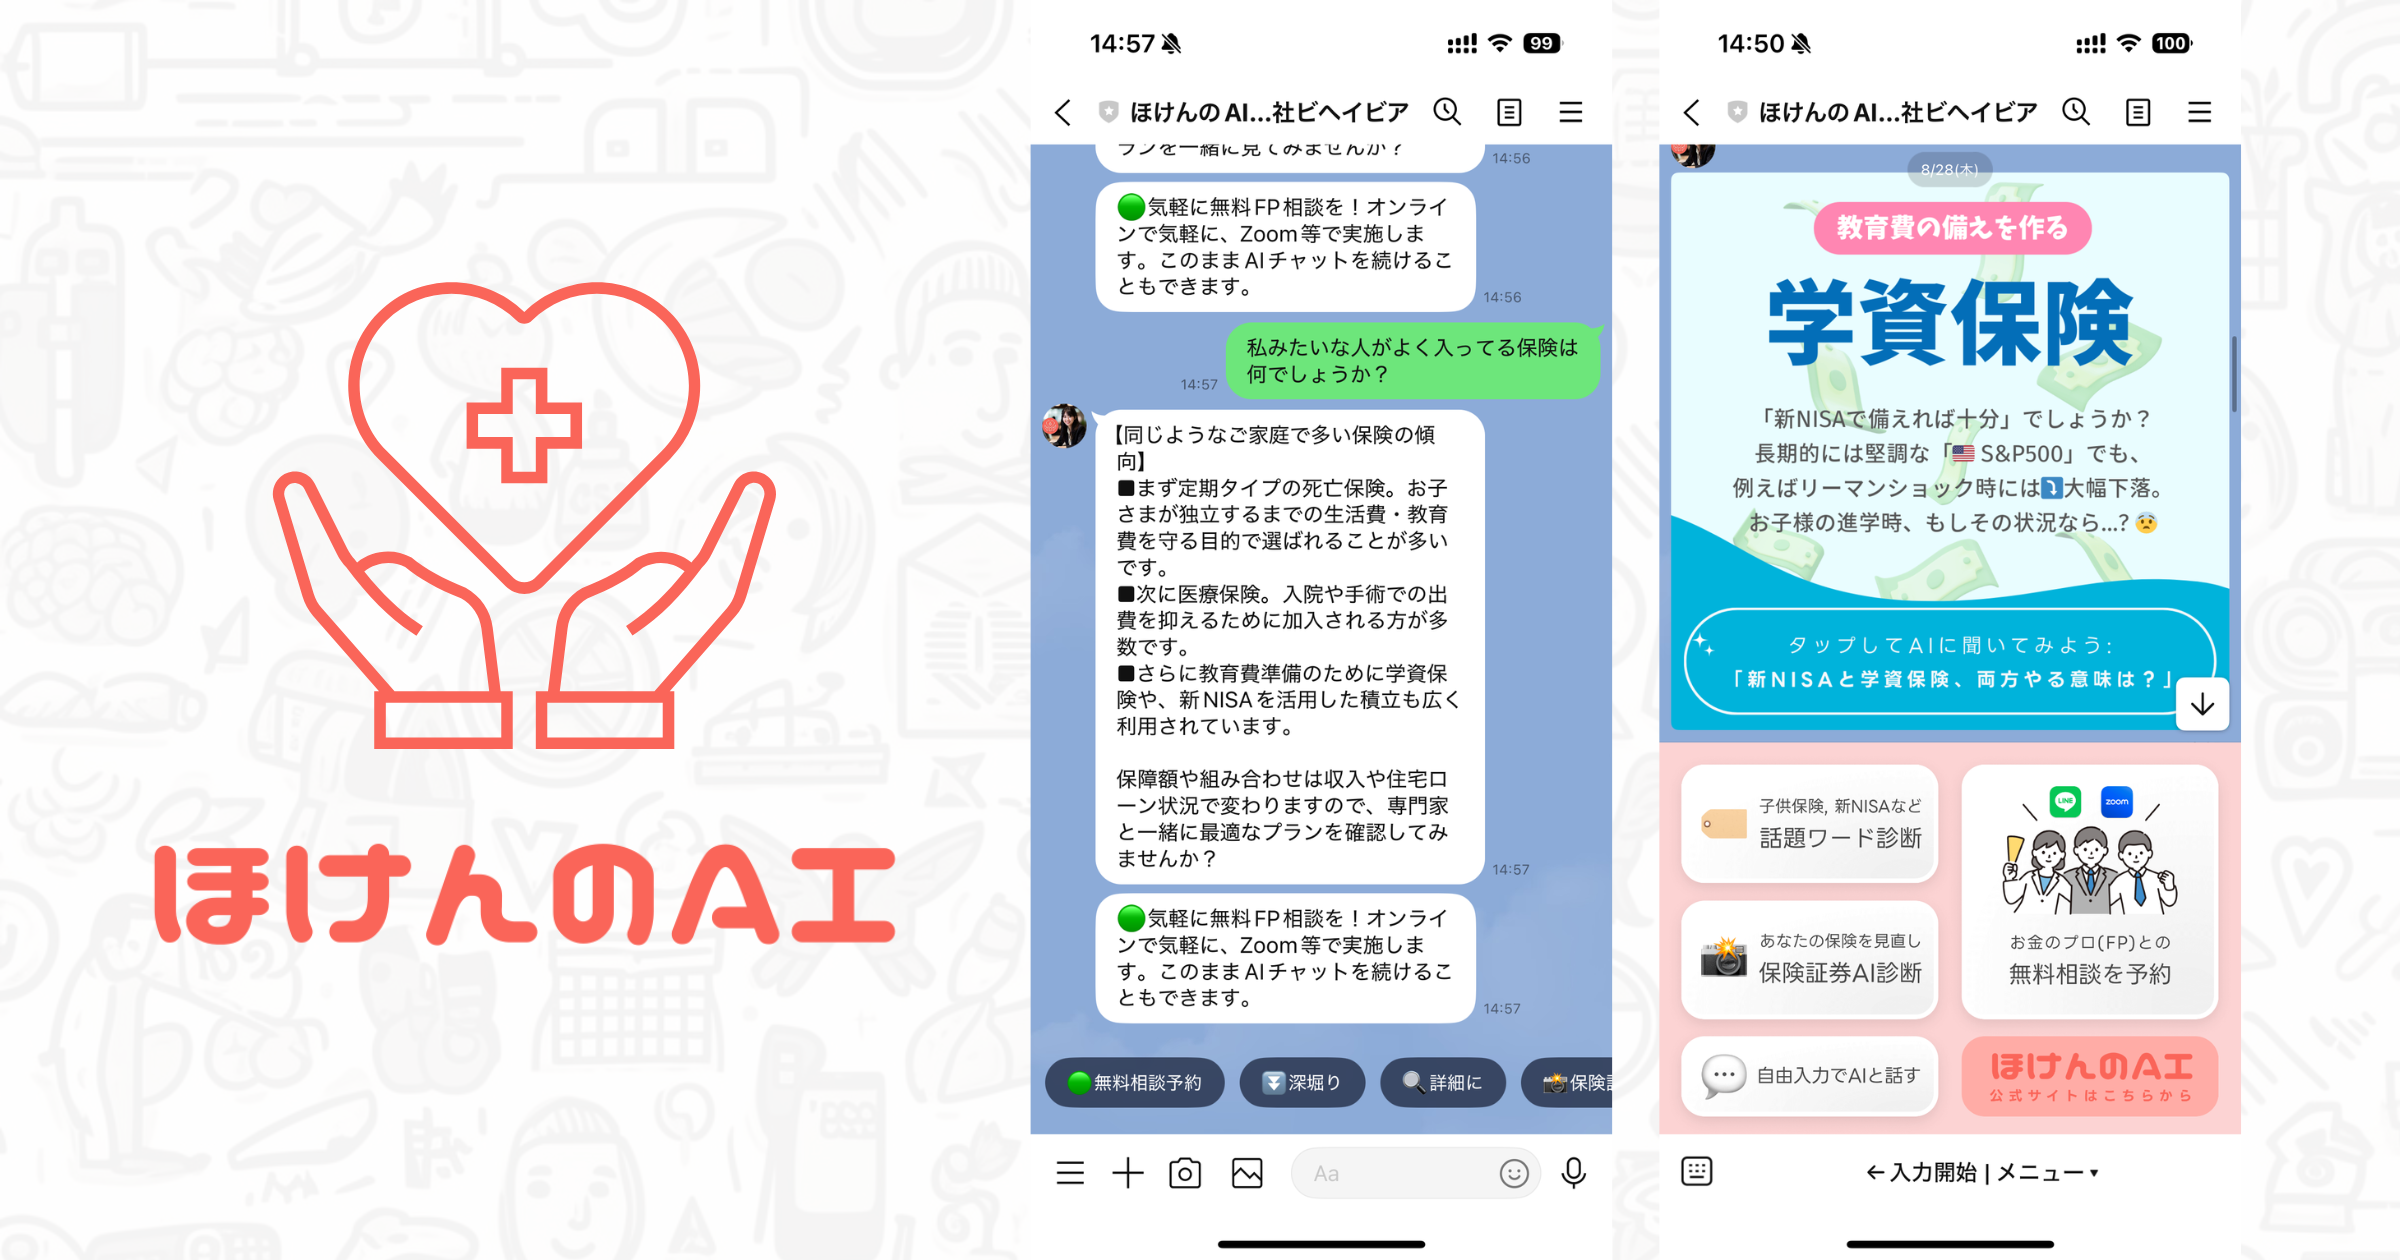
Behavior Leadsは、弊社運営の「ほけんのAI」で保険・家計についてAI相談をした方のうち、「もっと深く人間のFPと話したい」「加入を検討したい」という方と募集人さまをお引き合わせする、面談課金型の保険リーズサービスです。相談者には教育的なコンテンツも送付しており、AIとのやり取りを通じて一定の関心が高まった状態で面談につながるため、初回から話題を作りやすいのが特徴です。
共済見直しのように、相談者本人もまだ結論を出せていないテーマでは、「いきなり商品提案」よりも「疑問を整理する面談」のほうが相性がよいです。Behavior Leadsは、その前段階の関心形成をAI相談が担うため、募集人さまは面談当日の対話に集中しやすくなります。
チャットログを見て、共済相談の仮説を立てられる
Behavior Leadsでは、お客様とAIとのチャットログを専用画面から確認できます。たとえば「県民共済だけで医療保障は足りるか」「こくみん共済と生命保険の違いがわからない」「子どもが生まれたので死亡保障を考えたい」といった相談背景が見えれば、面談前に話す順番を組み立てやすくなります。
もちろん、チャットログだけで結論を決めつけるのは禁物です。面談では、家族構成、年収、貯蓄、既契約、健康状態、今後のライフイベントを確認したうえで、共済を残すのか、補うのか、整理するのかを一緒に考える流れが適しています。
事前情報は、売るための材料ではなく 初回面談の仮説 を立てるための材料です。この前提を徹底できると、相談者にとっても「自分の話を聞いてもらえている」という安心感につながります。
面談課金型だから、空き時間を保険リーズで埋めやすい
Behavior Leadsは、面談が実施できた場合にのみ料金が発生する買取型リーズです。お客様のドタキャンなどで面談が実現しなかった場合の費用はかかりません。月会費や成約時の折半分もありません。
また、募集人さまのオンラインカレンダーと連携し、空き日時を自動検出して予約を入れる仕組みです。対応カレンダーはGoogleカレンダー、Outlook、iPhoneのiCloudカレンダー、またはいずれも使っていない場合の弊社システム内蔵カレンダーです。年中無休、7:00〜23:00の範囲で、カレンダー上の空き枠に送客されるため、面談を入れたくない時間帯は時間範囲予定で埋めておく運用が重要です。
送客開始までの流れは最短48時間後から可能です。初回面談は基本的にオンラインで、Google Meetが初期設定かつ推奨ツールですが、募集人さまのご要望次第でZoom、Microsoft Teams、Webexなどで設定することも可能です。こうした運用設計により、空き時間を 保険リーズ で活用しやすくなります。
コンプライアンス面では、比較推奨のプロセスを残す
共済見直し相談では、民間保険との比較や追加提案に進むことがあります。その際は、相談者の意向、既契約の内容、必要保障額、保険料負担、提案理由を丁寧に記録しておくことが大切です。特に「共済より民間保険が良い」と一般化するのではなく、「この世帯ではこのリスクが不足しているため、この保障を検討する」という説明に落とし込みましょう。
金融庁の (2026年 保険モニタリングレポート) でも、保険代理店における募集管理態勢の高度化は引き続き重要なテーマとして扱われています。共済見直しを入口にする場合でも、比較推奨販売、意向把握、提案理由の記録といった基本動作は省略できません。
Behavior Leads自体も、保険業界の高いコンプライアンス意識を共有しながら運営しています。請求対象外条件として、18歳未満、学生、無職の方、一定の健康状態に該当する方、保険募集人、反社会的勢力、日本国籍・国内住所のいずれも持たない方、多重債務者に該当する方などは、相談予約の入口でブロックし、面談時に発覚した場合も直近の請求時に申告いただくことで請求対象外となります。
保険集客は件数だけで評価すると、無理な面談化や強いクロージングに寄りやすくなります。共済見直し相談では、面談前準備、初回面談の満足度、次回面談化率、証券提出率、家族同席率なども見ながら、 面談品質 を高める運用が大切です。
まとめ:重要ポイント
- 1県民共済・こくみん共済の見直し相談は、比較だけでなく「自分の保障が足りるか」を知りたい検索意図が強いテーマです。
- 2共済を否定せず、死亡保障、医療保障、就業不能、教育費、老後資金との役割分担を整理することで、信頼される面談につながります。
- 3初回面談では、加入内容、掛金、家族構成、住宅ローン、貯蓄、今後のライフイベントを確認し、解約前提ではなく複数の選択肢を提示します。
- 4Behavior Leadsでは、ほけんのAIで相談した温度感のある見込み客と面談でき、チャットログをもとに事前準備ができます。
- 5面談課金型で、日程調整もカレンダー連携により自動化されるため、募集人さまは保険提案と面談品質の向上に集中しやすくなります。
ぜひ無料オンライン相談を
県民共済・こくみん共済の見直し相談を保険リーズ化したい募集人さまは、Behavior Leadsの活用をご検討ください。AI相談で関心が高まった見込み客と面談でき、チャットログをもとに事前準備も可能です。まずは無料オンライン相談で、送客条件や運用方法をご確認ください。
関連記事一覧

保険マンモス・オカネコ併用の保険リーズ運用術|中小代理店の保険集客
保険マンモス・オカネコを活用中の中小保険代理店向けに、空き枠を面談で埋める保険リーズ併用術と運用指標を解説します。
生命保険料控除とふるさと納税不安を保険集客につなげる面談術
生命保険料控除とふるさと納税の上限不安を、制度説明で終わらせず家計・保障見直し面談へつなげる保険集客術を解説します。

予定利率上昇を貯蓄型保険相談に変える保険集客術|保険リーズ活用
予定利率上昇で増える貯蓄型保険相談を、利回り説明だけで終わらせず、家計・保障・老後資金の初回面談へ広げる保険集客術を解説します。既契約見直しで確認すべき注意点やBehavior Leads活用も整理します。
死亡保険ランキング閲覧層を面談化する保険集客術
死亡保険ランキングを見ても選べない30代子育て世帯に、必要保障額・教育費・遺族年金を整理し、面談につなげる保険集客術を解説します。
個人向け国債と一時払い終身保険比較を保険集客へつなげる面談術
個人向け国債と一時払い終身保険の比較相談を、利回り説明で終わらせず、相続・退職金・保障見直し面談へつなげる保険集客術を解説します。

配偶者手当廃止の手取り不安を面談化する保険集客術|保険リーズ活用
配偶者手当廃止による手取り不安を、扶養・働き方・家計・保障見直しの面談につなげる保険集客術を公的情報と実務手順で解説します。