

【2026年9月更新】母子家庭の生命保険|不足額3ステップ
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
母子家庭 生命保険
家賃補助
児童扶養手当
児童手当
収入保障保険
遺族年金
ひとり親 家計
目次
母子家庭の生命保険は「入るか」より不足額から考える
保険ランキングや月々の保険料だけで 母子家庭の生命保険 を選ぶと、保障を大きくしすぎて家計が苦しくなったり、反対に子どもの生活費や住まいを守る保障が足りなかったりすることがあります。
2026年9月時点では、児童扶養手当、児童手当、自治体ごとの住宅支援、遺族年金、勤務先の死亡退職金や団体保険など、先に確認したいお金が複数あります。この記事では、「もし自分に万一のことがあったら、子どもの生活と住まいをどう守るか」を、家賃補助後の不足額から3ステップで整理します。
この記事で確認できること
- 1児童扶養手当や児童手当を、生命保険の必要額にどう反映するかを確認できます。
- 2自治体の家賃補助や住宅支援を調べるときの見方がわかります。
- 3生活費、教育費、住居費を分けて不足額を試算する流れをつかめます。
- 4収入保障保険と定期保険の使い分けを、母子家庭の家計目線で整理できます。
- 5無料オンラインFP相談の前に用意しておくとよい書類がわかります。
まず確認したい公的支援と自治体支援
最初に見るべきなのは、民間保険ではなく公的支援です。 児童扶養手当 は、ひとり親家庭などの生活の安定を支える制度で、こども家庭庁の (児童扶養手当について) でも制度概要や改正情報が案内されています。
2026年4月分以降の支給額は、自治体の公表例では児童1人の場合の全部支給が月48,050円、2人目以降は1人あたり月11,350円加算です。一部支給は所得に応じて変わり、養育費の一部も所得計算に入ります。具体的な金額や所得制限は、住んでいる市区町村のページで確認しましょう。たとえば宇部市の (児童扶養手当) では、2026年度の支給額や支払月、所得制限の考え方が整理されています。
児童手当も見落とせません。こども家庭庁の (児童手当制度のご案内) では、0歳から高校生年代までが対象で、月額は3歳未満15,000円、3歳以上高校生年代まで10,000円、第3子以降は30,000円とされています。これらは現在の家計を支えるお金ですが、万一後は誰が子どもを養育するかで受給者や条件が変わるため、死亡保障の試算では「確実に続く前提」にしすぎないことが大切です。
家賃補助があるなら生命保険はいらない?
自治体の家賃補助が使えそうです。毎月の固定費が下がるなら、生命保険は少なくしても大丈夫でしょうか。
家賃補助は大きな助けですが、死亡時に子どもを育てる人が誰になるか、今の家に住み続けられるかで不足額は変わります。補助額だけを差し引くのではなく、生活費、教育費、住居費を分けて見積もるのが安全です。
家賃補助は「金額・期間・転居条件」を見る
家賃補助 は全国一律の制度ではありません。自治体によって、ひとり親家庭向けの住宅費助成、対象住宅に入居した場合の家賃低廉化、都営・市営住宅の優遇、転居費用の貸付など、仕組みが大きく異なります。
たとえば世田谷区の (ひとり親世帯家賃低廉化補助事業対象住宅のご案内) では、対象住宅への転居を条件に月額最大4万円、最長10年間の家賃減額が案内されています。一方、武蔵野市の (ひとり親家庭等住宅費助成制度) は、民間賃貸住宅に住む一定のひとり親家庭に月額10,000円を助成する制度です。JKK東京の (ひとり親世帯入居サポート) のように、家賃割引や収入審査の緩和を行う住宅支援もあります。
同じ「家賃支援」でも、今の住まいに住み続けられる制度なのか、対象住宅へ転居が必要なのか、子どもの年齢で終了するのかが違います。生命保険の必要額を計算するときは、補助額だけでなく「いつまで見込めるか」まで確認しましょう。
家賃補助は毎月の家計を軽くしてくれますが、万一後の住まいを自動的に保証してくれる制度ではありません。補助を前提にしすぎず、少し厳しめの条件でも試算しておくと安心です。
ステップ1:子どもが独立するまでの支出を置く
不足額の試算 は、まず支出から始めます。食費、通信費、学用品、習い事、医療費、交通費などの毎月の生活費に、将来の教育費と住居費を上乗せします。
実務では、子どもが高校を卒業するまで、大学・専門学校を卒業するまで、というようにゴールを分けると考えやすくなります。大学進学を想定する場合は、入学金や授業料だけでなく、受験費用、通学定期、一人暮らしの家賃、引っ越し費用も見ておきましょう。
試算前に集めたい書類
- 1直近3か月分の家計簿、通帳、クレジットカード明細を用意します。
- 2児童扶養手当、児童手当、養育費の金額がわかる通知書や振込履歴を確認します。
- 3賃貸借契約書、更新料の案内、住宅ローン返済予定表で住居費を把握します。
- 4勤務先の死亡退職金、弔慰金、団体保険、遺児育英制度の有無を確認します。
- 5加入中の生命保険証券、医療保険証券、共済の保障内容を手元に置きます。
教育費は平均値を見つつ、わが家の進路で調整する
教育費は家庭差が大きいため、平均額をそのまま当てはめるより、進路の選択肢ごとに幅を持たせることが大切です。文部科学省の (結果の概要-令和5年度子供の学習費調査) では、幼稚園から高校までの学習費が公立・私立別に示されています。公立中心か、私立進学の可能性があるかで必要額は大きく変わります。
大学や専門学校まで考える場合は、日本学生支援機構の (令和6年度学生生活調査・高等専門学校生生活調査・専門学校生生活調査) も参考になります。同調査では、学生生活費を「学費」と「生活費」を合わせた支出額として扱っています。自宅通学か下宿かで住居費が大きく変わるため、子どもが小さいうちは「自宅通学」「県外進学」の2パターンでざっくり試算しておくと、保険で備えるべき幅が見えやすくなります。
ステップ2:手当・家賃補助・遺族年金を差し引く
次に、支出見込みから入ってくるお金を差し引きます。候補になるのは、児童手当、児童扶養手当、養育費、家賃補助、勤務先の給付、預貯金、親族からの支援見込みなどです。
死亡保障を考えるときは、遺族年金も重要です。会社員・公務員だった人は、要件を満たすと遺族基礎年金に加えて遺族厚生年金の対象になる可能性があります。日本年金機構の (令和8年4月分からの年金額等について) では、令和8年度の年金額改定が案内されています。
また、遺族厚生年金は2028年4月施行予定の見直しがあります。厚生労働省の (遺族厚生年金の見直しについて) では、18歳年度末までの子どもがいる場合は、子どもを養育する間の給付内容は現行制度と同じで、見直しの影響を受けないと説明されています。ただし、子どもが18歳年度末を過ぎた後の家計や、子どもがいないケースでは扱いが変わるため、制度の最新情報を確認しながら試算しましょう。
遺族年金があれば死亡保険は少なくてよい?
会社員なので遺族年金が出るなら、死亡保険は最小限でいいのでしょうか。
遺族年金は重要ですが、教育費のピークや住居費、転居費用、受取開始までのつなぎ資金までは埋めきれないことがあります。まず年金見込みを確認し、その上で残る不足額だけを保険で補う考え方がおすすめです。
ステップ3:残った不足額を生命保険で埋める
支出から公的支援や預貯金を差し引いた残りが、民間保険で備える候補になります。ここで大切なのは、保険金額を大きくすることではなく、目的に合う受け取り方を選ぶことです。
収入保障保険 は、死亡時に毎月一定額を受け取るタイプの保険です。子どもが小さい時期ほど必要保障額が大きく、成長とともに必要額が下がる母子家庭とは相性がよい場合があります。毎月の生活費や家賃の不足を埋めたいときに検討しやすい保険です。
一方、定期保険は死亡保険金を一括で受け取る形が一般的です。まとまった教育資金、転居費用、葬儀費用、当面の生活立て直し資金を確保したい場合に使いやすい反面、受け取った後の管理が必要になります。毎月の生活費は収入保障保険、まとまった一時費用は定期保険というように、組み合わせる方法もあります。
「子どものために手厚くしたい」という気持ちは自然ですが、保険料を払い続けられなければ保障は残りません。必要額と家計の持続性を同時に見ることが大切です。
医療保険や就業不能保険は優先順位を分ける
死亡保障の次に考えたいのが、病気やけがで働けない期間の備えです。会社員や公務員なら、健康保険の傷病手当金により、要件を満たすと給与の一部を一定期間補える場合があります。一方、自営業やフリーランスは同じ仕組みがないことが多く、働けない期間の生活費がより大きな課題になります。
医療保険は、入院や手術の自己負担、差額ベッド代、通院費、家事・育児を外部に頼む費用をどこまでカバーしたいかで考えます。就業不能保険は、長期療養で収入が下がるリスクに備える保険です。貯蓄が少ない、実家の支援を頼りにくい、子どもが小さいという場合は、死亡保障だけでなく働けないリスクも早めに棚卸ししておきましょう。
保険料と受取人は「続けやすさ」と実行性で確認する
母子家庭では、保険料を高くしすぎると、毎月の貯金や教育費の積立が苦しくなります。まずは生活費の3〜6か月分を現金で確保し、その上で死亡保障、医療保障、就業不能への備えを順番に考えると、家計が崩れにくくなります。教育資金は、児童手当を貯める、NISAを使う、学資保険を検討するなど複数の方法があります。ただし、進学時期が近いお金まで値動きのある資産に寄せすぎないよう注意しましょう。
もう一つ大切なのが、保険金の受取人と子どもの養育者です。子どもが未成年の場合、保険金の管理に未成年後見人などの論点が出ることがあります。万一のときに誰が子どもを育てるのか、実家に移るのか、今の学校へ通い続けるのかによって、必要な住居費や生活費は変わります。保険金額だけでなく、受け取ったお金を誰がどう使える状態にするかまで確認しておきましょう。
まとめ:重要ポイント
- 1母子家庭の生命保険は、家賃補助や手当を確認した後の不足額から考えると、保障の過不足を減らしやすくなります。
- 2支出は生活費、教育費、住居費に分け、子どもが高校卒業まで、大学・専門学校卒業までなど複数パターンで試算します。
- 3児童扶養手当、児童手当、遺族年金、勤務先給付は大切ですが、万一後の養育者や住まいで条件が変わる点に注意します。
- 4収入保障保険は毎月の生活費、一括の定期保険は教育費や転居費用など、目的に合わせて使い分けます。
- 5保険料、受取人、養育者、未成年の保険金管理まで確認すると、万一のときに実行しやすい備えになります。
まずはAIで棚卸し、必要なら無料オンラインFP相談へ
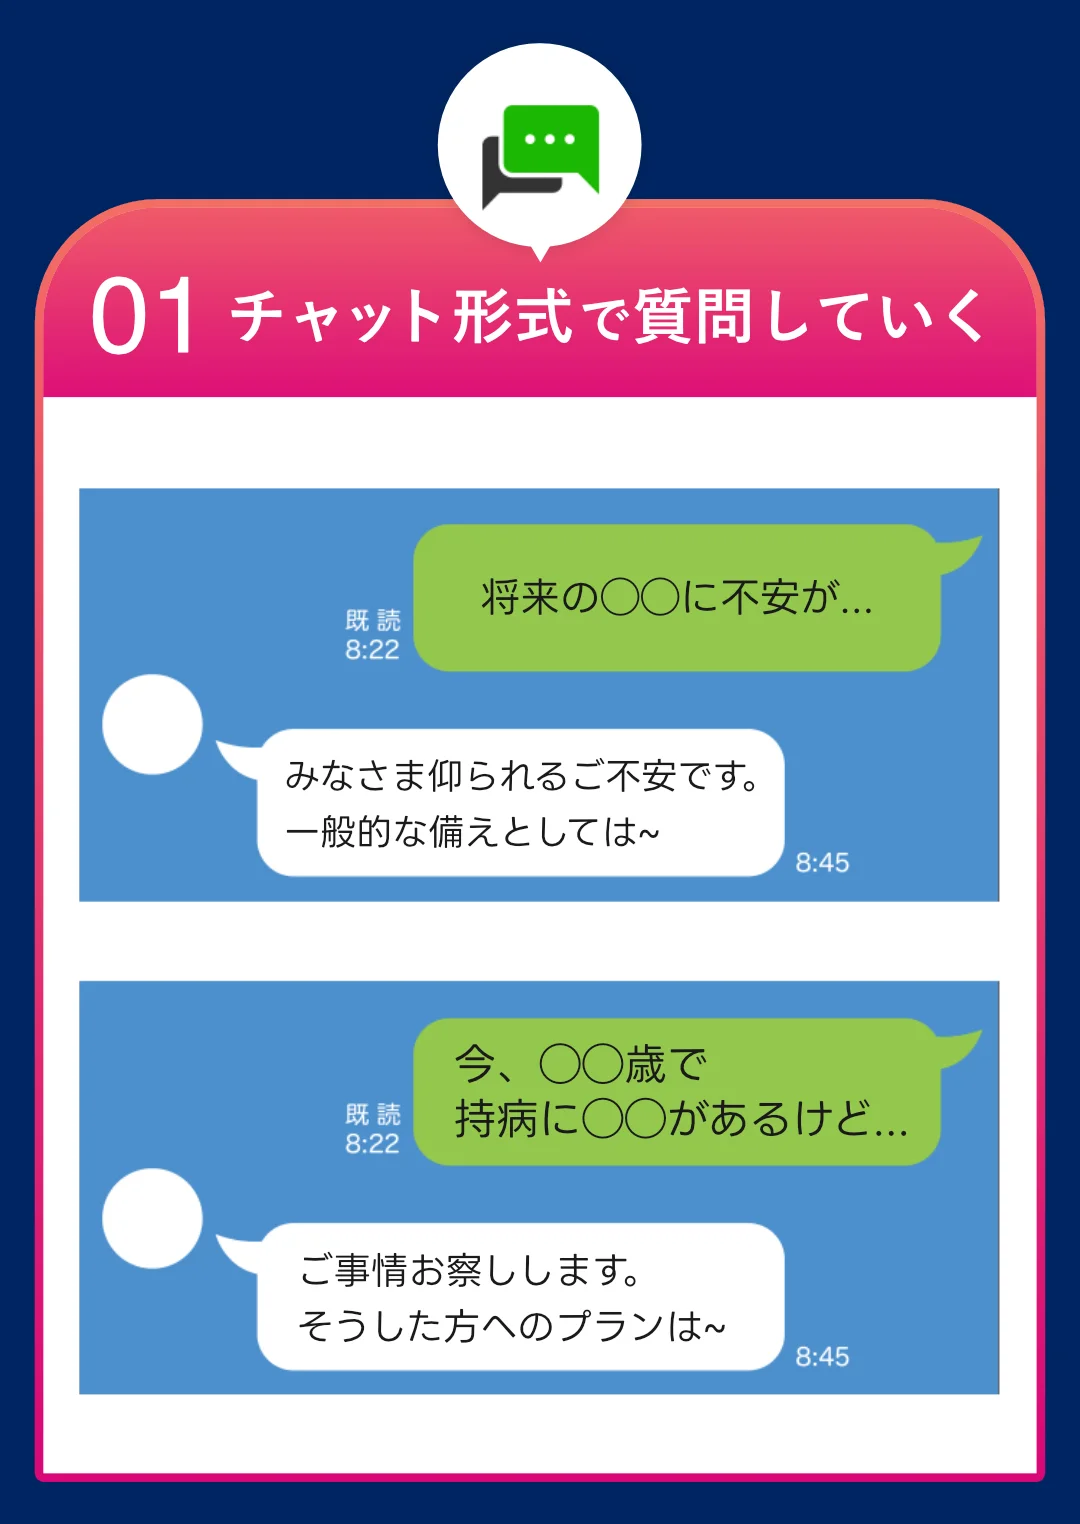
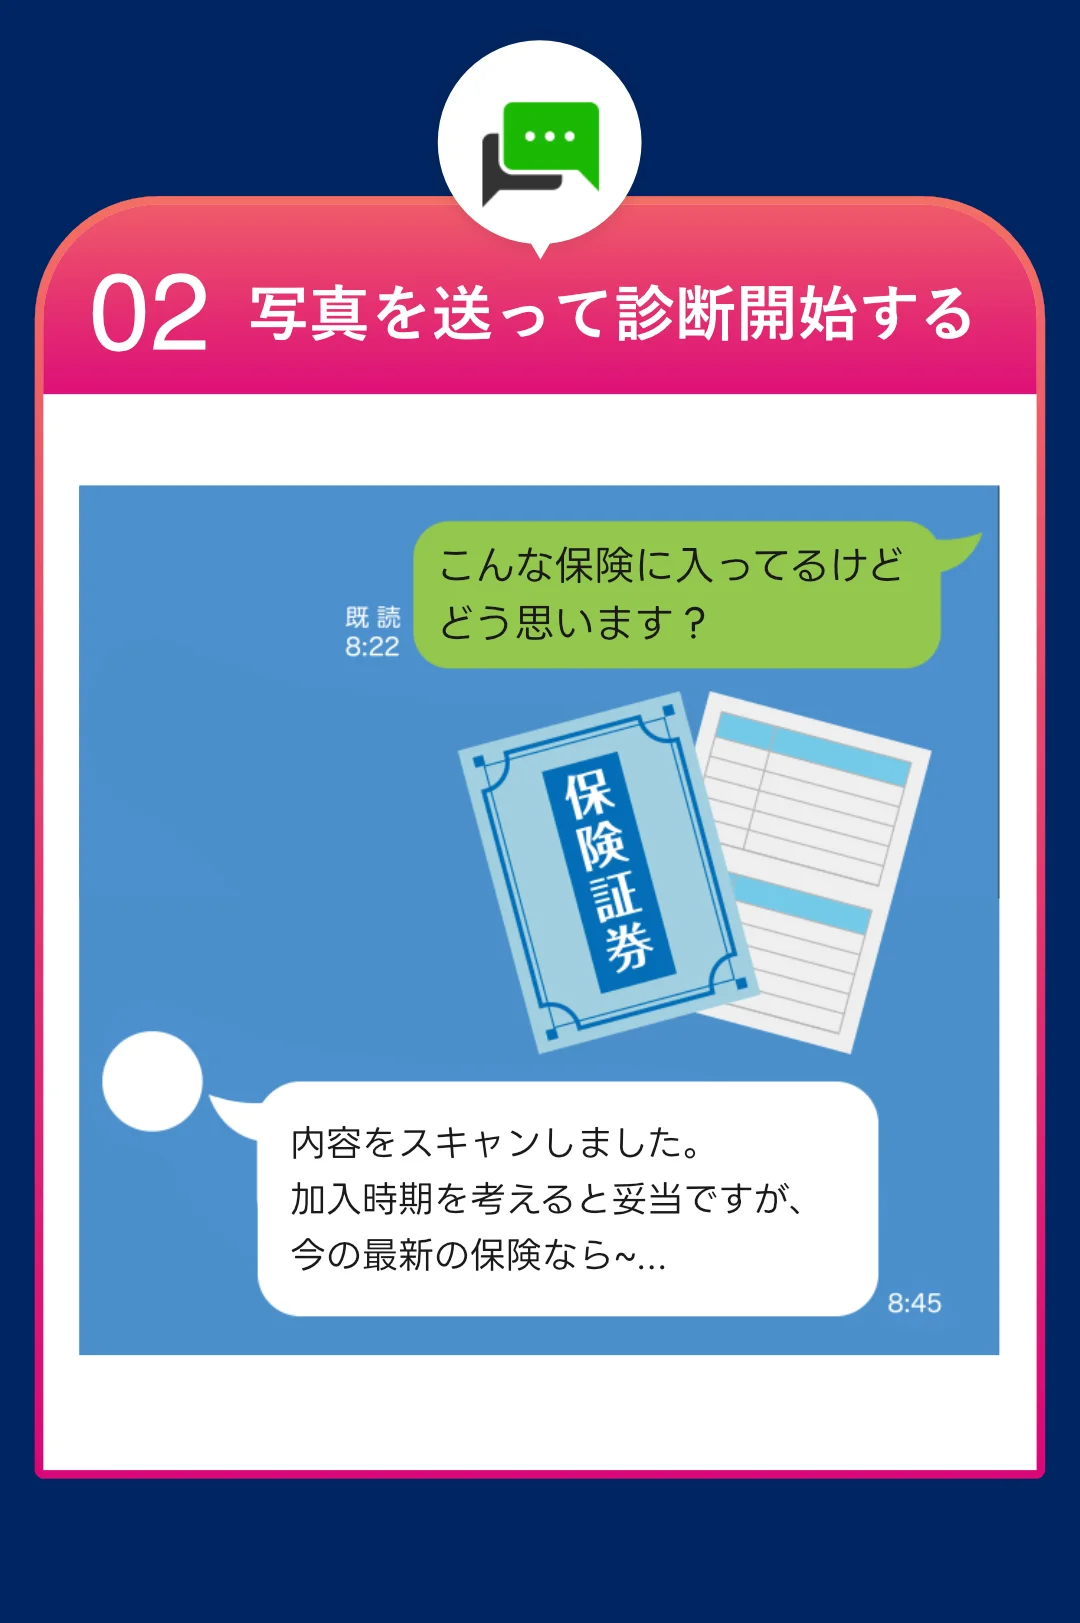
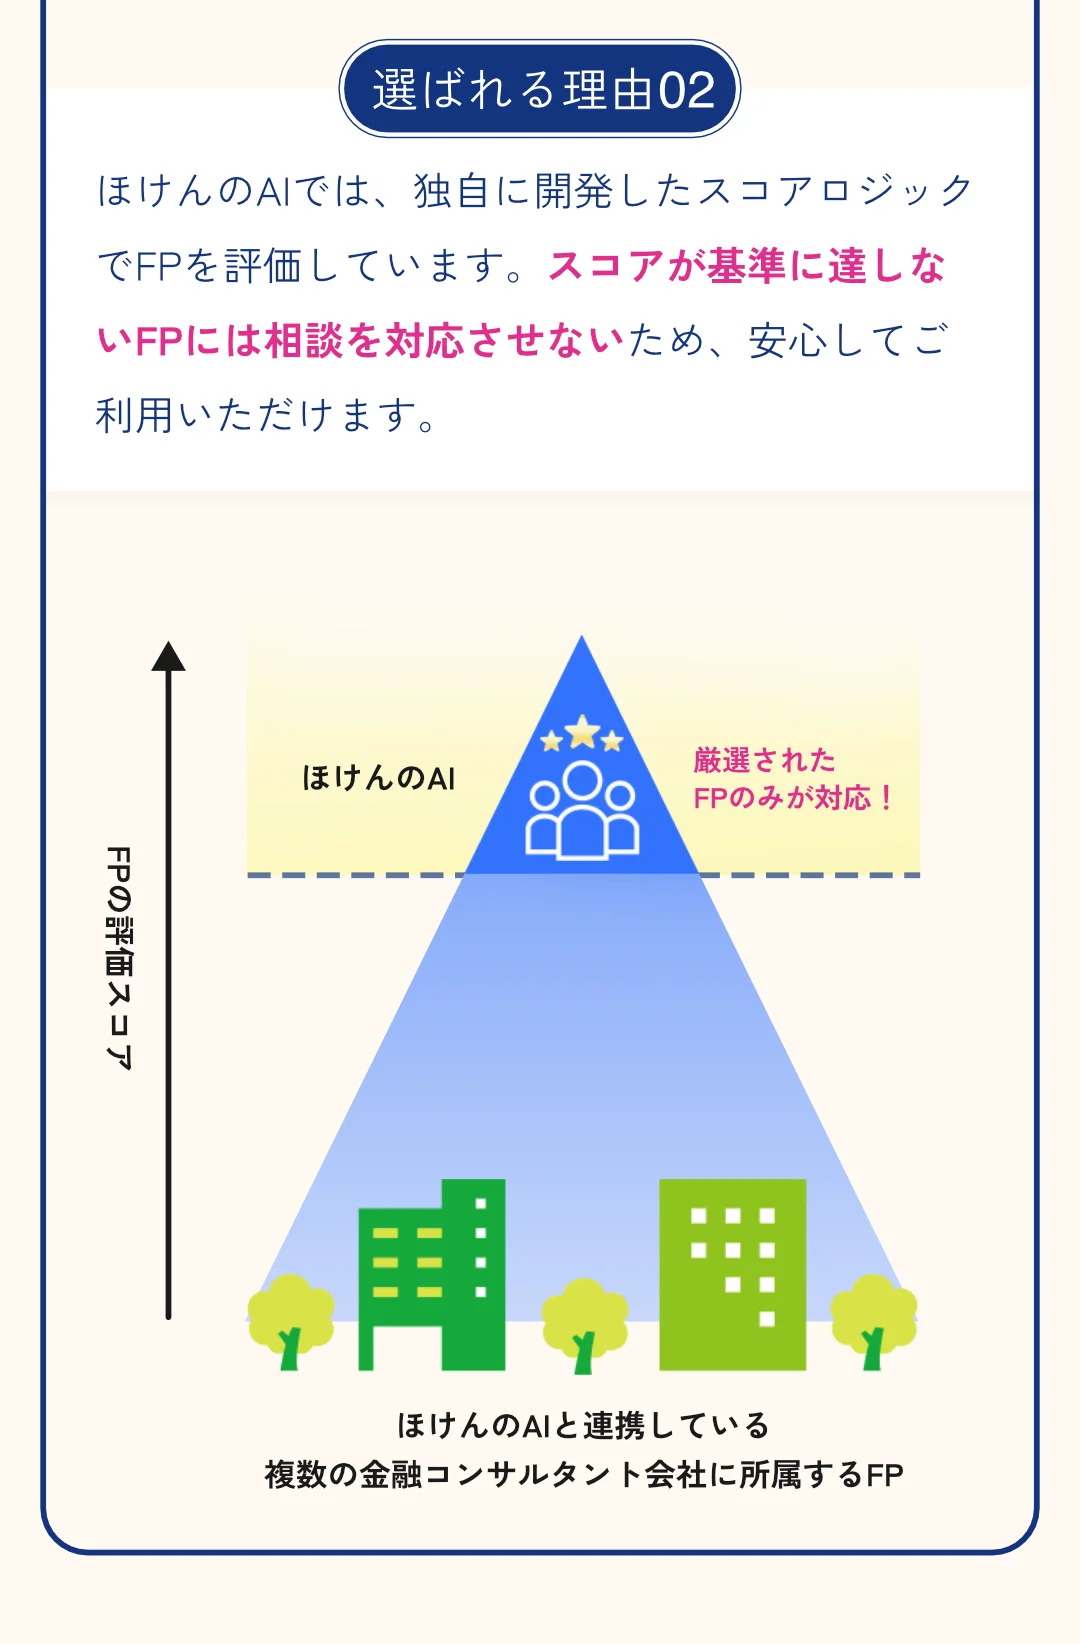
母子家庭の保障設計は、手当、家賃補助、遺族年金、教育費、現在の保険をまとめて見る必要があります。ほけんのAIなら、まずLINEで家計や保険証券を整理し、その内容をもとにオンラインでFPへ無料相談できます。時間や場所を選びにくい方でも相談しやすく、中立的な立場で複数の商品や備え方を比較しやすいのが利点です。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!
関連記事一覧
【2026年9月更新】個人年金保険はおすすめしない?|40代会社員の3基準
個人年金保険は40代会社員に必要かを、NISA・iDeCo改正、途中解約、インフレ、保険料控除と受取時税金の3基準で整理します。

【2026年9月更新】生命保険料は下がる?|予定利率後の3基準
予定利率上昇で生命保険料は本当に下がるのかを2026年9月時点で解説。既契約、新契約、貯蓄性保険、NISA・iDeCo、生命保険料控除まで含めた見直し基準を整理します。

【2026年9月更新】法人保険の節税|防衛特別法人税後の損金と出口3基準
防衛特別法人税後の法人保険の節税を、損金算入、最高解約返戻率、解約返戻金、役員退職金の出口戦略から整理。経営者が契約前に見るべき3基準を解説します。

【2026年9月更新】養老保険と定期預金の違い|手取り3基準
養老保険と定期預金の違いを、金利上昇期の税引後手取り、途中解約、保障と元本保護の3基準で整理。生命保険料控除やNISAとの使い分けも解説します。

【2026年9月更新】生命保険料控除と特定親族特別控除|年末調整3基準
2026年の年末調整で迷いやすい生命保険料控除と特定親族特別控除を、子どもの所得、6万円特例、申告書の3基準で整理します。

【2026年9月更新】生命保険と痛風|団信前の告知3基準
痛風や高尿酸血症がある人向けに、住宅ローン前の団信告知と生命保険見直しを解説。尿酸値、発作歴、合併症の3基準で家計と保障を整理し、告知義務違反を避ける準備も確認します。