

【2026年9月更新】収入保障保険はシングルマザーに必要?|3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
収入保障保険
シングルマザー
母子家庭 生命保険
教育費
児童扶養手当
遺族年金
必要保障額
目次
シングルマザーの死亡保障は「月いくら足りないか」から考える
シングルマザーが 収入保障保険 を検討するとき、最初に見るべきなのは保険商品のランキングではありません。もし自分に万一のことがあった場合、子どもの生活費、住居費、教育費を誰がどのように支えるのかを、月額ベースで確認することが出発点です。
収入保障保険は、死亡時などに保険金を一括ではなく、毎月の年金形式で受け取るタイプの死亡保険です。子どもが小さいほど受取総額が大きく、成長するほど必要額が減っていくため、子育て中の死亡保障と相性があります。一方で、公的制度や預貯金を見ないまま大きく加入すると、今の家計を圧迫しかねません。
この記事では、2026年9月時点の児童手当、児童扶養手当、遺族年金、修学支援制度の情報を踏まえ、シングルマザーが収入保障保険の必要性を判断する3つの基準を整理します。
加入前にまず集めたい家計情報
- 1毎月の手取り収入と、家賃・食費・通信費・学童費などの固定支出を確認します。
- 2子どもが18歳になるまでの生活費と、高校・大学進学時に必要な教育費を分けて考えます。
- 3児童手当、児童扶養手当、遺族年金など、今受け取っているお金と万一後に見込めるお金を分けて確認します。
- 4祖父母や親族など、子どもの養育を支えてくれる人がいるか、住まいをどうするかを整理します。
- 5すでに入っている生命保険、勤務先の弔慰金、預貯金、NISA、学資保険の残高や満期時期を一覧にします。
公的制度で受け取れるお金を先に差し引く
シングルマザーの 必要保障額 は、将来必要なお金をすべて保険で用意するという意味ではありません。児童手当、児童扶養手当、遺族基礎年金、遺族厚生年金、勤務先の制度、預貯金を差し引いたうえで、なお不足する金額を民間保険で補う考え方が基本です。
まず確認したいのは、子育て中に使える制度です。児童手当は、こども家庭庁の(児童手当制度のご案内)で示されているとおり、原則として0歳から高校生年代までが対象で、月額は3歳未満1万5,000円、3歳以上高校生年代まで1万円、第3子以降は3万円です。
ひとり親世帯の支えになる児童扶養手当は、所得や子どもの人数で金額が変わります。2026年4月分からの例では、第1子の全部支給が月4万8,050円、2人目以降は1人あたり月1万1,350円加算と案内されています。ただし、公的年金との調整や所得制限があるため、こども家庭庁の(児童扶養手当について)と自治体窓口で必ず確認しましょう。
児童扶養手当があるなら保険はいらない?
児童扶養手当や児童手当があるなら、収入保障保険は不要でしょうか?
不要とは限りません。手当は大切な支えですが、家賃、食費、進学費、子どもを育てる親族の負担まで全額まかなう制度ではありません。また、お母さんに万一のことがあった後は、誰が養育者になるかによって手続きや受給可否が変わります。不足分だけ死亡保障で補う発想が現実的です。
基準1:子どもの生活費を月額で見積もる
1つ目の基準は、子どもが独立するまでの生活費です。たとえば、現在の生活費が月25万円で、万一後に遺族年金や手当などで月12万円相当を見込めるなら、不足は月13万円です。ここに、家賃の変化、祖父母宅へ移る可能性、学童や習い事の費用、スマホ代、通学費を加味します。
遺族基礎年金は、死亡した人に生計を維持されていた「子のある配偶者」または「子」が対象です。日本年金機構の(遺族基礎年金(受給要件・対象者・年金額))では、2026年4月分から、昭和31年4月2日以後生まれの子のある配偶者は年84万7,300円に子の加算額を加えた金額とされています。子の加算額は1人目・2人目が各24万3,800円、3人目以降が各8万1,300円です。
収入保障保険は「月10万円」「月15万円」のように設計しやすいため、生活費の穴埋めと相性があります。ただし、必要額を大きくしすぎると保険料が上がります。シングルマザーの場合、今の暮らしを安定させることも、子どもを守る大切な保障です。
シングルマザーの保障設計は、強い保険に入ることよりも、公的制度、家族の支援、貯蓄、保険を無理なく組み合わせることが大切です。
基準2:教育費は「毎月」と「一時金」に分ける
2つ目の基準は 教育費 です。教育費は、給食費、教材費、塾代、部活費のように毎月かかる費用と、入学金、授業料、受験費用、引っ越し費用のように一時的に大きくかかる費用に分けると整理しやすくなります。
文部科学省の(結果の概要-令和5年度子供の学習費調査)では、幼稚園から高校までの学校種別ごとの学習費が公表されています。たとえば公立小学校は年約36.7万円、私立小学校は年約174万円と、進路によって負担は大きく変わります。高校・大学で私立や自宅外通学を選ぶ場合は、さらにまとまった資金が必要になる可能性があります。
収入保障保険は毎月の生活費を支えるのに向いていますが、大学入学金のようなまとまった支出には、一括受取できる定期保険、預貯金、学資保険、NISAの取り崩しを組み合わせるほうが使いやすい場合もあります。
大学費用は奨学金を前提にしてもいい?
大学費用は奨学金で何とかなるなら、死亡保障は少なくしてもよいですか?
奨学金は有力な選択肢ですが、申請時期、家計基準、学業要件があります。給付型奨学金や授業料減免を見込む場合も、入学前の受験費用や引っ越し費用、支援が決まるまでの立替資金は別に考えておくと安心です。
修学支援制度と奨学金は条件を確認してから見込む
大学・短大・専門学校などへの進学を想定するなら、文部科学省の(高等教育の修学支援新制度)を確認しましょう。授業料・入学金の減免と給付型奨学金により進学を支える制度で、2025年度からは多子世帯の学生について、所得制限なく国が定める一定額まで授業料・入学金の減免が行われています。
一方で、子どもが1人または2人の世帯では、所得や資産などの要件確認がより重要です。JASSOの(進学前(予約採用)の給付奨学金の家計基準)では、資産基準として申込者本人と生計維持者の資産額合計が5,000万円未満であることが示されています。NISAの投資額は資産に含まれますが、満期・解約前の学資保険や貯蓄型生命保険は資産の対象外とされています。
つまり、教育費は「制度で減るかもしれないから保険はいらない」と単純に判断せず、制度で減る可能性がある部分と、現金で用意したい部分を分けて考えることが大切です。
基準3:誰が子どもを育てるかで必要額は変わる
3つ目の基準は、万一の後に子どもを誰が育てるかです。祖父母が同居して面倒を見る場合、住居費は下がるかもしれません。一方で、遠方の親族に預ける、転校が必要になる、学童や民間サービスを利用する場合は、想定より費用が増えることがあります。
ここで大切なのは、現在の家計だけでなく「お母さんがいなくなった後の家計」に置き換えて考えることです。たとえば、実家に戻るなら家賃は減っても、祖父母の収入や介護状況によっては食費・交通費・教育費の負担が増えることがあります。親族にお金を残す目的があるなら、保険金の受取人や管理方法も早めに整理しておきたいところです。
また、遺族厚生年金は家族構成や加入している年金制度によって受給可否や金額が変わります。厚生労働省の(遺族厚生年金の見直しについて)では、2028年4月施行予定の見直しについて、18歳年度末までの子どもを養育する間の給付内容は今回の見直しの影響を受けないと説明されています。とはいえ、個別の年金額は加入歴で変わるため、ねんきん定期便や年金事務所で確認しましょう。
収入保障保険を設計するときの実務ポイント
- 1保険期間は、末子が18歳または22歳になる時期を目安に設定します。
- 2月額保険金は、生活費不足分から公的制度、勤務先制度、預貯金を差し引いて決めます。
- 3大学入学金や引っ越し費用など一時金が必要なら、定期保険や貯蓄との併用を検討します。
- 4保険料は手取り収入の中で無理なく続けられる範囲に抑え、貯蓄が止まらないようにします。
- 5年金形式で受け取る保険金の税務は契約者、被保険者、受取人の関係で変わるため、契約前に確認します。
定期保険と収入保障保険の使い分け
収入保障保険は、時間の経過とともに受け取れる総額が減っていく設計です。子どもが成長するにつれて必要な生活費も減るため、合理的に保険料を抑えやすいのが特徴です。
一方、定期保険は死亡保険金を一括で受け取るタイプが一般的です。大学費用、引っ越し費用、葬儀費用、当面の生活立て直し資金など、まとまったお金を確保したい場合に向いています。
シングルマザーの場合は、生活費を収入保障保険、進学時の一時金を定期保険や貯蓄で補うように、役割を分けると判断しやすくなります。葬儀費用や退去費用など、万一直後に必要な現金も忘れずに見積もっておきましょう。
NISA・学資保険・預金は教育資金、保険は万一の不足補填
2026年も、子育て世帯では新NISA、学資保険、預金をどう使い分けるかへの関心が続いています。教育資金を積み立てる目的なら、流動性の高い預金、保障機能のある学資保険、長期運用を狙うNISAにはそれぞれ役割があります。
ただし、NISAや預金は「自分が生きて積み立て続ける」前提の資産形成です。万一の直後に十分な残高がない場合、子どもの生活費を支える力は限定的です。学資保険も、契約者死亡時の払込免除があるか、満期金がいつ受け取れるかで評価が変わります。
だからこそ 児童扶養手当 や遺族年金などの公的制度を確認し、それでも足りない期間だけ収入保障保険で補う設計が現実的です。投資で増やすお金と、万一に確実に届くお金は、同じ教育資金でも役割を分けて考えましょう。
見直しのタイミングは進学・転職・扶養状況の変化
シングルマザーの収入保障保険は、入って終わりではありません。子どもの進学、転職による収入変化、実家への転居、住宅購入、養育費の状況変化、NISAや預金残高の増加によって、必要な保障額は変わります。
特に見直したいのは、保育園から小学校へ上がるとき、中学・高校進学の前、大学進学方針が見えてきたとき、正社員化や転職で社会保険が変わったときです。逆に、貯蓄が増えた、住宅費の負担が下がった、子どもが独立に近づいた場合は、保障を減らせる可能性があります。
合言葉は 保険料より先に不足額 です。先に不足額を計算し、必要な分だけ保障を持つことで、今の暮らしと将来の安心のバランスを取りやすくなります。迷ったら、保険証券、ねんきん定期便、家計簿、預金・NISA残高を並べて、数字で確認するところから始めましょう。
まとめ:重要ポイント
- 1収入保障保険は、子どもの生活費を月額で補う死亡保障として相性があります。
- 2児童手当、児童扶養手当、遺族年金、預貯金を差し引いた不足額だけを保険で補うのが基本です。
- 3教育費は毎月費用と進学時の一時金に分け、修学支援制度、奨学金、学資保険、NISAとの役割分担を考えます。
- 4末子の年齢、住まい、養育を担う人、進学方針によって必要保障額は大きく変わります。
- 5進学、転職、転居、貯蓄増加のタイミングで保障額を見直すと、保険料の払いすぎを避けやすくなります。
まずは無料オンライン相談で不足額を見える化
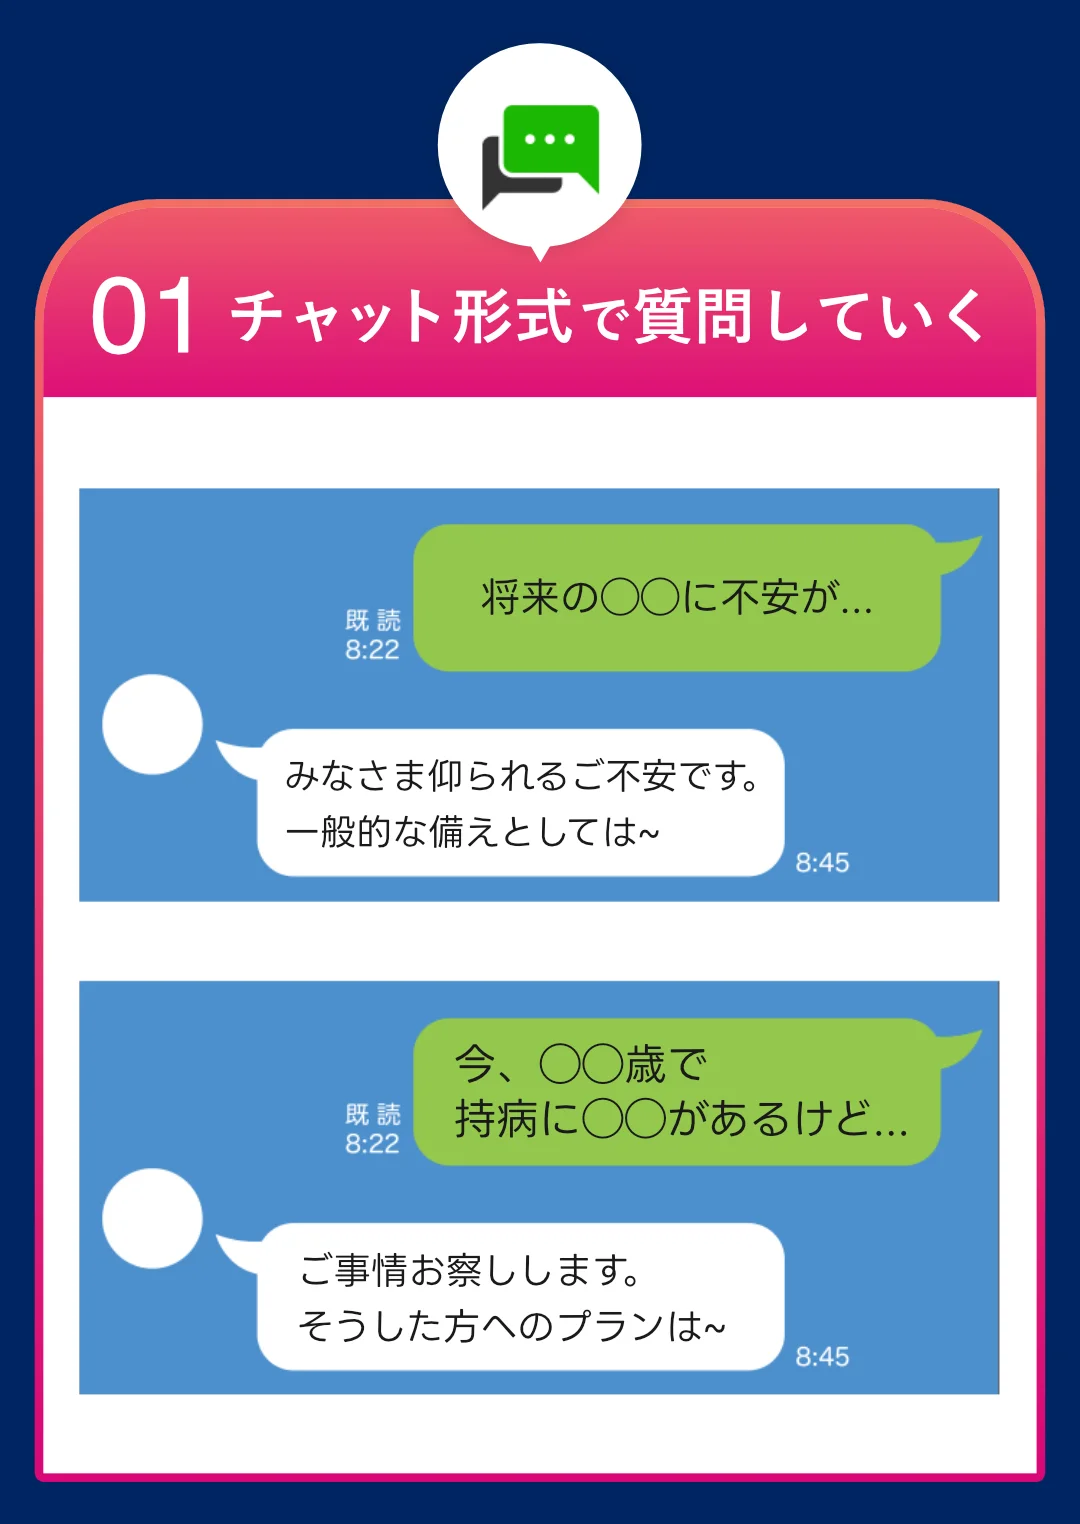
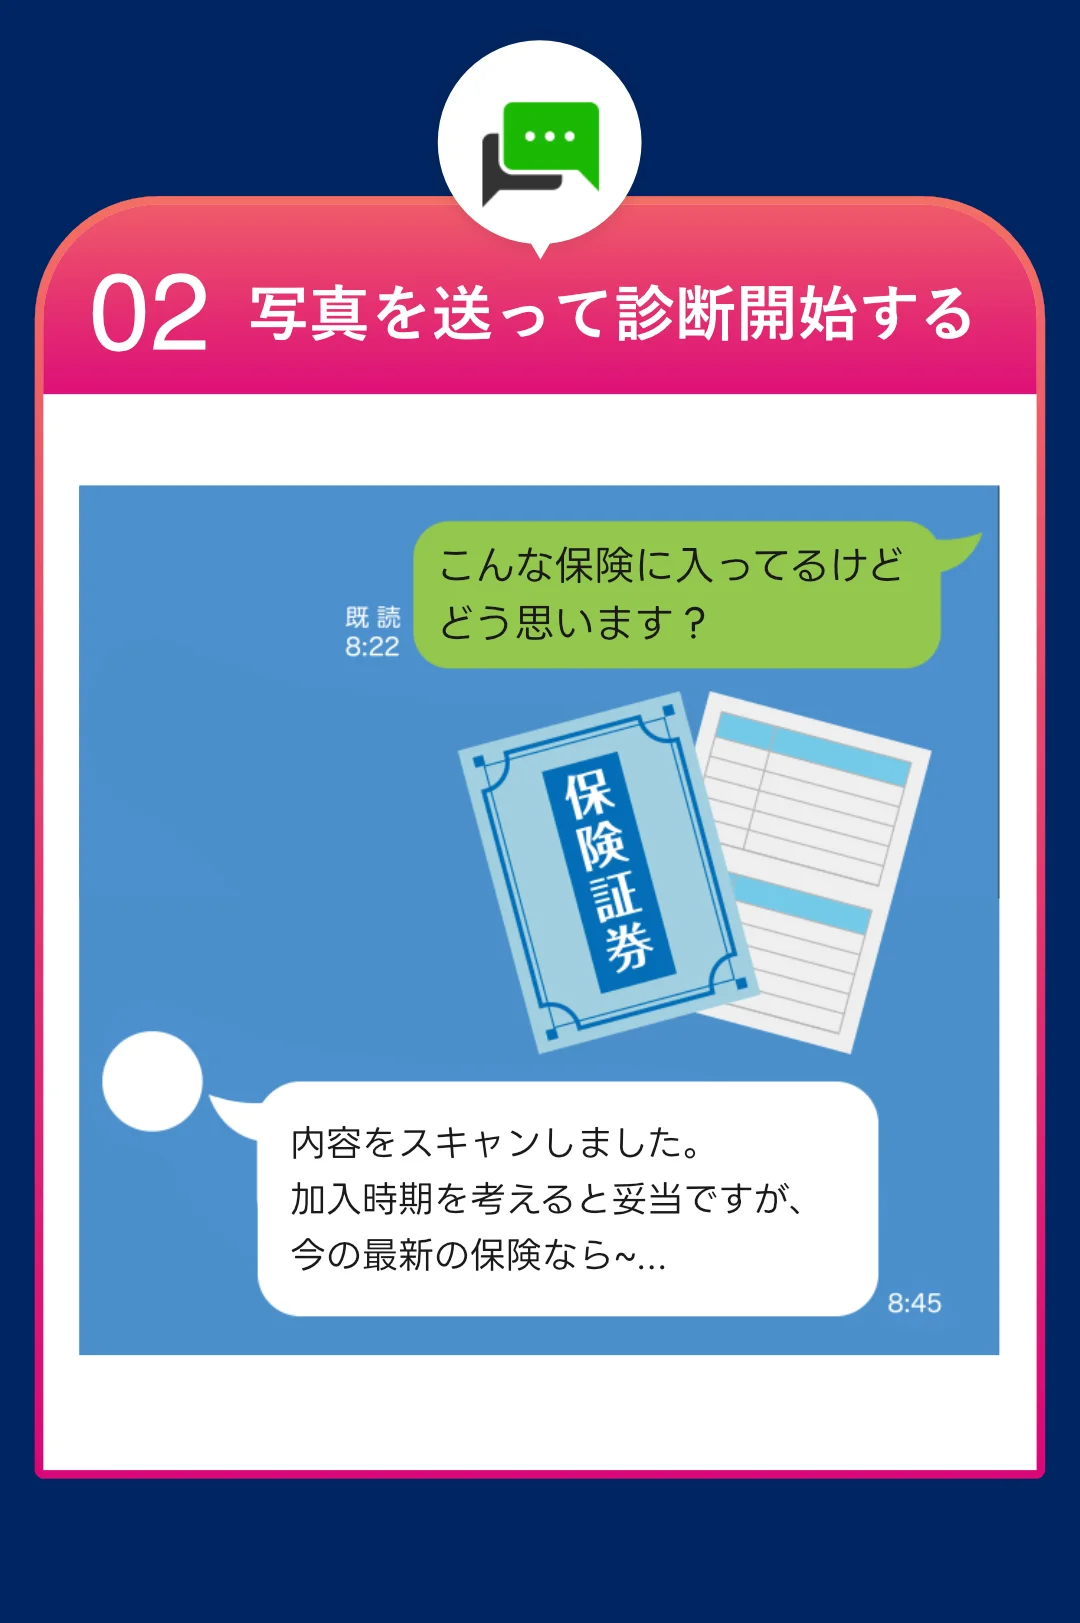
シングルマザーの収入保障保険は、生活費、教育費、公的制度、預貯金をまとめて見ないと適正額が分かりにくいテーマです。ほけんのAIなら、まずAIに気軽に相談し、その内容をもとにFPへ無料オンライン相談できます。時間や場所を選ばず、保険やNISA、学資保険を中立的に比較できるのが利点です。必要書類がそろっていなくても相談できるので、まずはLINEで家計の不安を言葉にするところから始めてみてください。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!
関連記事一覧

【2026年9月更新】医療保険はシングルマザーに必要?|自己負担3基準
シングルマザーに医療保険は必要かを、2026年の高額療養費見直し、ひとり親医療費助成、収入減と保険外支出の3基準で解説します。
【2026年9月更新】年末調整と生命保険料控除|子育て世帯3チェック
2026年分の年末調整で子育て世帯が確認したい生命保険料控除を解説。23歳未満の扶養親族、上限6万円、証明書区分、夫婦の申告を提出前3チェックで整理します。

【2026年9月更新】生命保険ランキング前の見方|40代共働き世帯3基準
40代共働き世帯が生命保険ランキングを見る前に、必要保障額、公的保障、保険料とNISA・iDeCoの配分、保障の優先順位を3基準で整理します。
【2026年9月更新】106万円の壁撤廃と生命保険|手取り3基準
106万円の壁撤廃でパート妻の手取りはどう変わるのか。2026年10月予定の社会保険要件見直し、公的保障、生命保険料控除を3基準で整理します。
【2026年9月更新】生命保険ランキング|30代子育て3基準
30代子育て世帯が生命保険ランキングを見る前に、死亡保障、医療・がん保障、保険料とNISAの配分を最新制度で整理します。

【2026年9月更新】生命保険料控除は誰が申告?|妻名義の支払者3基準
妻名義の生命保険料控除は誰が申告するべきかを、実際の支払者、受取人要件、夫婦の控除枠で整理。2026年分以降の6万円特例や電子提出の注意点も解説します。