保険リーズ規制時代の保険集客|取得経路と面談品質をどう見極めるか
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)

保険リーズ規制
保険集客
保険リーズ
保険代理店集客
見込み客集客
取得経路
面談品質
保険集客は「数を買う」だけでは続かない時代へ
中小の保険代理店や個人の保険募集人にとって、紹介や既契約者フォローだけで新規面談を安定させるのは簡単ではありません。一方で、外部の 保険リーズ を使う場合も、「本当に相談意欲があるのか」「取得経路は問題ないのか」「個人情報の同意は取れているのか」という不安がつきまといます。
特に2026年現在は、保険業界全体で募集管理態勢や顧客本位の業務運営への目線が高まっています。リーズを使うか使わないかではなく、どのように集まった見込み客と、どのような状態で面談するのか を確認することが、保険集客の実務でますます重要になっています。
この記事で整理すること
- 1保険リーズ規制時代に、募集人が最低限確認したい取得経路の見方を整理します。
- 2本人同意、第三者提供、個人情報管理について、実務で質問すべきポイントを確認します。
- 3景品や謝礼を使った集客で注意したい、特別利益の提供や過度な訴求のリスクを説明します。
- 4リード単価だけでなく、面談実施率、相談意欲、事前情報の深さで面談品質を見極める考え方を紹介します。
- 5Behavior Leadsを、AI相談を経た見込み客と面談できる買取型リーズとして位置づけます。
生命保険市場は大きいが、面談機会は自然には増えない
生命保険協会の (生命保険の動向 2025年版) によると、2024年度末の個人保険の保有契約件数は1億9,530万件で、17年連続の増加とされています。既契約は社会全体に広く存在しており、保障見直し、教育費、老後資金、医療費、相続など、相談テーマの入口は決して少なくありません。
ただし、契約件数が多いことと、募集人の面談数が増えることは別問題です。お客様側はネット検索や比較サイト、SNS、動画、AIチャットなどで情報収集を進めるようになり、「営業担当者にいきなり相談する」前に自分で調べる時間が長くなっています。だからこそ、これからの 保険集客 では、情報収集中のお客様がどの段階で人に相談したくなるのかを捉える必要があります。
保険リーズは使わない方が安全なのでしょうか?
規制や個人情報のことを考えると、保険リーズは使わない方が安全なのでしょうか?
使わないことが唯一の答えではありません。大切なのは、取得経路、本人同意、請求条件、面談前に分かる情報を確認し、自社の募集管理態勢に合うサービスだけを使うことです。
規制時代に確認したい4つの論点
保険リーズを検討するとき、募集人が意識したいのは 募集関連行為 、 特別利益の提供 、 個人情報の第三者提供 、 顧客本位の業務運営 の4点です。
金融庁の (保険会社向けの総合的な監督指針) では、保険募集管理態勢や募集関連行為従事者に関する考え方が示されています。リーズ会社が広告や比較サイト、キャンペーンなどで見込み客を集める場合、その行為が保険募集そのものではなくても、募集規制の潜脱につながらないかを確認する視点が必要です。
また、金融庁は (顧客本位の業務運営について) 継続的に情報を公表しており、2024年9月には (顧客本位の業務運営に関する原則) の改訂も行われています。リーズ活用も、単なる集客施策ではなく「お客様にとって納得感のある相談機会を提供できているか」という目線で設計することが重要です。
これからの保険リーズ選びでは、安いか高いかの前に、そのお客様がどんな期待を持って面談に来るのかを確認する姿勢が大切です。
取得経路は「媒体名」だけでは足りない
リーズ会社に「どこから集客していますか」と聞くと、Web広告、SNS広告、比較サイト、提携メディア、セミナー、紹介などの答えが返ってくることがあります。しかし、実務上は媒体名だけでは不十分です。
確認したいのは、どのような訴求で、どのような同意を得て、どのような期待値で相談予約に至ったのか です。たとえば、同じInstagram広告でも、「教育費が不安な方へ、家計と保障を一緒に整理しませんか」という訴求と、「相談するだけで高額プレゼント」といった訴求では、面談に来るお客様の動機が大きく変わります。
媒体よりも大事なのは、面談前のお客様が「保険や家計について相談する場だ」と理解しているかどうかです。ここが曖昧なまま送客を受けると、初回面談がプレゼント確認や雑談で終わり、募集人の時間だけが消耗する可能性があります。
リーズ会社に確認したい取得経路チェック
- 1主な集客媒体がWeb広告、SNS、検索、提携メディア、紹介のどれに該当するかを確認します。
- 2広告やLPで、保険相談・家計相談・FP相談の目的が明確に示されているかを確認します。
- 3景品や謝礼がある場合、それだけを目的に予約する導線になっていないかを確認します。
- 4相談予約時に、募集人やFPとの面談につながることを本人が理解しているかを確認します。
- 5予約前に入力される相談内容や家族構成、年収帯などの事前情報の範囲を確認します。
- 6キャンセル、ドタキャン、対象外条件が発生した場合の請求ルールを確認します。
個人情報は「もらえたから使える」ではない
保険リーズでは、氏名、電話番号、メールアドレス、生年月日、住所、家族構成、年収帯、相談内容など、お客様の重要な情報を扱うことがあります。だからこそ、個人情報の取得目的と第三者提供の同意 は必ず確認すべき論点です。
個人情報保護委員会の (個人情報保護法ガイドライン(通則編)) では、利用目的の特定や本人同意など、個人情報取扱事業者が守るべき基本的な考え方が示されています。また、個人データの第三者提供に関しては (第三者提供時の確認・記録義務編) も確認先になります。
さらに、個人情報保護委員会は (いわゆる3年ごと見直し) に関する情報も公表しており、データ利活用と本人保護のバランスは今後も重要なテーマです。代理店側としては、リーズ会社任せにせず、「本人に何を説明し、どの範囲で情報提供の同意を得ているのか」を確認する姿勢が必要です。
取得経路はどこまで聞けばよいのでしょうか?
リーズ会社に対して、取得経路はどこまで確認すればよいのでしょうか?
最低限、媒体、広告訴求、予約フォームの説明文、本人同意の取り方、景品の有無、面談前に取得される情報項目は確認したいところです。可能であれば、実際の広告や予約画面のサンプルも見せてもらいましょう。
特別利益と景品訴求は、面談品質にも影響する
リーズ集客でよく問題になりやすいのが、プレゼントや謝礼を前面に出した訴求です。景品そのものが常に悪いという話ではありませんが、保険契約の締結や募集に関連して不適切な利益提供と評価されるおそれがないか、慎重に確認する必要があります。
金融庁の監督指針では、募集関連行為従事者について、保険募集行為や特別利益の提供等の募集規制の潜脱につながる行為が行われていないかという観点が示されています。また、生命保険協会の (募集関連行為に関するガイドライン) も、募集関連行為の考え方を確認するうえで参考になります。
実務では、「無料相談後にアンケート回答でプレゼント」といった仕組みを使う場合でも、お客様が保険相談の趣旨を理解しているか、プレゼント目的だけの予約を抑える導線になっているか、面談時に過度な期待や誤解が生じないかを確認したいところです。これはコンプライアンスだけでなく、面談品質にも直結します。
リード単価より先に見るべき面談品質
リーズを比較するとき、どうしても1件あたりの単価に目が行きます。しかし、現場の収益を左右するのは単価だけではありません。むしろ 面談品質 を見ないまま安いリードを大量に追うと、日程調整、事前連絡、ドタキャン対応、低意欲層への説明に時間を取られ、結果的に高くつくことがあります。
面談品質を見るときは、面談実施率、相談内容の具体性、事前アンケートの深さ、オンライン参加までの導線、初回面談前に把握できる情報、請求対象外条件の明確さを確認します。たとえば、相談内容が「なんとなく不安」だけなのか、「教育費と死亡保障を見直したい」「NISAと保険のバランスを知りたい」まで分かるのかで、初回面談の準備は大きく変わります。
中小代理店ほど、安いリードを大量に追うより、相談背景が見えている面談を丁寧に積み上げる方が成果につながりやすいです。
面談前情報をどう使うかで初回面談は変わる
面談品質を上げるうえで重要なのは、事前情報を「眺める」だけで終わらせないことです。面談前に相談内容、家族構成、雇用形態、年収帯、保有資産、気になるリスクが分かるなら、初回の入り方を変えられます。
たとえば、子育て世帯で教育資金と病気・ケガのリスクを選んでいる方なら、いきなり商品説明に入るのではなく、「教育費の時期」「万が一時の生活費」「今の保険料負担」の順で整理する方が自然です。資産運用に関心がある方なら、NISAやiDeCoの話題だけで終わらせず、家計の余力、緊急予備資金、保障との優先順位を確認する流れが向いています。
つまり、保険リーズは受け取って終わりではありません。面談前準備の仕組み とセットで使って初めて、保険セールスの現場で活きる集客チャネルになります。
初回面談前に準備したい確認項目
- 1事前アンケートから、相談テーマを家計、保障、資産形成、老後資金、教育費のどれに分類するか整理します。
- 2家族構成や年齢から、必要保障額や教育費、老後資金などの仮説を簡単に立てておきます。
- 3既契約や共済の有無が分かる場合は、証券確認を依頼するかどうかを面談冒頭で判断します。
- 4オンライン面談のURL、開始時刻、参加方法を事前に確認し、当日の接続トラブルを減らします。
- 5商品提案を急がず、初回は意向把握と課題整理に集中する前提で面談設計を行います。
Behavior LeadsはAI相談で温まったお客様とつながる買取型リーズ
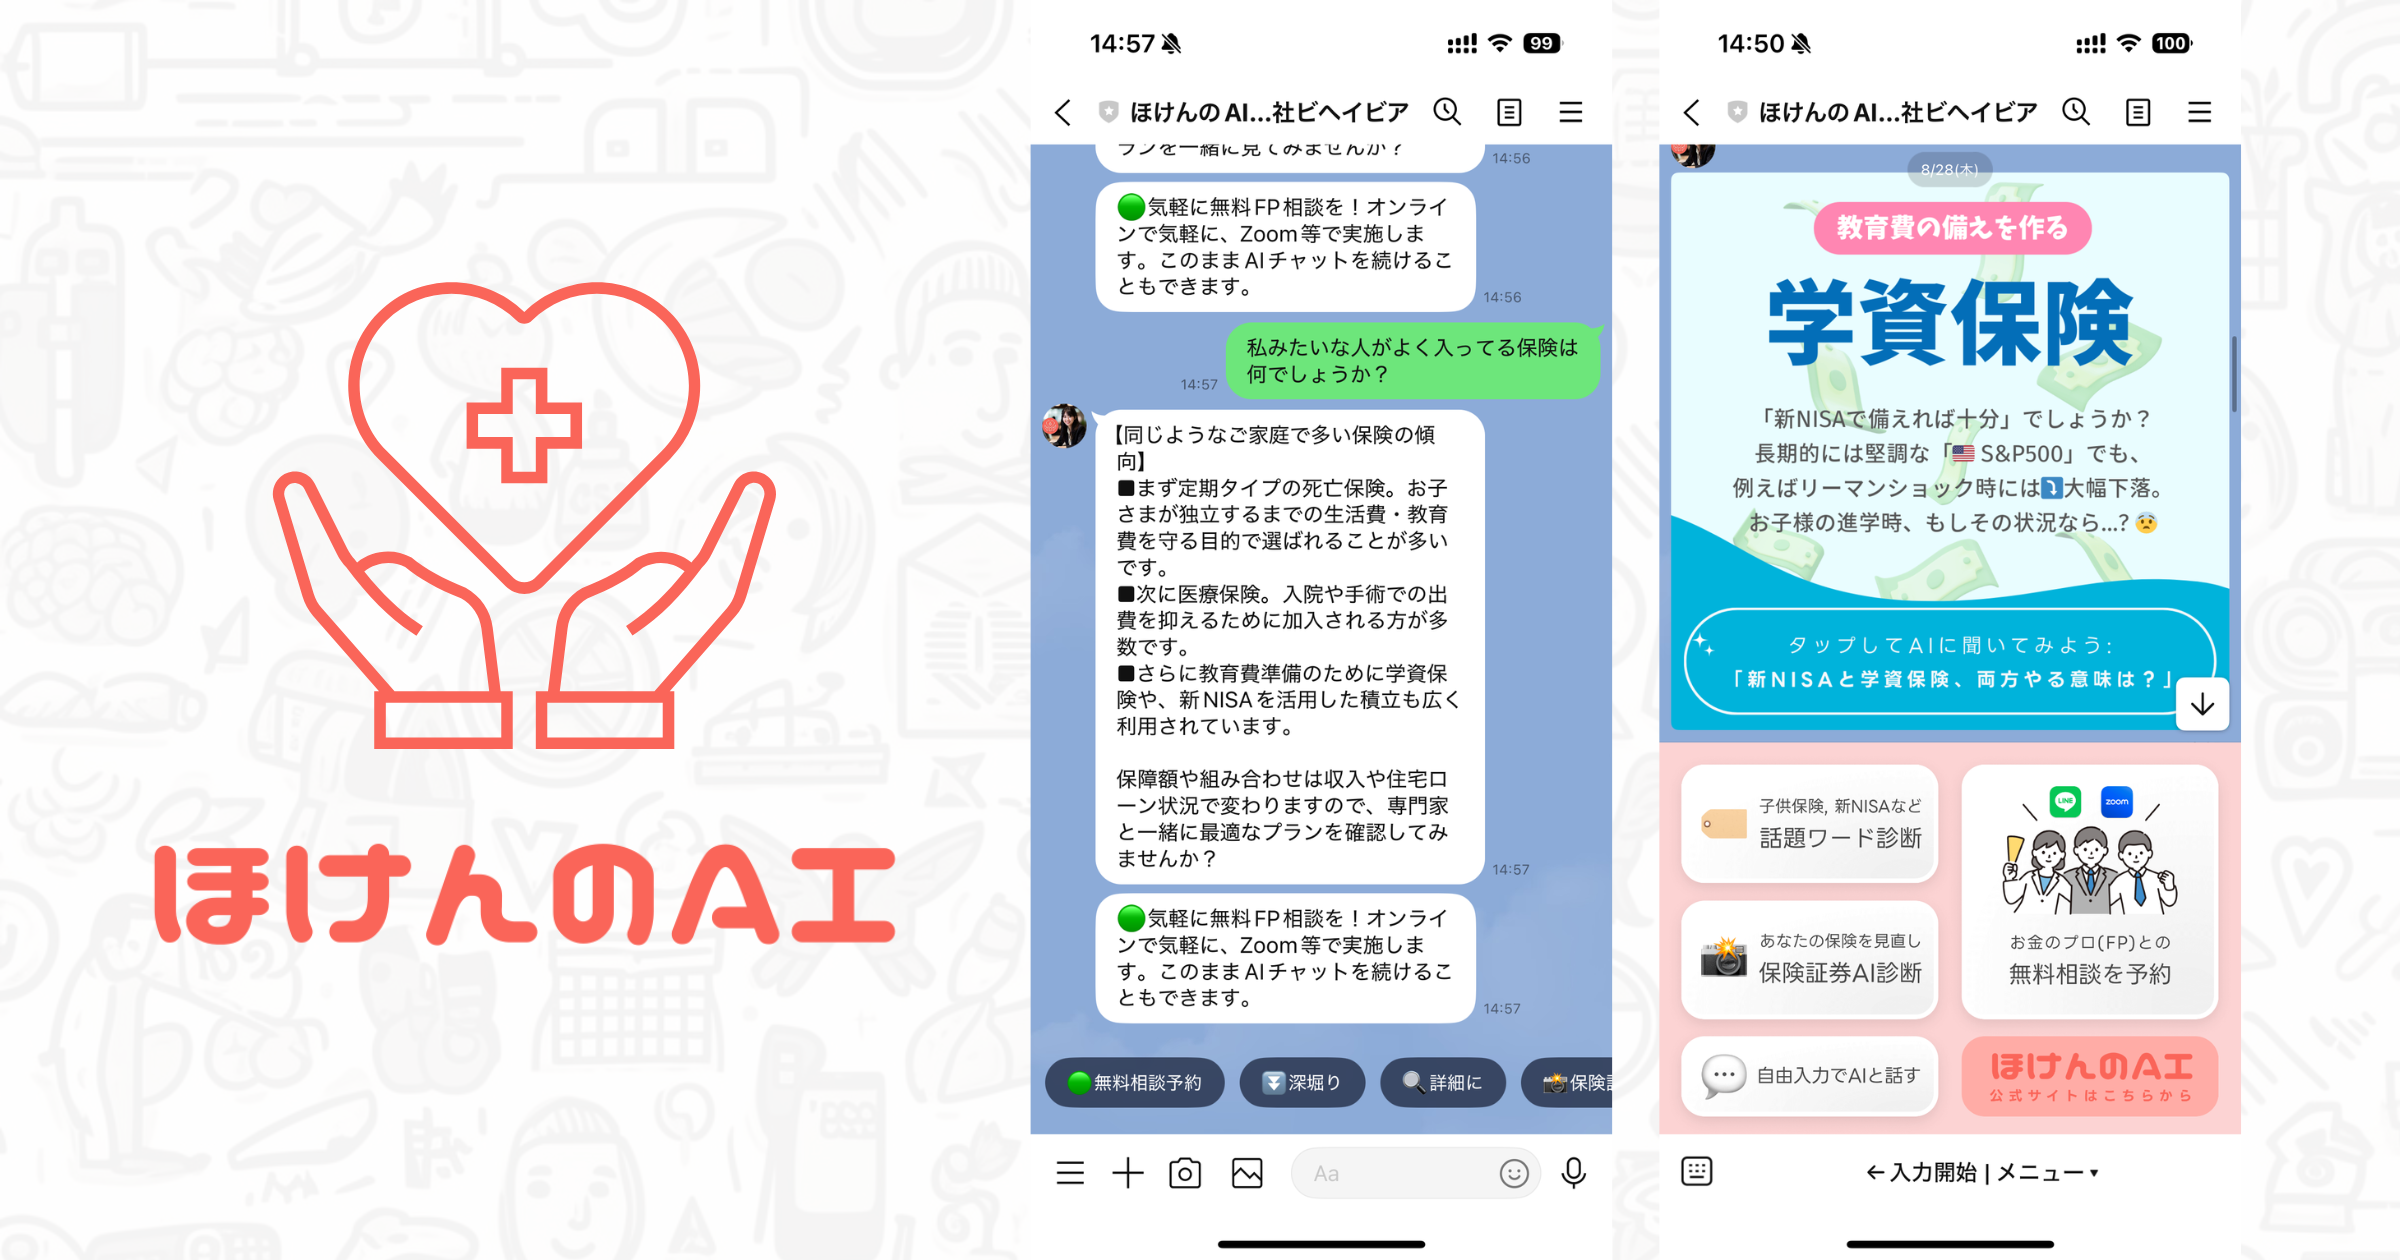
Behavior Leadsは、保険業界でいう 買取型リーズサービス の一種です。弊社運営の「ほけんのAI」でAIチャット相談を行った方のうち、「もっと深く人間のFPと話したい」「加入を検討したい」という方と、募集人さまをお引き合わせします。
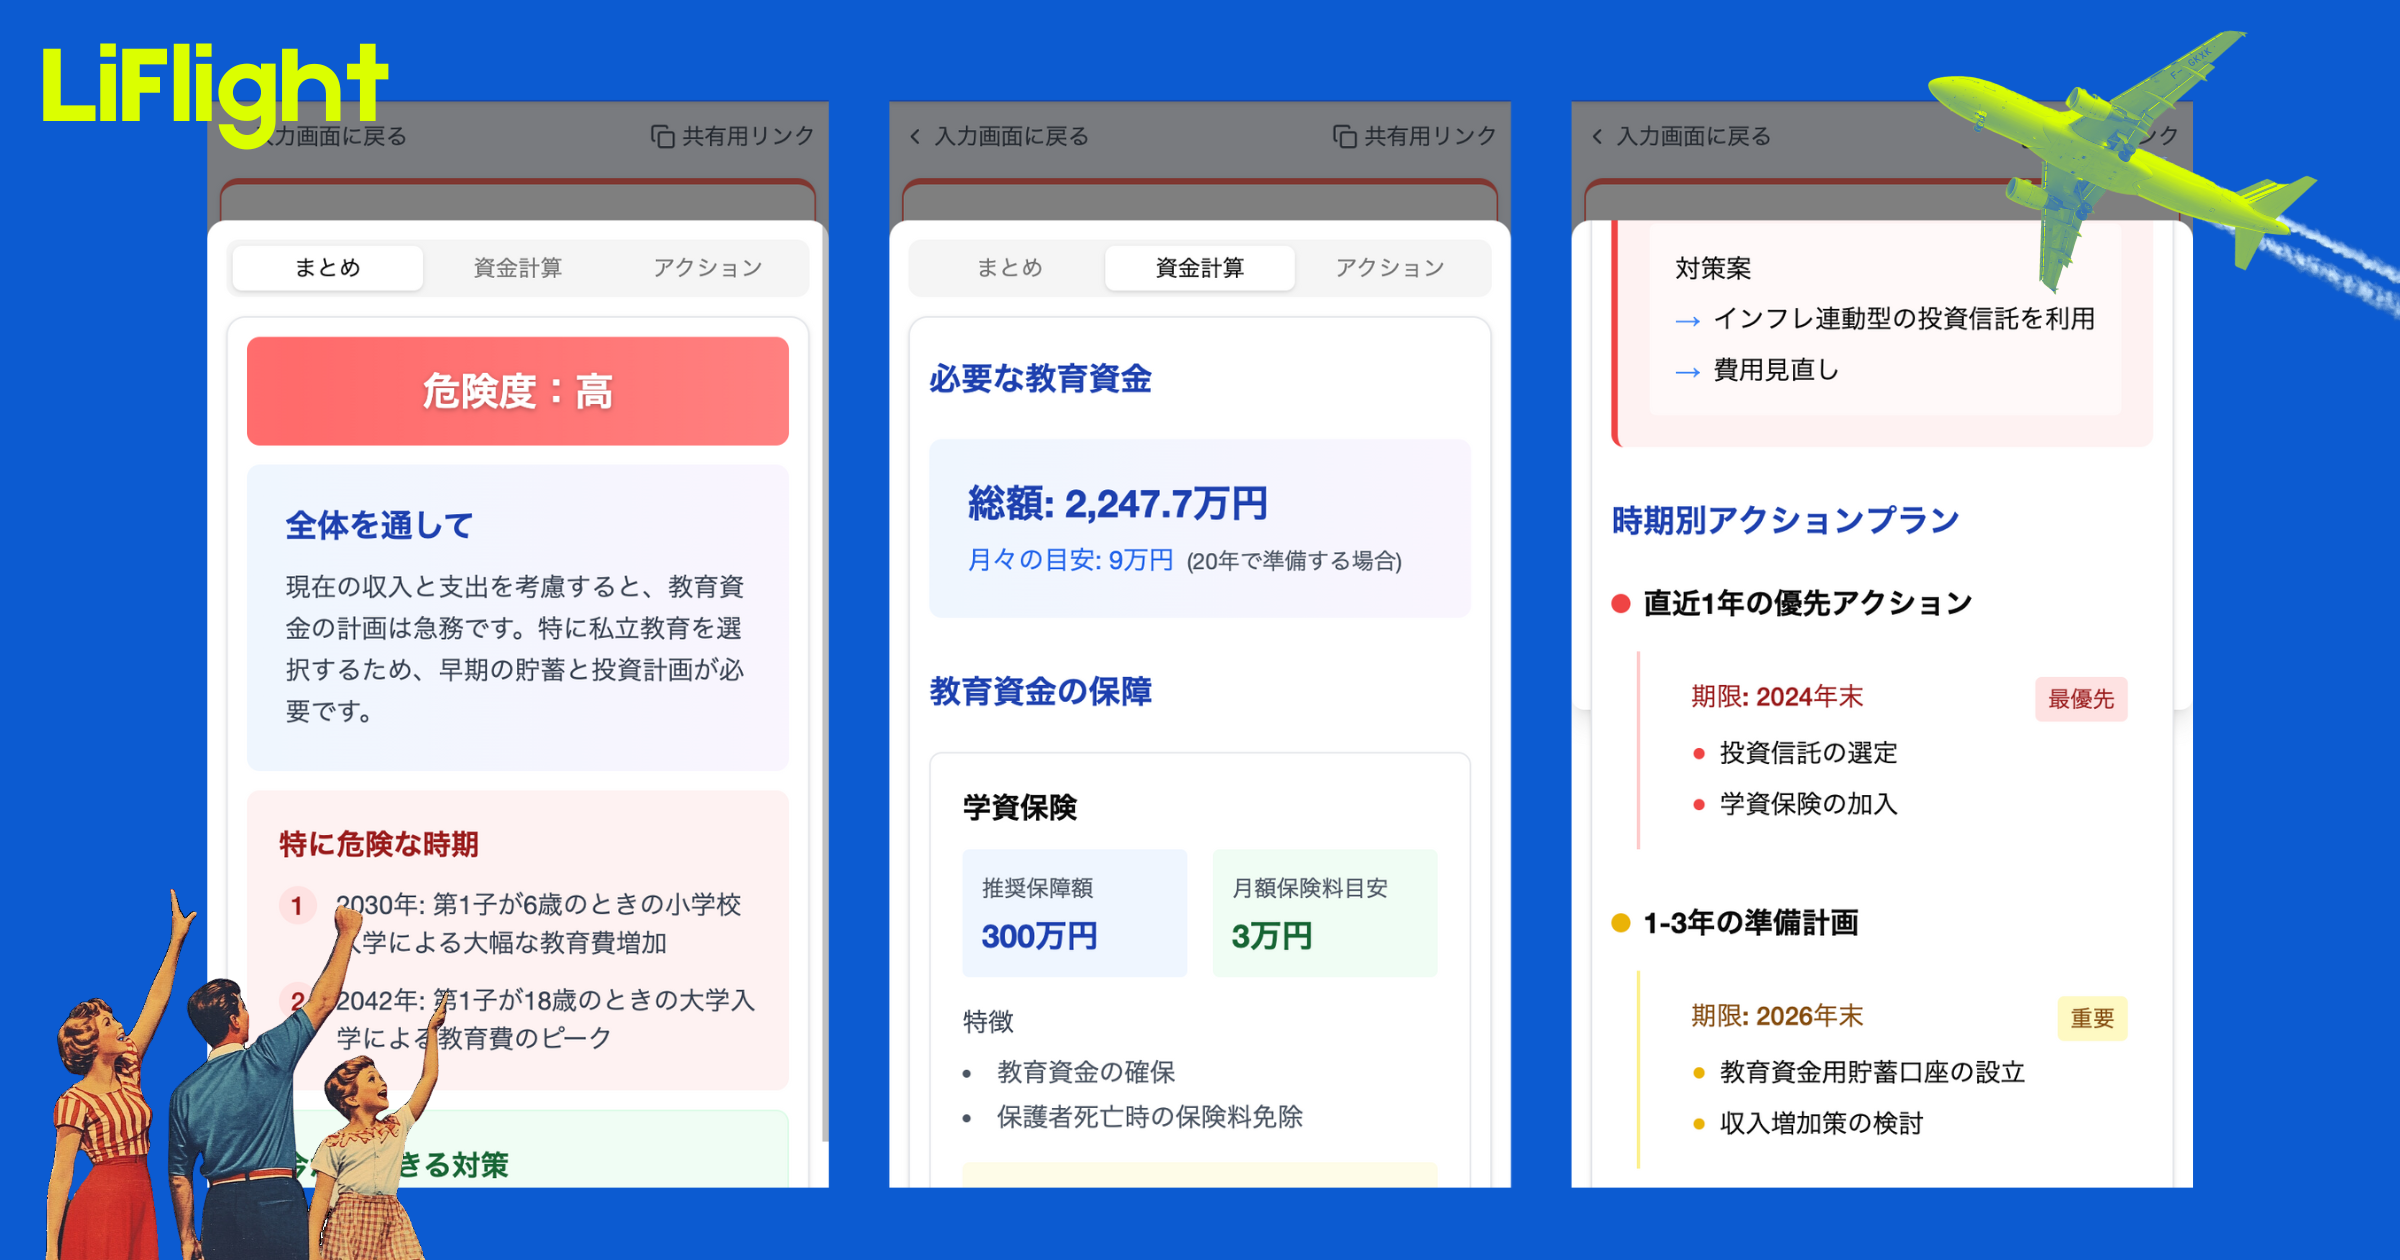
特徴は、いきなり面談予約に誘導するのではなく、まず「ほけんのAI」で保険や家計の相談を行い、その流れで人間のFPとのオンライン相談につなげる点です。募集人さまは、お客様とAIのチャットログを専用画面で確認できるため、面談当日のトークを事前に考えやすくなります。
また、事前アンケートでは、お金で気になること、家族のリスク、保有しているもの、将来に向けた準備、相談したい内容などを確認します。面談前に相談背景を把握できるため、「当日、何を話していいかわからない」という状態を減らしやすい設計です。
料金・日程調整・請求条件は運用前に必ず確認する
Behavior Leadsは、面談が実施できた場合に料金が発生する面談課金型です。ドタキャンなどで面談が実現しなかった場合は費用がかかりません。料金は1面談あたり単価制で、詳しい価格はお問い合わせいただく形です。
日程調整は、募集人さまのオンラインカレンダーと連携し、空き日時に自動でアポイントを入れる仕組みです。対応カレンダーはGoogleカレンダー、Outlook、iPhoneのiCloudカレンダー、またはいずれも利用していない場合の弊社システム内蔵カレンダーです。年中無休の7:00〜23:00の範囲で、カレンダー上の空き枠に予約が入るため、入れたくない時間帯は募集人さま側で予定を埋めておく運用が必要です。
請求対象外条件も用意されています。たとえば18歳未満、学生、無職の方、生活保護受給者、保険会社や代理店に所属する募集人、反社会的勢力に属する方などは、入口でブロックし、面談時に発覚した場合も直近の請求時に申し出ることで請求対象外となります。導入前には、こうした条件が自社の運用ルールと合うかを確認してください。
リーズ導入は、代理店内の運用ルールとセットで考える
保険リーズ規制時代の集客では、外部サービスを導入するだけでは不十分です。代理店内で、取得経路の確認担当、個人情報の管理方法、面談前情報の閲覧範囲、初回面談の記録方法、請求対象外の申告フローを決めておく必要があります。
特に乗合代理店の場合、比較推奨販売や意向把握の記録と、リーズから得た事前情報が混ざりやすくなります。お客様が相談したい内容と、募集人側が提案した商品・理由を分けて記録し、「なぜその提案に至ったのか」を後から説明できる状態にしておくことが大切です。
リーズは魔法の集客装置ではありません。しかし、取得経路と面談品質を確認し、社内ルールに沿って運用すれば、紹介営業だけに頼らない新しい面談機会をつくる有効な手段になります。
まとめ:重要ポイント
- 1保険リーズは避けるべきものではなく、取得経路、本人同意、個人情報管理、請求条件を確認して使うべき集客手段です。
- 2Web広告やSNSなどの媒体名だけでなく、広告訴求、予約時の説明、プレゼント目的への偏りを確認することが重要です。
- 3個人情報は、取得目的と第三者提供の同意を確認し、代理店側でも閲覧範囲や管理ルールを決めておく必要があります。
- 4面談品質はリード単価だけでなく、面談実施率、相談内容の具体性、事前アンケート、ドタキャン時の請求条件で見極めます。
- 5Behavior Leadsは、ほけんのAIで相談したお客様と募集人さまをつなぎ、チャットログや事前アンケートを面談準備に活用できる買取型リーズです。
ぜひ無料オンライン相談を
保険リーズ規制時代の保険集客では、数を増やすだけでなく、取得経路と面談品質を確認した運用が欠かせません。Behavior Leadsは、ほけんのAIで相談したお客様と募集人さまをつなぐ面談課金型のリーズサービスです。自社の集客課題やカレンダー運用に合うか、まずは無料オンライン相談でご確認ください。
関連記事一覧

20代独身女性の最小保障相談を面談化する保険集客術|保険リーズ活用
20代独身女性の最小保障相談を、医療費・収入減・女性疾病・死亡保障の整理から面談化する保険集客術として解説します。

介護保険の一時金・年金比較を保険リーズ化する保険集客術
介護保険の一時金・年金比較相談を、初期費用と継続費用の整理から家計・老後資金・保障見直し面談へ広げる保険集客術を解説します。
県民共済・こくみん共済見直しを保険集客へつなげる面談術
県民共済・こくみん共済の見直し相談を、共済否定ではなく保障棚卸しから面談化する保険集客術として実務目線で解説します。

保険マンモス・オカネコ併用の保険リーズ運用術|中小代理店の保険集客
保険マンモス・オカネコを活用中の中小保険代理店向けに、空き枠を面談で埋める保険リーズ併用術と運用指標を解説します。
生命保険料控除とふるさと納税不安を保険集客につなげる面談術
生命保険料控除とふるさと納税の上限不安を、制度説明で終わらせず家計・保障見直し面談へつなげる保険集客術を解説します。

予定利率上昇を貯蓄型保険相談に変える保険集客術|保険リーズ活用
予定利率上昇で増える貯蓄型保険相談を、利回り説明だけで終わらせず、家計・保障・老後資金の初回面談へ広げる保険集客術を解説します。既契約見直しで確認すべき注意点やBehavior Leads活用も整理します。