国民健康保険と扶養相談を保険集客につなぐ面談導線
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)

国民健康保険 扶養
扶養相談 保険
社会保険適用拡大 2026
年収の壁 保険相談
保険リーズ
保険集客
保険セールス
目次
扶養相談は、制度不安から始まる面談ニーズです
社会保険の適用拡大が進むなか、パート・アルバイト、主婦・主夫、自営業世帯からの 国民健康保険と扶養相談 は、保険募集人にとって見逃せない入口になっています。
相談者の本音は「扶養を外れたら損ですか?」だけではありません。実際には、手取りが減る不安、国民健康保険料や国民年金保険料への戸惑い、働けなくなったときの収入、老後資金までつながっています。ここを制度説明だけで終わらせず、家計と保障を整理する面談へつなげることが、これからの 保険集客 では重要です。
この記事では、2026年10月時点の公的情報を踏まえながら、国民健康保険と扶養の基本整理、初回面談で聞くべき項目、保険リーズ化する訴求、Behavior Leadsの活用ポイントを実務目線で解説します。
扶養・国保相談が増えやすい背景
- 1短時間労働者の社会保険適用拡大により、週20時間前後で働くパート層が自分の加入先を調べる機会が増えています。
- 2いわゆる年収の壁への関心が高く、106万円・130万円・配偶者控除・配偶者手当などの情報が混在しやすくなっています。
- 3国民健康保険には会社員の健康保険のような被扶養者制度がないため、検索者が最初につまずきやすい論点になっています。
- 4手取り減少への不安は、医療保障、死亡保障、就業不能時の備え、老後資金の確認へ自然に広がりやすいテーマです。
- 5勤務先、自治体、年金事務所など確認先が分かれやすく、相談者が一人で判断しにくい点も面談ニーズにつながります。
まず押さえたい基本:国民健康保険に「扶養」はありません
保険相談の現場で最初に整理したいのは、 国民健康保険には扶養という考え方がない という点です。会社員などが加入する健康保険では、要件を満たす家族が被扶養者になると、その家族分の健康保険料を個別に負担しない仕組みがあります。一方、国民健康保険は加入者一人ひとりが被保険者として扱われ、世帯単位で保険料または保険税が計算されます。
また、国民健康保険料の納付義務者は、多くの自治体で世帯主とされています。たとえば川崎市も、世帯主本人が国保加入者でなくても、家族に国保加入者がいれば世帯主が納付義務者になると説明しています。参考: (川崎市 国民健康保険料の納付義務者)
ここで募集人が注意したいのは、「あなたは必ず国保になります」と断定しないことです。勤務先の社会保険に入るのか、配偶者の被扶養者でいられるのか、国民健康保険・国民年金に切り替わるのかは、勤務条件や収入見込み、勤務先の適用状況で変わります。募集人は一般的な整理を行い、最終確認は勤務先、自治体、年金事務所などへ案内する姿勢が安全です。
制度の話をすると、保険相談から離れてしまいませんか?
扶養や国保の質問を受けても、社会保険労務士の領域のようで、保険セールスにつなげにくいです。
制度の判定や手続き代行に踏み込みすぎなければ大丈夫です。『保険料負担が増えた後の家計』『働けなくなったときの収入』『医療費への備え』を一緒に確認する流れにすると、自然に保障見直しの面談へつながります。
2026年10月時点の社会保険適用拡大をどう説明するか
2026年10月時点では、 短時間労働者の社会保険適用拡大 が引き続き重要テーマです。2024年10月からは、従業員数51人以上の企業で働く一定の短時間労働者も、健康保険・厚生年金保険の適用対象になりました。日本年金機構は、短時間労働者の要件として、週の所定労働時間、賃金、学生でないことなどを案内しています。参考: (日本年金機構 短時間労働者に対する適用拡大)
さらに厚生労働省は、2025年の年金制度改正法により、いわゆる「106万円の壁」の見直しや、企業規模要件の段階的な縮小・撤廃を進める方針を示しています。参考: (厚生労働省 年金社会保険の加入対象の拡大について)
そのため面談では、「年収だけで決まる」と単純化しないことが大切です。週の所定労働時間、勤務先の規模、雇用見込み、学生かどうか、配偶者の勤務先の扶養認定ルールなど、複数の条件を確認する必要があります。相談者には、制度の結論を急がせるよりも「まず条件を棚卸ししましょう」と伝える方が信頼されます。
扶養相談は、正解を一方的に教える場ではなく、家計と保障を一緒に見直すきっかけにすると面談価値が高まります。
見込み客化しやすい相談パターンを分類する
国民健康保険と扶養の相談は、検索キーワードだけを見ると制度相談に見えます。しかし、面談で深掘りすると、背景にはライフイベントや家計の変化があります。たとえば、子どもの教育費が増えてパート時間を増やす人、配偶者手当の廃止で働き方を見直す人、退職後に国保へ切り替える人、個人事業主の配偶者で社会保険の扶養に入れない人などです。
この層に対して、最初から保険商品の話をしてしまうと警戒されやすくなります。入口は、 手取り・社会保険料・将来の年金・保障の整理 です。公的制度の確認から入り、家計の固定費、万一時の生活費、医療費負担、老後資金の準備状況へ広げることで、保険相談としての必然性が生まれます。
生命保険協会の「生命保険の動向 2025年版」でも、死亡保障額だけでなく医療・介護・老後など多様な保障ニーズが重視されている流れが読み取れます。参考: (生命保険協会 生命保険の動向) 制度不安を抱える相談者ほど、単品の保険比較ではなく、生活全体の整理を求めていると考えるべきです。
初回面談で確認したい項目
- 1現在の働き方、週の所定労働時間、勤務先の社会保険加入状況を確認します。
- 2本人と配偶者の年収見込み、世帯年収、配偶者手当や家族手当の有無を確認します。
- 3扶養を外れた場合に増えそうな固定費を、国民健康保険料、国民年金保険料、勤務先の社会保険料に分けて一般論として整理します。
- 4医療保険、死亡保障、就業不能時の備え、老後資金準備の過不足を確認します。
- 5制度判断が必要な場合は、勤務先、自治体、年金事務所、社会保険労務士などの確認先を案内します。
面談導線は「損得」ではなく「整理」を打ち出す
検索やSNSから相談につなげる場合、訴求の言葉選びが成果を左右します。「扶養を外れたら損」「この年収なら働き損」といった断定的な表現は、クリックは取りやすくても、保険募集の現場ではリスクがあります。実際には、厚生年金加入による将来年金の増加、健康保険の傷病手当金など、短期の手取りだけでは判断できない要素があるからです。
おすすめは、 扶養を外れる前の家計整理 という打ち出し方です。たとえば「手取りがどう変わるかを一緒に確認」「国保・社保・年金と保障をまとめて整理」「働き方を変える前の保障チェック」といった表現なら、制度の断定を避けつつ面談ニーズを作れます。
ランディングページやSNS投稿では、最初に相談者の疑問を受け止め、次に確認項目を示し、最後にオンライン面談へ誘導する流れが自然です。保険リーズとして活用する場合も、商品訴求より「不安の整理」を前面に出す方が、初回面談の会話がスムーズになります。
相談者にどこまで制度説明をしてよいのでしょうか?
国保料や扶養認定について、かなり細かく聞かれた場合はどう対応すべきですか?
一般的な仕組みは説明しつつ、金額や加入可否の最終判断は自治体・勤務先・年金事務所で確認していただく案内が安全です。そのうえで、確定した負担を家計にどう織り込むか、保障をどう整えるかを面談の中心にしましょう。
保険リーズ化するなら、相談テーマを生活者の言葉に置き換える
保険募集人側が使う言葉と、生活者が検索する言葉は違います。募集人は「社会保険適用拡大」「被用者保険」「被扶養者認定」と言いたくなりますが、相談者は「扶養を外れたらいくら払う?」「国民健康保険に扶養はある?」「パートを増やすと手取りは減る?」と検索します。
そのため、広告文や記事タイトルでは、 年収の壁と保険相談 を生活者の不安に近い言葉へ翻訳することが大切です。具体的には、「扶養を外れる前の手取り確認」「国民健康保険になったときの家計不安」「働き方変更前の保障チェック」「パート収入を増やす前の老後資金相談」などが使いやすいテーマです。
ただし、いずれも保険加入を前提にしないことが重要です。初回面談の目的は、相談者の意向、家計、既契約、公的保障を整理することです。その結果として民間保険で備える必要がある場合に、初めて商品提案へ進む流れが望ましいです。
制度不安を入口にしても、面談のゴールは不安を煽ることではありません。相談者が自分の家計を判断できる状態にすることが、結果的に信頼される保険セールスにつながります。
Behavior Leadsなら、相談背景を把握してから面談に臨める
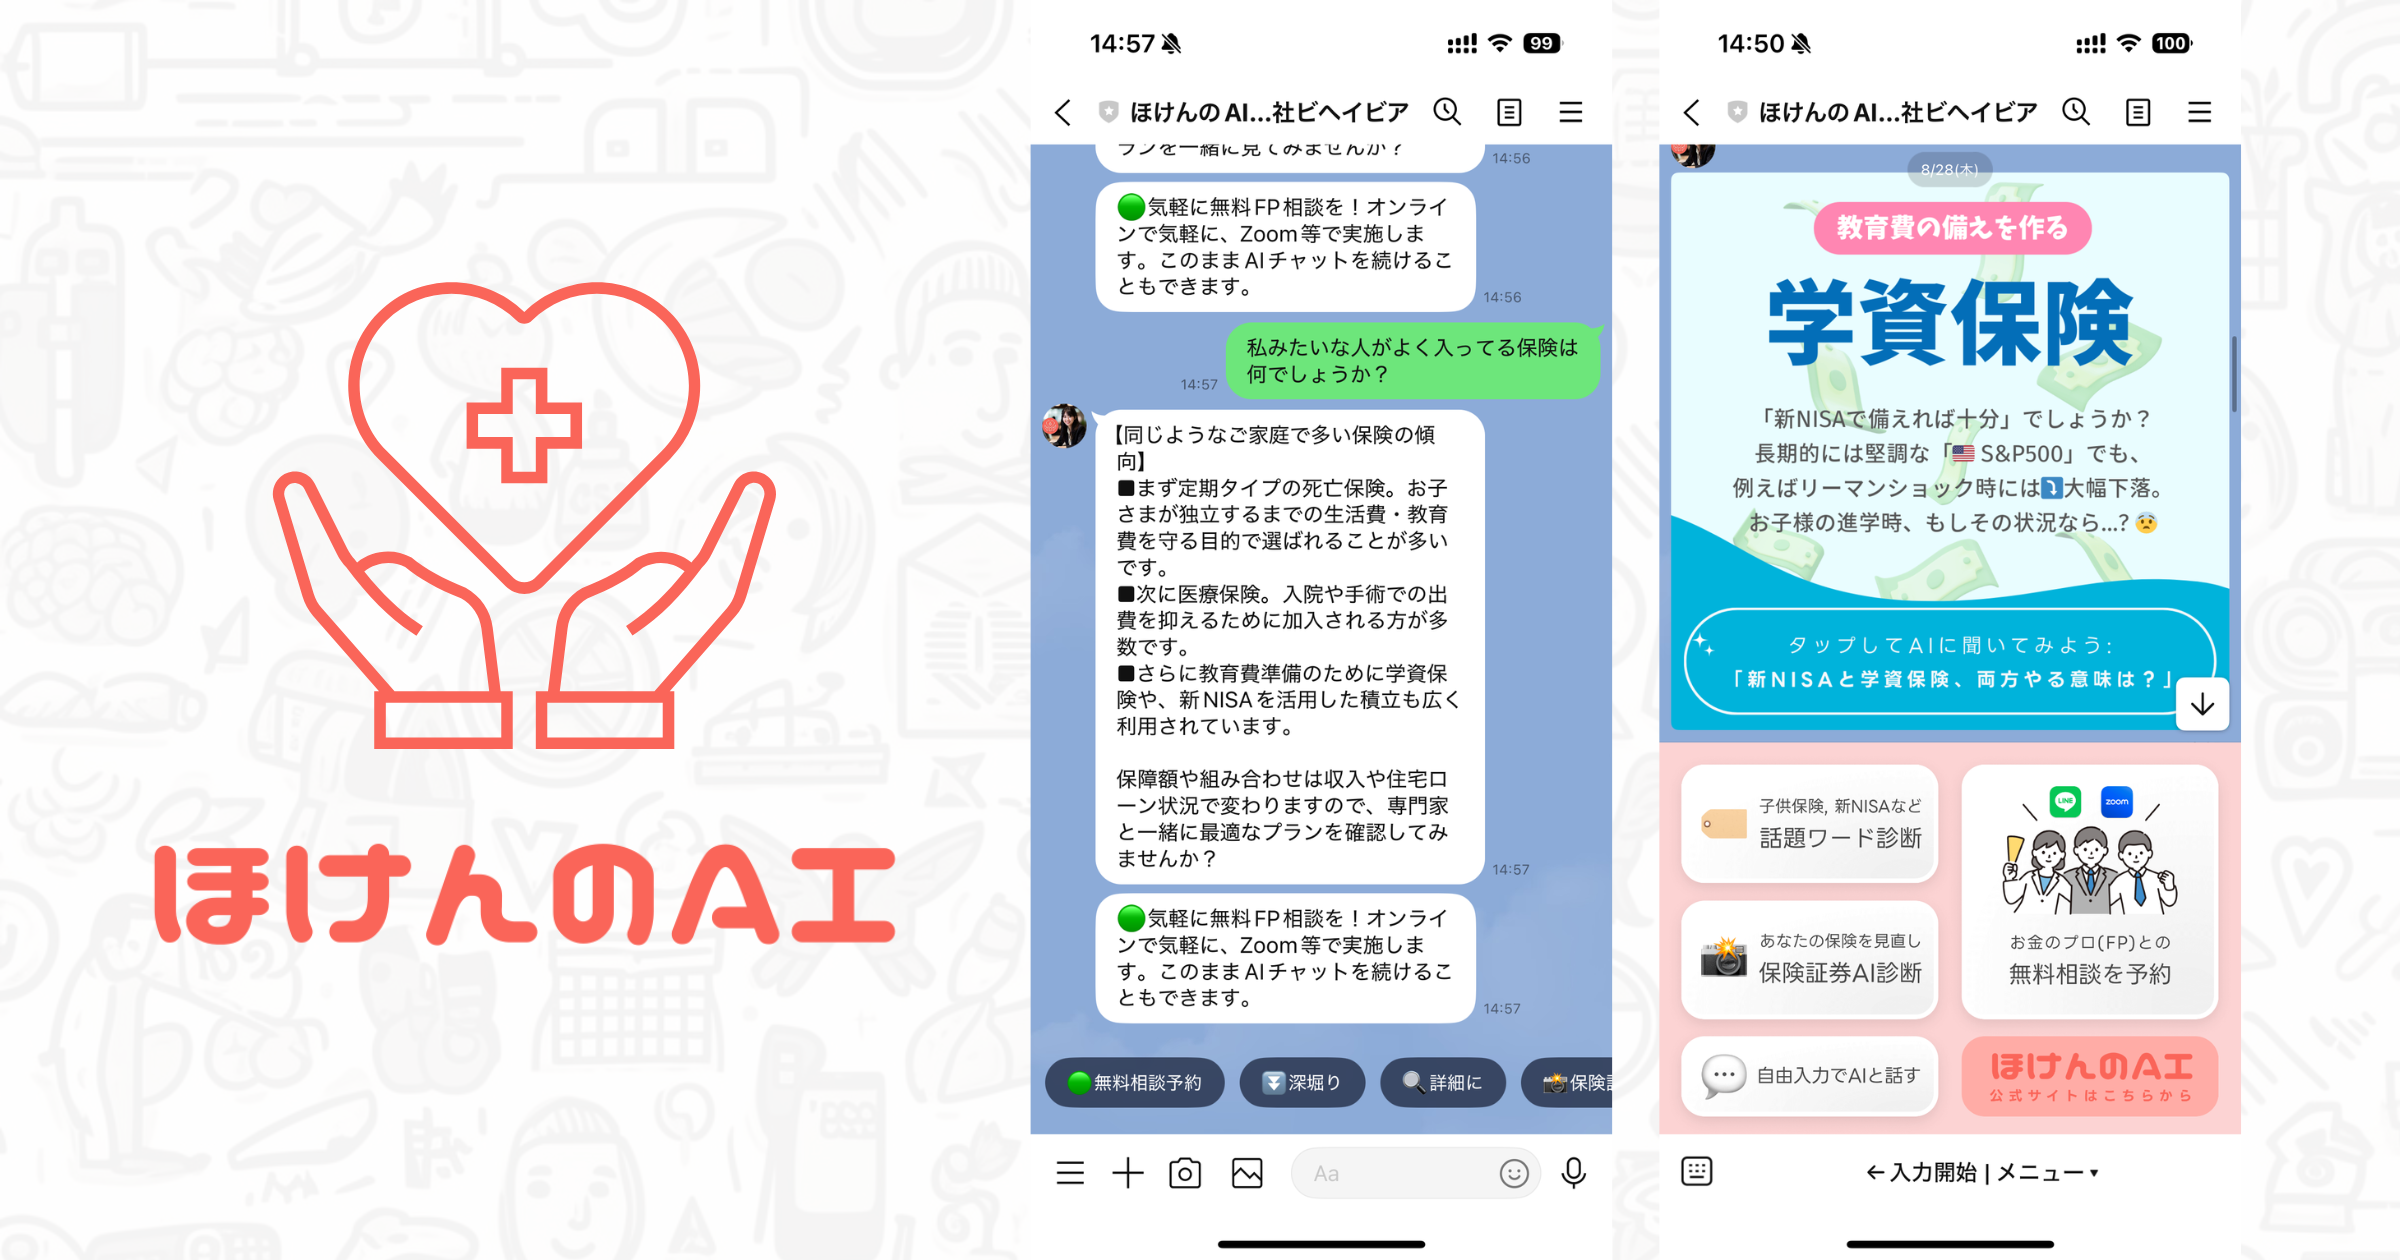
Behavior Leadsは、弊社運営の「ほけんのAI」で保険・家計相談をした方のうち、人間のFPとより深く話したい方を募集人さまへお引き合わせする 面談課金型の保険リーズ です。
国民健康保険や扶養のようなテーマでは、相談者ごとに不安の焦点が大きく違います。「手取りが減るのが怖い」のか、「国保料が読めない」のか、「働けなくなったときの収入が心配」なのか、「老後の年金が不安」なのか。Behavior Leadsでは、AIチャットログを専用画面で確認できるため、面談前に相談者の関心を把握し、当日の聞き方を準備しやすくなります。
料金は、月会費型や成約後に報酬を折半する設計ではなく、面談が実施できた場合にのみ費用が発生する面談課金型です。お客様のドタキャンなどで面談が実現しなかった場合は費用がかかりません。また、募集人さまのオンラインカレンダーと連携し、空き日時に自動で予約が入るため、日程調整の手間を抑えながら保険提案に集中しやすい仕組みです。
コンプライアンス上、避けたい表現と守りたい基本
扶養や国民健康保険を入口にした保険集客では、コンプライアンス面の配慮が欠かせません。避けたいのは、「必ず得する」「扶養を外れたほうがよい」「国保よりこの保険に入るべき」といった断定表現です。公的制度の説明と民間保険の役割は、明確に分けて伝える必要があります。
金融庁の保険会社向け総合的な監督指針では、保険募集における意向把握や比較推奨販売に関する考え方が示されています。参考: (金融庁 保険会社向けの総合的な監督指針) 乗合代理店で複数商品を扱う場合は、顧客の意向を確認し、推奨理由を説明・記録する基本動作がより重要です。
面談では、まず公的制度でカバーされる部分を確認し、そのうえで不足しそうな医療費、収入減、死亡保障、老後資金を整理します。比較推奨を行う場合は、なぜその商品を候補にしたのかを、相談者の意向と照らして説明できる状態にしておきましょう。
明日から使える面談トークの型
実務では、最初の10分で制度を説明しすぎないことがポイントです。おすすめは、「働き方」「家計」「保障」の順に聞くことです。
たとえば、冒頭では「今日は扶養を外れるかどうかをこちらで断定する場ではなく、判断に必要な材料と、家計・保障への影響を一緒に整理する時間にしましょう」と伝えます。次に、勤務時間、年収見込み、勤務先の社会保険、配偶者の勤務先の扶養条件を確認します。そのうえで、固定費が増えた場合に家計がどれくらい耐えられるか、病気やケガで働けない期間が出た場合に収入をどう補うかを聞いていきます。
この流れなら、相談者は「売り込まれている」よりも「整理してもらっている」と感じやすくなります。結果として、既契約の確認、保障額の過不足、医療保障や就業不能保障の必要性、老後資金の準備状況まで、自然に話が進みます。
まとめ:重要ポイント
- 1国民健康保険には会社員の健康保険のような扶養制度がなく、世帯単位で保険料または保険税が計算される点を最初に整理することが重要です。
- 2社会保険適用拡大により、短時間労働者の扶養・手取り・年金への不安は今後も面談ニーズになりやすいテーマです。
- 3保険募集人は制度判断を断定せず、勤務先・自治体・年金事務所などの確認先を案内しながら、家計と保障の整理へ広げる姿勢が安全です。
- 4訴求は「損得」ではなく、「手取り・社会保険料・将来の年金・保障をまとめて整理する」と表現すると、信頼を損なわず面談化しやすくなります。
- 5Behavior Leadsでは、ほけんのAIで相談した方のチャットログをもとに事前準備でき、面談実施時のみ課金されるため、保険提案に集中しやすくなります。
ぜひ無料オンライン相談を
扶養や国民健康保険の相談を、安定した保険集客につなげたい募集人さまは、Behavior Leadsの活用をご検討ください。AI相談で関心が高まった方と面談でき、事前のチャットログ確認や日程調整の自動化により、初回面談の準備と運用負荷を抑えやすくなります。
関連記事一覧

保険リーズ規制時代の保険集客|取得経路と面談品質をどう見極めるか
保険リーズ規制時代に中小代理店が確認すべき取得経路、同意取得、個人情報管理、特別利益、面談品質を実務目線で解説します。

20代独身女性の最小保障相談を面談化する保険集客術|保険リーズ活用
20代独身女性の最小保障相談を、医療費・収入減・女性疾病・死亡保障の整理から面談化する保険集客術として解説します。

介護保険の一時金・年金比較を保険リーズ化する保険集客術
介護保険の一時金・年金比較相談を、初期費用と継続費用の整理から家計・老後資金・保障見直し面談へ広げる保険集客術を解説します。
県民共済・こくみん共済見直しを保険集客へつなげる面談術
県民共済・こくみん共済の見直し相談を、共済否定ではなく保障棚卸しから面談化する保険集客術として実務目線で解説します。

保険マンモス・オカネコ併用の保険リーズ運用術|中小代理店の保険集客
保険マンモス・オカネコを活用中の中小保険代理店向けに、空き枠を面談で埋める保険リーズ併用術と運用指標を解説します。
生命保険料控除とふるさと納税不安を保険集客につなげる面談術
生命保険料控除とふるさと納税の上限不安を、制度説明で終わらせず家計・保障見直し面談へつなげる保険集客術を解説します。