

【2026年10月更新】医療保険20代女性|高額療養費後の3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)

医療保険20代女性
高額療養費
女性疾病特約
妊娠出産保険
傷病手当金
NISAと保険
目次
20代女性の医療保険は「安いから入る」で決めない
20代女性の 医療保険 は、「月1,000円台で安いから」「女性向けと書いてあるから」だけで決めると、必要以上に保障を厚くしてしまうことがあります。一方で、貯蓄が少ない時期に入院や手術が重なると、数万円から十数万円の支出でも家計には重く感じられます。
2026年8月から高額療養費制度の見直しが始まり、2027年8月にも所得区分の細分化が予定されています。ただし、制度が変わったからといって、20代女性全員が医療保険に入るべき、または不要と決められるわけではありません。
大切なのは、公的医療保険で抑えられる医療費、制度の対象外になりやすい費用、働けない間の収入減、妊娠・出産とのタイミングを分けて考えることです。この記事では、2026年10月時点の制度を前提に、20代女性が医療保険を判断する3基準を整理します。
この記事で確認する3基準
- 1高額療養費制度を使った後でも残る自己負担を確認します。
- 2妊娠・出産や婦人科系のリスクを、告知や加入時期とあわせて考えます。
- 3毎月の保険料が、貯蓄やNISAの積立を圧迫しないかを確認します。
- 4会社員、フリーランス、パートなど働き方ごとの収入減リスクを分けて考えます。
高額療養費制度は「医療費の上限」を抑える制度
高額療養費制度 は、健康保険が使える医療費について、1か月の自己負担が一定額を超えた場合に超過分が払い戻される仕組みです。厚生労働省は、2026年8月からの制度では、70歳未満・年収約370万円〜約510万円の人が医療費100万円の治療を受けた場合、自己負担は約9.3万円まで抑えられると説明しています。(高額療養費制度を利用される皆さまへ)
2026年8月の見直しでは、月ごとの自己負担限度額の見直しに加え、8月から翌年7月までを1年として見る「年間上限」が新設されました。多数回該当の金額は維持され、長期療養者への配慮も盛り込まれています。
医療保険を検討する前に、まずは自分の年収区分で、医療費100万円・50万円・30万円の治療を受けた場合の自己負担がどの程度になるかを確認しましょう。ここを把握しないまま日額保障だけを選ぶと、保障が大きすぎることがあります。
高額療養費があるなら、20代は貯金で足りますか?
高額療養費制度があるなら、20代女性の医療保険は貯金で十分ですか?
生活費の3〜6か月分の預金があり、入院中の収入減にも耐えられるなら、保障を薄くする選択はあります。反対に、ひとり暮らしで貯蓄が少ない、フリーランス、妊娠を考えている、親元から離れて頼れる人が少ない場合は、最低限の保障を検討する余地があります。
それでも医療保険が検討される理由
高額療養費制度があっても、入院や通院に関する支出がすべてゼロになるわけではありません。入院中の食事代、差額ベッド代、日用品代、通院交通費、診断書代、家族の付き添い費用などは、高額療養費の対象外になりやすい支出です。
生命保険文化センターの2025年度調査では、疾病入院給付金が支払われる生命保険の加入率は65.6%、がん保険・がん特約の加入率は39.9%とされています。(病気入院や特定の病気に備える生命保険の加入率は?) ただし、加入率が高いことと、自分に必要な保障額が大きいことは別問題です。
20代女性にとって医療保険は、治療費をすべて肩代わりする商品というより、急な出費で生活防衛資金が一気に減るのを和らげる手段です。制度、貯蓄、勤務先の福利厚生で足りない部分だけを補う発想が大切です。
不安をゼロにしようとすると、保障はどこまでも増えてしまいます。制度と貯蓄で足りない金額を見つけてから選ぶほうが、保険料の払いすぎを防ぎやすくなります。
基準1:高額療養費後の対象外費用を払えるか
最初の基準は、医療費の上限ではなく 対象外費用 を払えるかです。たとえば、個室や少人数部屋を希望した場合の差額ベッド代、入院中の食事代、パジャマや日用品、通院タクシー代、家族の交通費などは、治療費の3割負担とは別に考える必要があります。
20代女性の場合、病気やケガでの平均的な入院日数は高齢期より短く済むことも多い一方、貯蓄がまだ十分でない時期でもあります。仮に1食550円の食事代が1日3食、30日続くと、食事代だけで49,500円です。ここに差額ベッド代や交通費が重なると、手元資金への影響は小さくありません。
医療保険の日額を大きくする前に、まずは普通預金でどこまで吸収できるかを確認しましょう。目安として、入院関連の対象外費用として10万〜30万円程度を一時的に支払っても生活が崩れないかを見ると、保障額の過不足を考えやすくなります。
対象外費用は「希望した費用」と「避けにくい費用」に分ける
対象外費用には、自分で調整しやすいものと、避けにくいものがあります。たとえば個室希望の差額ベッド代は、病院の空き状況や本人の希望で変わります。一方で、食事代、通院交通費、診断書代、家族に来てもらうための交通費などは、完全には避けにくい支出です。
医療保険を選ぶときは、「個室に入りたいから日額1万円以上」と先に決めるのではなく、入院時にどの費用を預金で払うか、どの費用を保険で補うかを分けましょう。特に20代では、入院日額5,000円前後のシンプルな保障で足りるケースもあれば、貯蓄が少ないため一時金型の保障が合うケースもあります。
大切なのは、給付金の額面だけでなく、毎月の保険料と自分の預金残高のバランスです。保障を厚くしすぎて貯蓄が増えないなら、いざというときの自由度はむしろ下がります。
加入前にチェックしたい項目
- 1生活費の3か月分以上の預金があるかを確認します。
- 2自分の年収区分で高額療養費の上限がどの程度かを確認します。
- 3勤務先の傷病手当金や健康保険組合の付加給付の有無を確認します。
- 4妊娠予定や婦人科系の通院歴が、告知や保障条件に影響しないかを確認します。
- 5保険料を払った後も、NISAや貯蓄を継続できるかを確認します。
基準2:妊娠・出産前に加入時期を確認する
20代女性の医療保険で見落としやすいのが、妊娠・出産との関係です。正常分娩は原則として健康保険の対象外ですが、公的医療保険の加入者が出産したときは、子ども1人につき原則50万円の出産育児一時金が支給されます。(出産育児一時金等について)
一方で、帝王切開、切迫早産、妊娠高血圧症候群など、医療行為が必要になるケースでは、健康保険や高額療養費制度の対象になることがあります。民間医療保険でも、帝王切開の手術給付金や入院給付金の対象になる商品があります。
ただし、妊娠中や婦人科系の治療中に医療保険へ申し込むと、加入できても一定期間、子宮や妊娠・出産に関する保障が対象外になることがあります。将来の妊娠を考えているなら、保険料の安さだけでなく、 妊娠前 に加入可否や告知条件を確認しておくことが大切です。
なお、2026年5月に成立した医療保険制度改正法では、妊娠・出産にかかる費用の見える化や、標準的な出産費用の自己負担軽減を進める方向が示されています。(医療保険制度改正法が成立しました) ただし、手術が必要になった場合の追加負担や、希望により選ぶサービスは別扱いになるため、民間保険や貯蓄で備える部分は残ります。
妊娠してから医療保険に入れば間に合いますか?
妊娠したら不安なので、その時に医療保険へ入ればよいですか?
妊娠中でも申し込める商品はありますが、週数や健康状態によっては加入できなかったり、子宮・妊娠・出産に関する保障が一定期間対象外になったりすることがあります。妊娠予定があるなら、妊娠前に選択肢を確認し、保険で備える部分と貯蓄で備える部分を分けておくと安心です。
女性疾病特約は上乗せが必要かで見る
女性疾病特約は、乳がん、子宮筋腫、卵巣の病気、帝王切開など、女性に関係する病気や手術で給付を上乗せする特約です。心強い一方で、特約を付ければ毎月の保険料は上がります。
20代では、保障を厚くしすぎるよりも、まず基本の入院・手術保障を持つかどうかを考え、そのうえで女性疾病の上乗せが必要かを見ます。家族歴、既往歴、妊娠予定、貯蓄額によって、必要な上乗せは変わります。
たとえば、貯蓄が少なく、近い将来に妊娠を考えている人は、帝王切開や切迫早産への備えとして女性疾病特約を検討する余地があります。一方で、生活防衛資金が十分にあり、保険料をできるだけ抑えたい人は、基本保障だけにして、女性疾病特約は見送る選択もあります。
結婚、妊娠、転職、独立などが起こりやすい20代は、完璧な保険を一度で選ぶより、必要最低限から始めてライフイベントごとに見直すほうが家計に合いやすいです。
基準3:保険料が資産形成を邪魔しないか
20代は、医療保険と同じくらい資産形成のスタートも重要です。毎月の保険料が高くなりすぎると、生活防衛資金の積み立てやNISAでの長期運用に回すお金が減ってしまいます。
金融庁のNISA特設サイトでは、2024年からのNISAは非課税保有期間が無期限、制度が恒久化、つみたて投資枠と成長投資枠の併用が可能と説明されています。年間投資枠はつみたて投資枠120万円、成長投資枠240万円、合計360万円、非課税保有限度額は1,800万円です。(NISAを知る)
もちろんNISAは元本割れの可能性があるため、医療費の備えをすべて投資に回すのは危険です。順番としては、まず生活防衛資金、次に最低限の保障、そのうえで余裕資金をNISAなどで長期運用するのが現実的です。
医療保険は 固定費 です。入院日額を過度に高くしない、特約を付けすぎない、ボーナス払いに頼らないといった調整で、保障と資産形成の両方を続けやすくなります。
会社員とフリーランスでは必要度が変わる
会社員や一定条件を満たす社会保険加入者には、病気やケガで働けないときに傷病手当金が支給される場合があります。協会けんぽでは、業務外の病気やケガで仕事に就けず、連続する3日間を含み4日以上休み、給与が十分に受けられない場合などが要件とされています。支給額は、おおむね標準報酬月額をもとにした日額の3分の2で、支給期間は通算1年6か月です。(傷病手当金)
一方、フリーランスや自営業者が加入する国民健康保険には、会社員のような傷病手当金が原則ありません。同じ20代女性でも、会社員、フリーランス、パート、扶養内勤務では、働けないときの家計への影響が変わります。
医療保険は入院・手術の費用に備えるものです。働けない期間の家賃、食費、通信費、奨学金返済などまで医療保険だけでカバーしようとすると、保障がかみ合わないことがあります。収入減が大きな不安なら、医療保険だけでなく、就業不能保険や貯蓄も含めて考えましょう。
まとめ:重要ポイント
- 1高額療養費制度があっても、食事代、差額ベッド代、交通費など対象外費用は残ります。
- 2妊娠・出産を考えるなら、妊娠前の加入可否や告知条件を早めに確認することが大切です。
- 3女性疾病特約は安心感だけでなく、保険料上乗せに見合う必要性があるかで判断します。
- 4医療保険料が高すぎると、生活防衛資金やNISAの積立を続けにくくなる可能性があります。
- 5会社員、フリーランス、パートでは、働けないときの公的保障が異なります。
まずはほけんのAIで無料相談を
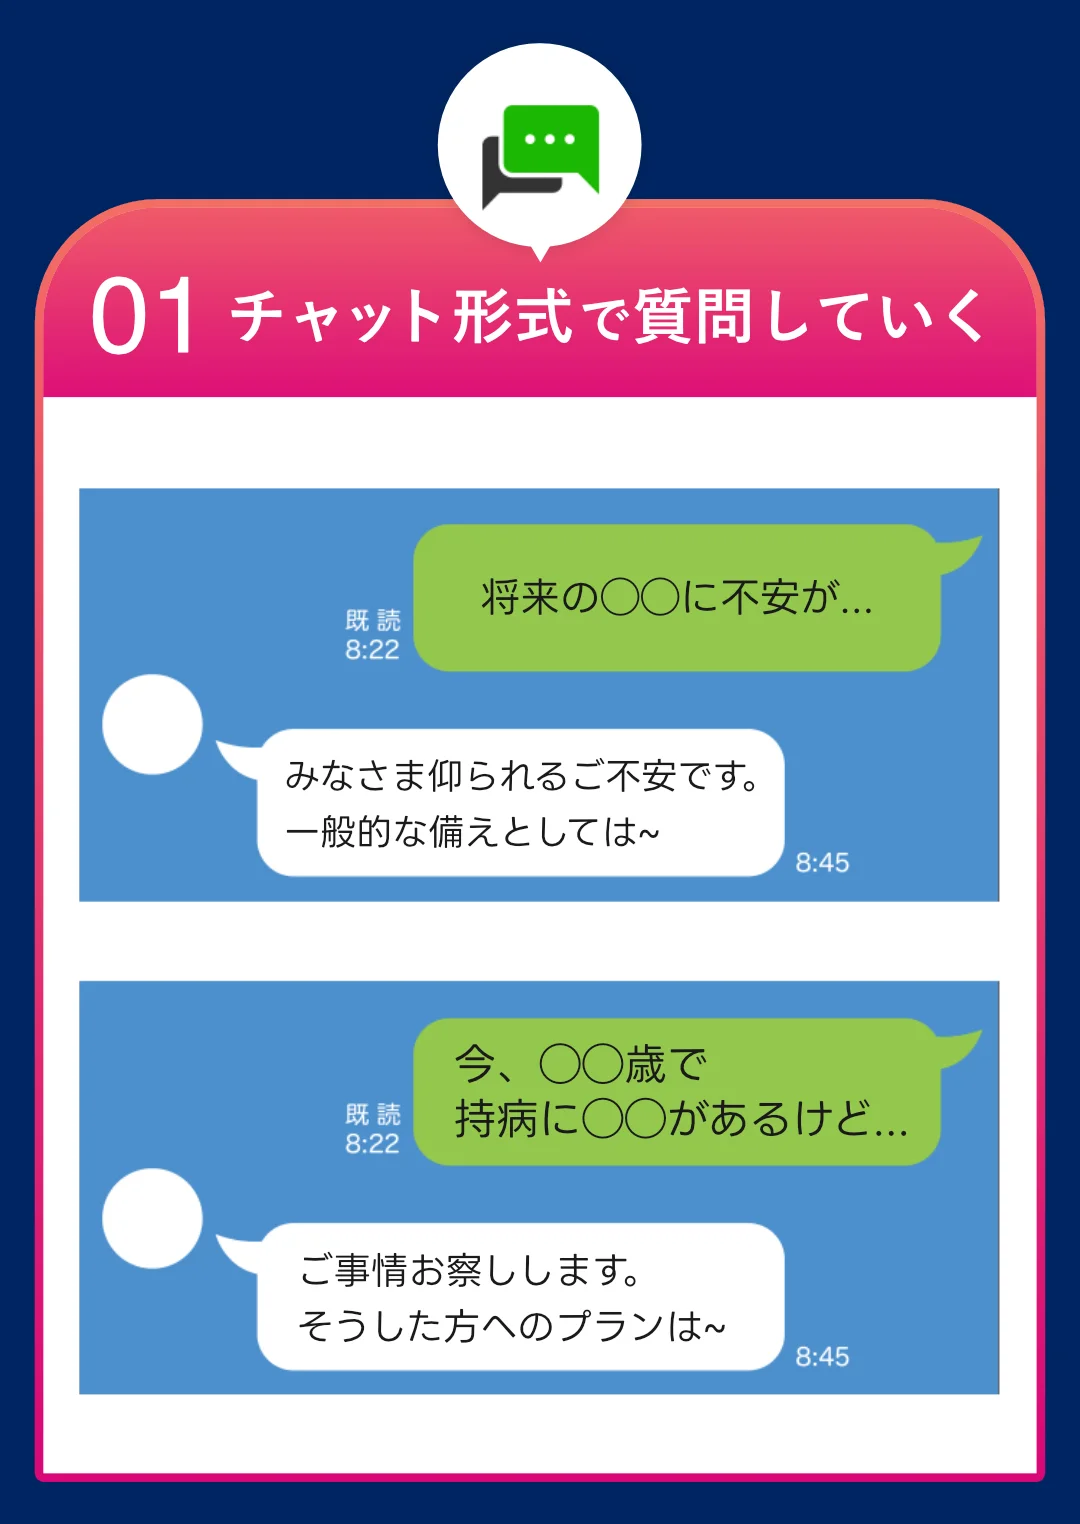
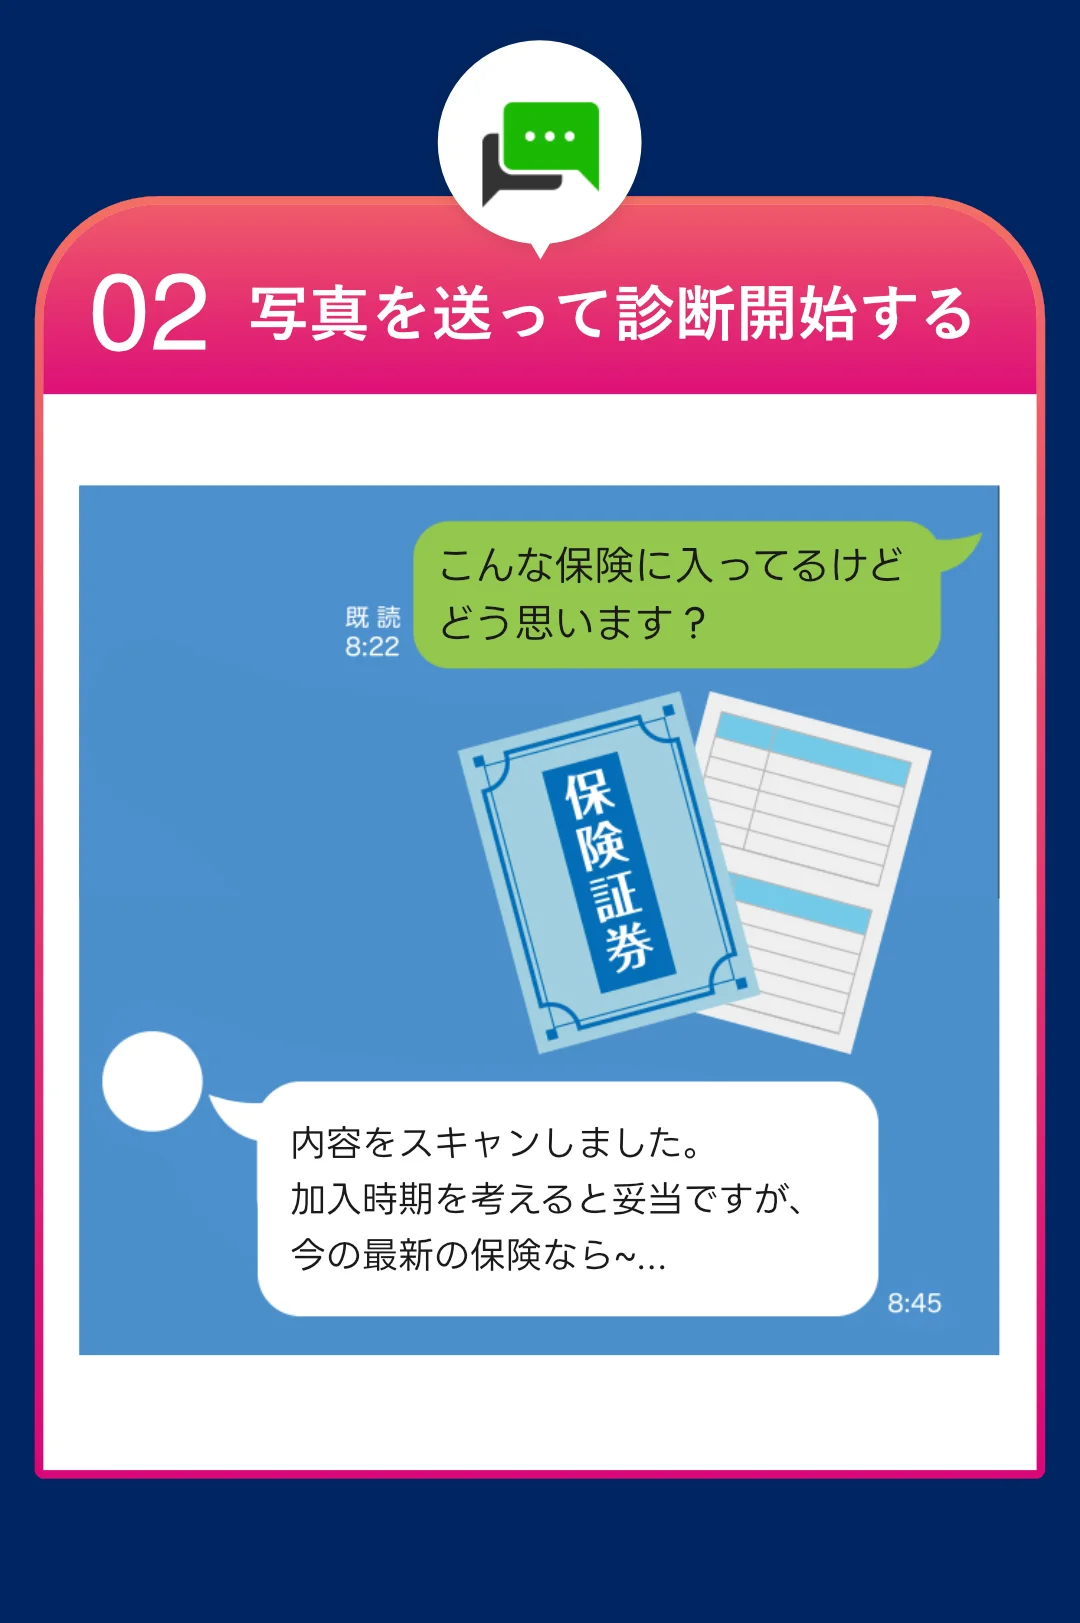
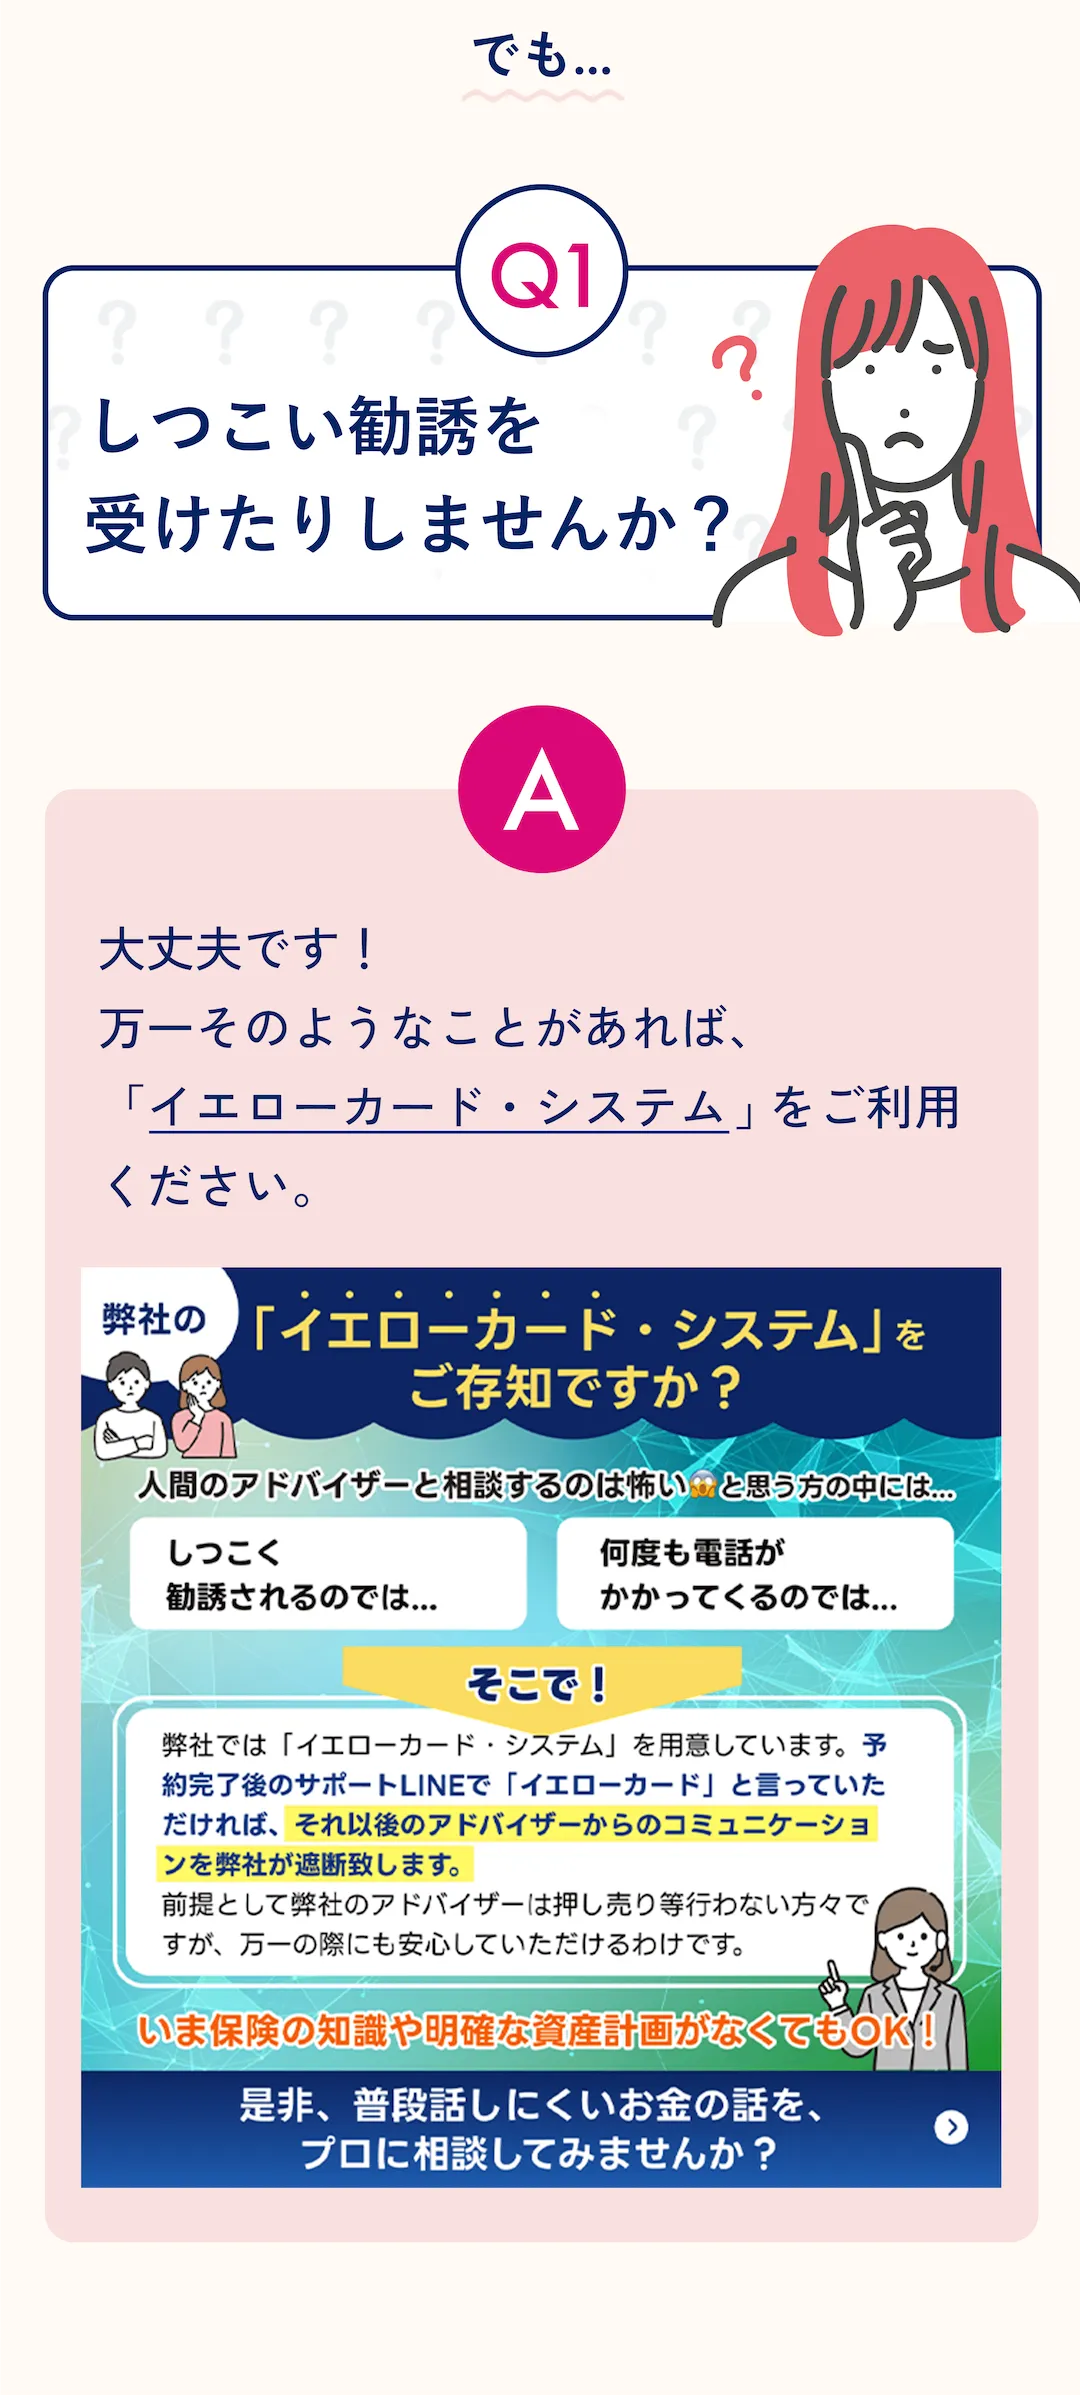
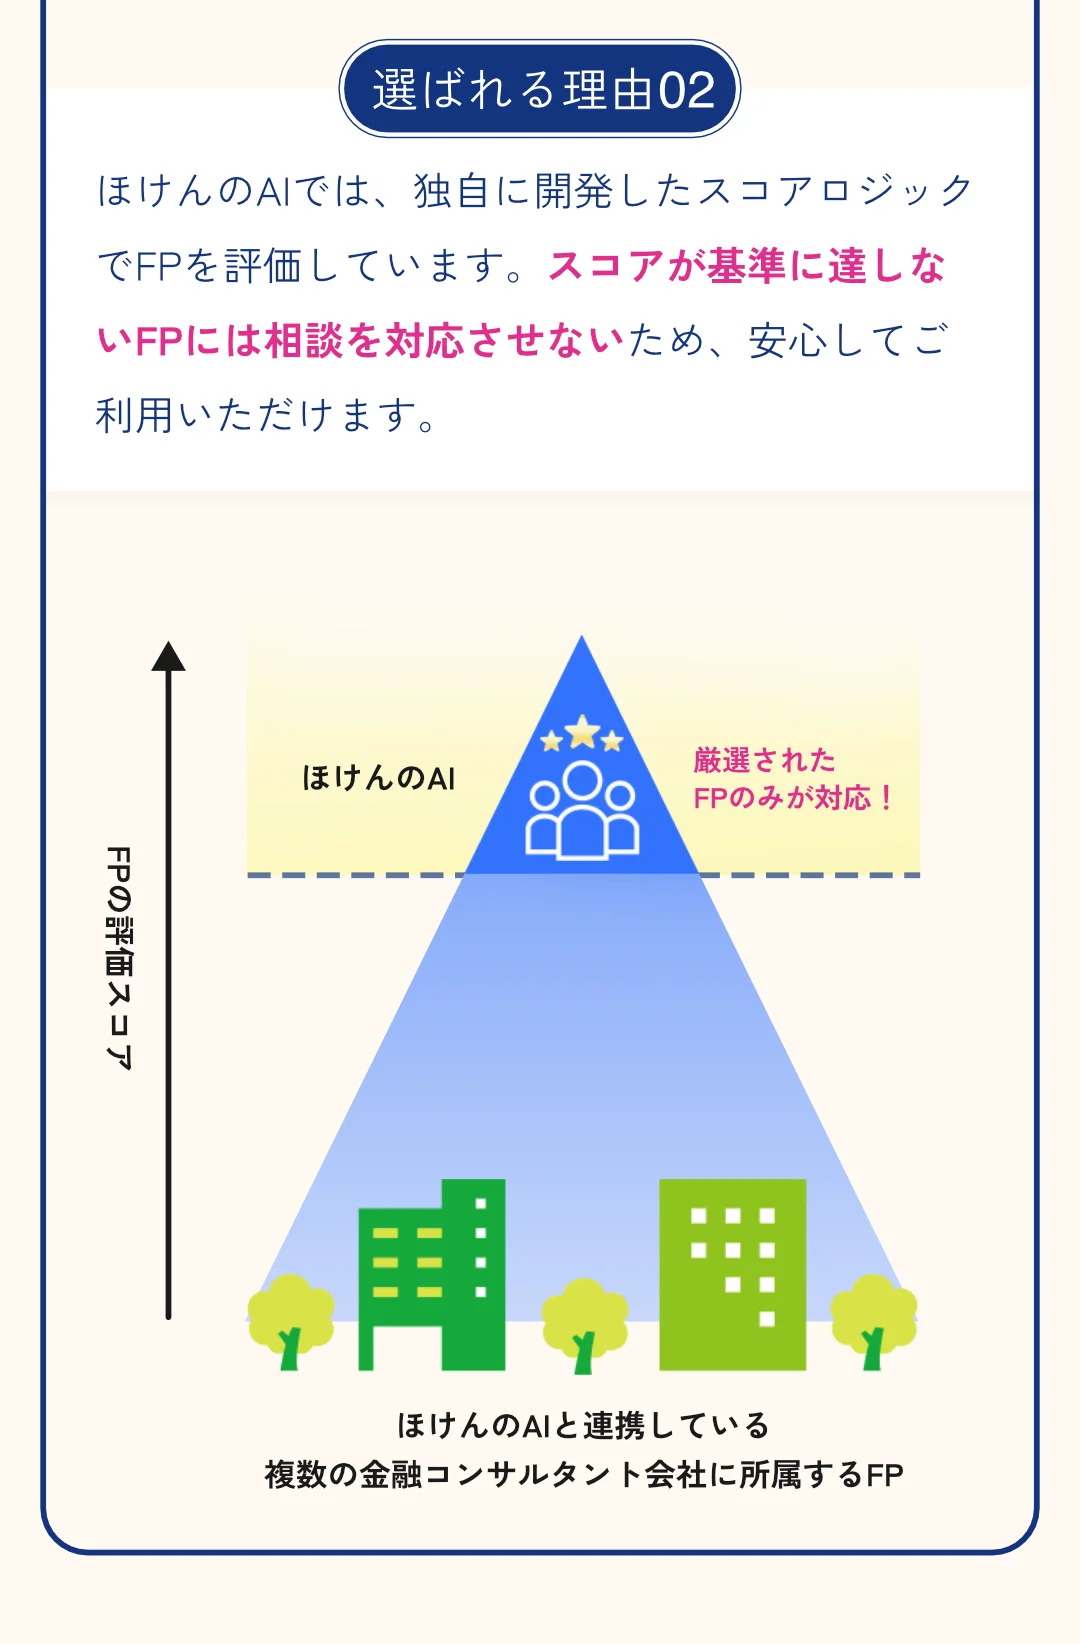
20代女性の医療保険は、高額療養費後の自己負担、妊娠・出産の予定、働けない間の収入減、NISAや貯蓄とのバランスで答えが変わります。ほけんのAIなら、まずLINEでAI相談を始められ、必要に応じて有資格FPにオンラインで無料相談できます。保険証券や家計の状況を見ながら、無理のない保障額を一緒に棚卸しできます。相談後のしつこい勧誘が心配な場合は、イエローカード・システムも利用可能です。キャンペーンの詳細もLINEから確認できます。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!
関連記事一覧

【2026年10月更新】医療保険の年末調整|控除区分と申告3チェック
医療保険の年末調整で迷いやすい控除区分を整理。介護医療保険料控除の上限、2026年分以降の子育て6万円特例との違い、申告前の確認点を解説します。
【2026年10月更新】就業促進定着手当|収入減と保険3手順
就業促進定着手当の対象者、2026年10月時点の上限20%と申請期限を整理。収入減で生命保険を解約する前に確認したい家計見直し3手順を解説します。
【2026年10月更新】国民健康保険と扶養|生命保険の見直し3基準
国民健康保険に扶養はあるのか、2026年10月の社会保険賃金要件撤廃で何が変わるのかを整理。手取り、公的保障、生命保険の必要額を3基準で見直します。
【2026年10月更新】生命保険料控除を源泉徴収票で確認|3チェック
2026年分の生命保険料控除を源泉徴収票で確認する方法を解説。控除額、内訳、子育て世帯の6万円特例、控除漏れ時の会社確認や確定申告の流れを整理します。

【2026年10月更新】死亡保険と遺族年金|子育て教育費3ステップ
2026年10月時点の遺族年金額と2028年の遺族厚生年金見直しを踏まえ、子育て世帯の死亡保険の必要額を教育費不足3ステップで確認します。
【2026年10月更新】生命保険料の見直し|標準生命表継続後の3基準
2026年度の標準生命表継続後に生命保険料をどう見直すかを解説。死亡保障、医療保障、控除、NISA・iDeCoとの配分を3基準で整理します。