

【2026年9月更新】生命保険料控除証明書再発行|提出前3手順
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)

生命保険料控除証明書
再発行
年末調整
電子的控除証明書
マイナポータル連携
QRコード付証明書
生命保険料控除
年末調整前に控除証明書がないとき、まず慌てない
10月から11月にかけて勤務先から年末調整の案内が来ると、「生命保険料控除証明書が見当たらない」「引っ越し前の住所に届いたかもしれない」と焦る方が増えます。結論から言うと、 生命保険料控除証明書 は多くの保険会社で再発行でき、紙だけでなく電子データで受け取れるケースも広がっています。
この記事では、年末調整の提出期限前に確認したい再発行の3手順を、紙の証明書、電子的控除証明書、マイナポータル連携の違いまで含めて整理します。2026年分の年末調整では、23歳未満の扶養親族がいる人向けの生命保険料控除の特例も関係するため、証明書を探すついでに控除区分まで確認しておきましょう。
最初に確認したい4つのこと
- 1契約している保険会社名、契約者名、証券番号が分かる書類やアプリを手元に用意します。
- 2申告できる人は、原則として実際に保険料を負担した人です。契約者名だけで判断せず、誰の口座や給与から支払っているかを確認します。
- 3証明書が紙で届いていないだけか、電子交付に切り替えていないかを保険会社のマイページで確認します。
- 4勤務先の年末調整システムが電子データ提出に対応しているかを確認します。非対応の場合は、紙の再発行やQRコード付証明書の印刷が必要になることがあります。
手順1:保険会社のマイページで再発行メニューを探す
最初に見るべき場所は、契約している保険会社のマイページです。近年は、紙の再発行だけでなく、電子データのダウンロードやマイナポータル連携に対応する会社が増えています。
国税庁は、保険会社等から交付を受けた電子的控除証明書を、年末調整や確定申告で利用できる仕組みを案内しています。制度の全体像は(控除証明書等の電子的交付について)で確認できます。
マイページで探すメニュー名は「生命保険料控除証明書」「保険料控除証明書」「控除証明書再発行」「電子交付」などです。会社によって表記が違うため、見つからない場合はサイト内検索、チャットサポート、契約者向けコールセンターも使いましょう。住所変更や改姓が未反映なら、再発行依頼の前に契約情報を更新するのが安全です。
紙と電子データ、どちらで再発行すべきですか?
会社の年末調整に間に合わせたいのですが、紙と電子データならどちらが早いですか?
急ぐなら、まず電子データが使えるかを確認するのがおすすめです。ただし勤務先が電子提出に対応していない場合、XMLファイルをそのまま印刷しても提出書類として使えないことがあります。会社の提出形式を先に聞いてから、紙・電子・QRコード付証明書のどれにするか決めましょう。
手順2:電子データで受け取れるか確認する
電子データで受け取れる場合、郵送を待たずに手続きできる可能性があります。電子的控除証明書は、保険会社のマイページからXML形式などで取得する方法や、マイナポータルを通じて取得する方法があります。
国税庁の(マイナポータルと連携した年末調整手続)では、生命保険料控除証明書がマイナポータル連携の対象に含まれること、ただし契約している保険会社等が対応している必要があることが示されています。利用にはマイナンバーカード、数字4桁の暗証番号、署名用電子証明書のパスワード、カードを読み取れるスマートフォン等が必要です。
注意したいのは、電子データを取得できても、そのままメール添付で提出できるとは限らない点です。勤務先の年末調整システムにアップロードする、年調ソフトに取り込む、QRコード付証明書に変換して印刷するなど、提出方法は会社ごとに異なります。
急いで再発行しても、勤務先が求める形式と違うと二度手間になります。まず提出方法を確認し、そのうえで最短ルートを選ぶのが安全です。
電子対応の保険会社は増えているが、全契約が同じとは限らない
電子交付はかなり身近になっています。国税庁の(保険料に係る電子控除証明書の発行主体一覧)では、令和7年10月時点で生命保険会社36社、全41社が電子控除証明書の発行に対応済みとされ、生命保険料控除対象契約の電子控除証明書発行対応割合は契約件数ベースで約98.5%と示されています。
ただし、対応状況は保険会社だけでなく、契約の種類、加入時期、マイページ登録状況によっても変わることがあります。たとえば、家族で複数社に加入している場合、A社はマイナポータル連携、B社はマイページからXML取得、C社は紙のみということもあり得ます。保険会社名ごとに確認するのが、結果的にいちばん早い進め方です。
再発行依頼前のチェックリスト
- 1勤務先の提出期限を確認し、紙の郵送でも間に合うかを判断します。
- 2保険会社のマイページにログインし、電子交付、再発行、マイナポータル連携のメニューを確認します。
- 3電子データを紙で出す可能性がある場合は、パソコンでQRコード付証明書を作成できる環境があるかを確認します。
- 4旧住所や旧姓のままになっていないかを確認し、必要なら先に契約情報を変更します。
- 5複数契約がある場合は、一般、介護医療、個人年金の区分ごとに証明書がそろっているか確認します。
手順3:紙の再発行は提出期限から逆算する
紙の生命保険料控除証明書を再発行する場合は、年末調整の提出期限から逆算することが大切です。保険会社によっては数営業日で発送されることもありますが、郵送日数、土日祝日、住所変更の反映待ちを考えると、ギリギリの依頼は避けたいところです。
特に、複数の保険に加入している家庭では、保険会社ごとに証明書の発送時期や再発行方法が異なります。医療保険、がん保険、収入保障保険、個人年金保険、学資保険などが別々の会社になっている場合は、1社ずつ確認しましょう。勤務先の締切が近いときは、「電子データで先に提出できるか」「後日原本提出でよいか」も人事・総務に相談しておくと安心です。
電子データを印刷すればそのまま出せますか?
XMLファイルをダウンロードできました。これを印刷して会社に出せばよいですか?
XMLファイルをそのまま印刷しても、文字列が並ぶだけで提出書類として使えないことがあります。紙で提出する場合は、国税庁のQRコード付証明書等作成システムでPDFに変換し、印刷して使う流れを確認してください。
QRコード付証明書が必要なケースもある
勤務先が電子データの提出に対応していない場合でも、電子的控除証明書を紙に変換して提出できることがあります。国税庁の(QRコード付証明書等作成システム)では、保険会社等から交付された電子的控除証明書等をもとに、年末調整や確定申告で提出するQRコード付控除証明書をパソコンで作成できます。
ここで大事なのは、このシステムはスマートフォンが推奨環境外とされている点です。スマホだけで手続きしようとして途中で止まると、結局紙の再発行を待つことになります。自宅にパソコンやプリンターがない場合は、勤務先の運用を確認したうえで、紙の再発行を早めに依頼したほうが確実なこともあります。
年末調整で使える控除区分を取り違えない
生命保険料控除には、大きく分けて一般生命保険料控除、介護医療保険料控除、個人年金保険料控除があります。証明書には、どの区分に該当する保険料かが記載されています。
新制度では、所得税の控除限度額は一般、介護医療、個人年金がそれぞれ原則4万円、合計12万円です。住民税はそれぞれ2.8万円、合計7万円が限度です。一方、2011年12月31日以前に契約した旧制度の契約は、一般と個人年金の控除限度額が所得税でそれぞれ5万円など、扱いが異なります。
同じ「生命保険」でも、死亡保障、医療保障、個人年金で控除区分は違います。証明書を再発行できたら、金額だけでなく区分も確認しましょう。勤務先の年末調整フォームに入力する際、区分を間違えると控除額が正しく計算されない可能性があります。
税金が少し戻るかどうかだけで保険を選ぶと、必要な保障が足りなかったり、逆に保険料を払いすぎたりすることがあります。
子育て世帯は2026年・2027年分の6万円特例も確認する
2026年分の年末調整では、子育て世帯向けの生命保険料控除の特例も確認しておきたいところです。国税庁の(令和8年分 年末調整のしかた)では、年齢23歳未満の扶養親族を有する場合、令和8・9年分の新生命保険料に係る一般生命保険料控除の控除額について、年間の新生命保険料が12万円超なら一律6万円と示されています。
生命保険協会の(生命保険料控除に関する税制改正について)でも、23歳未満の扶養親族がいる場合、一般生命保険料控除の所得控除限度額が6万円に拡充される一方、全体の所得控除限度額12万円は変わらないと整理されています。住民税の控除限度額は従来どおりです。
つまり、子どもがいるからといって、保険料を増やせば無制限に税金が軽くなるわけではありません。 2026年・2027年分の6万円特例 は、すでに必要な保障に入っている家庭が控除を正しく使うための確認ポイントと考えるのが現実的です。
夫婦それぞれが対象になる場合もあるが、二重申告には注意
23歳未満の扶養親族がいる場合の特例は、夫婦どちらか一方だけに限られるとは限りません。国税庁の法令解釈通達では、年齢23歳未満の扶養親族が2人以上の居住者の扶養親族に該当する場合、これらの居住者はいずれも年齢23歳未満の扶養親族を有することになるとされています。詳しくは(第41条の15の5関係)に示されています。
ただし、同じ保険料を夫婦で二重に申告することはできません。たとえば夫の口座から支払っている契約を夫が申告し、妻の口座から支払っている契約を妻が申告する、といったように、実際の負担者と証明書の内容をそろえることが大切です。迷う場合は、勤務先や税務署、税理士などに確認しましょう。
証明書が間に合わない場合は確定申告で申告できることも
勤務先の年末調整期限に生命保険料控除証明書が間に合わない場合でも、あきらめる必要はありません。会社で年末調整に反映できなかった控除は、条件を満たせば翌年の確定申告で申告できます。
ただし、確定申告をするには、控除証明書の保管や入力が必要です。電子的控除証明書を使う場合は、ファイルを削除しないように保存場所を決めておきましょう。紙の証明書を後日受け取った場合も、封筒ごと保管しておくと紛失防止になります。医療費控除やふるさと納税のワンストップ特例が使えなかった場合など、ほかに確定申告する理由がある人は、生命保険料控除もあわせて確認すると手間を減らせます。
保険料が重い家庭は証明書の枚数にもヒントがある
再発行を依頼してみると、「思ったより保険契約が多い」と気づく家庭もあります。医療保険、がん保険、収入保障保険、学資保険、個人年金保険などが重なっている場合、保障が重複している可能性があります。
一方で、保険料控除の対象にならない支出や、控除額が上限に達していて税効果が増えない支出もあります。保険の見直しでは、控除証明書の金額だけでなく、保障内容、家族構成、貯蓄額、住宅ローン、NISAやiDeCoの積立状況まで並べて考えることが重要です。控除のために保険を増やすのではなく、家計に必要な保障を残し、余裕資金を教育費や老後資金へ回せるかを見ていきましょう。
再発行後は来年の受け取り方法を決めておく
今年の再発行が終わったら、来年同じことで慌てないように受け取り方法を整えておきましょう。マイページのメールアドレス、住所、電子交付の設定、マイナポータル連携の利用可否を確認しておくと、次回の年末調整がかなり楽になります。
紙で管理したい方は、10月以降に届く控除証明書を入れる専用ファイルを作るだけでも十分です。電子で管理したい方は、家計フォルダに年度別の保存場所を作り、勤務先に提出したデータと原本を分けて保存しておくと安心です。かんぽ生命など一部で使われていた民間送達サービスは変更されている場合もあるため、前年と同じつもりで進めず、最新の受け取り方法を確認しましょう。
まとめ:重要ポイント
- 1生命保険料控除証明書が見当たらない場合は、まず保険会社のマイページで再発行や電子交付のメニューを確認します。
- 2電子データを使う場合は、勤務先の年末調整システムが対応しているか、紙提出ならQRコード付証明書が必要かを先に確認します。
- 3紙の再発行は郵送日数がかかるため、会社の提出期限から逆算して早めに依頼します。
- 42026年・2027年分は、23歳未満の扶養親族がいる場合の一般生命保険料控除6万円特例も確認します。
- 5控除証明書の再発行を機に、保険料、保障内容、NISAやiDeCoの積立配分まで家計全体で見直しましょう。
まずはほけんのAIで無料オンライン相談を
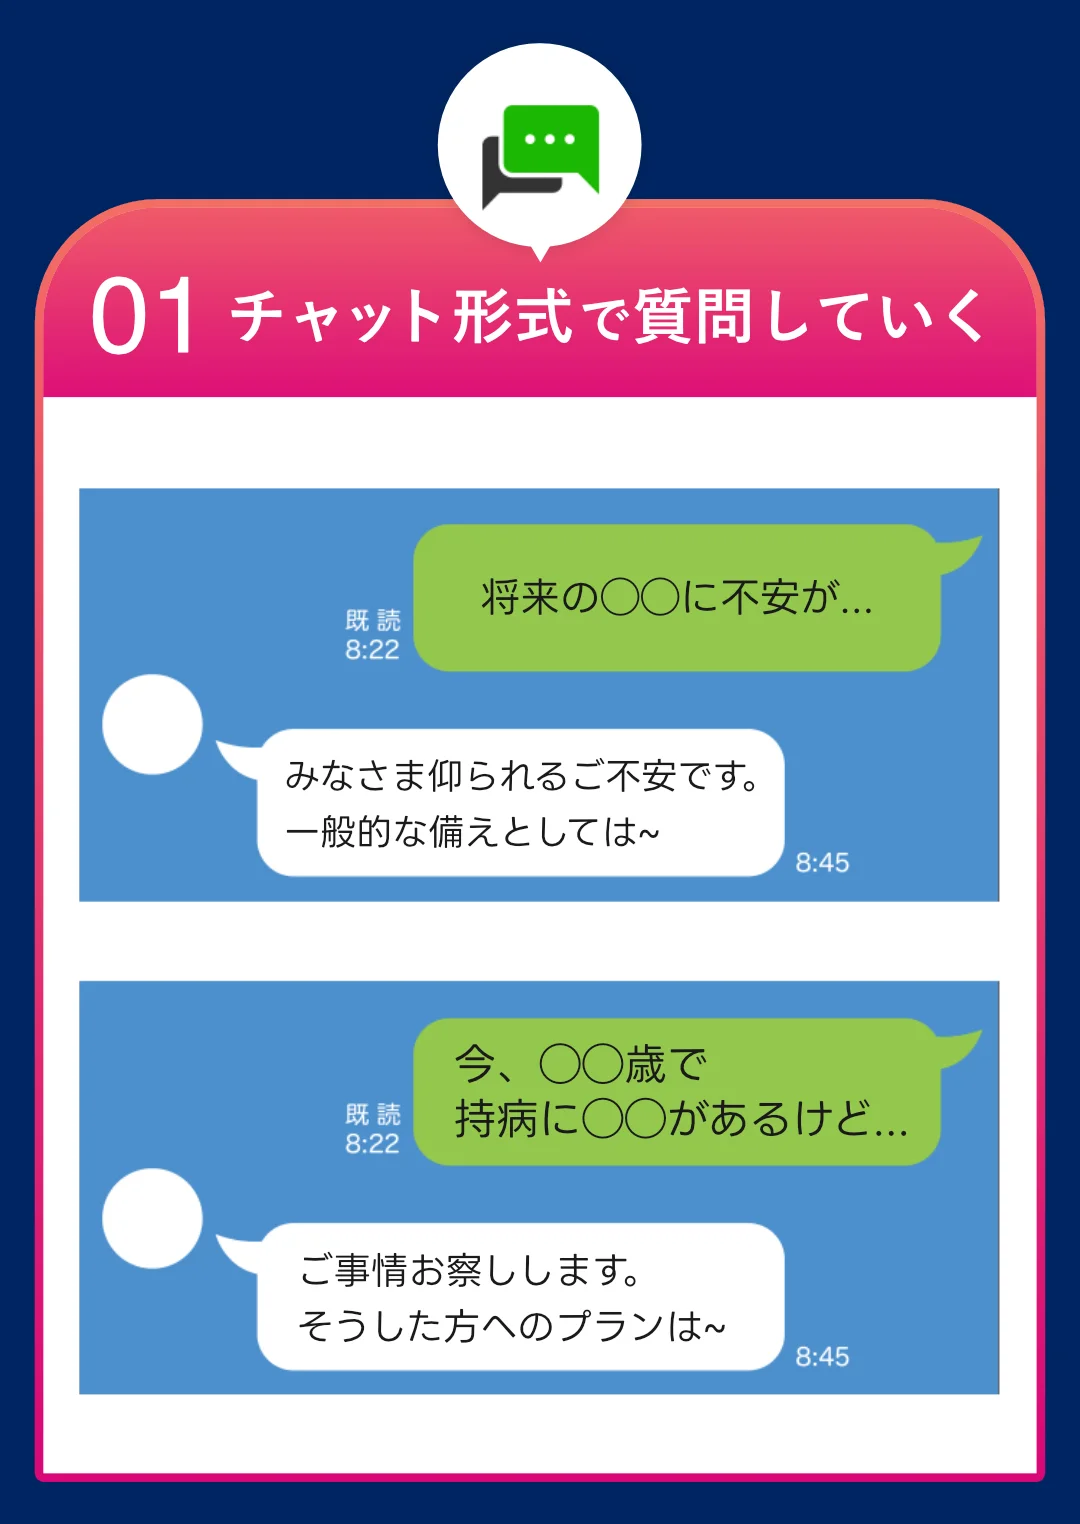
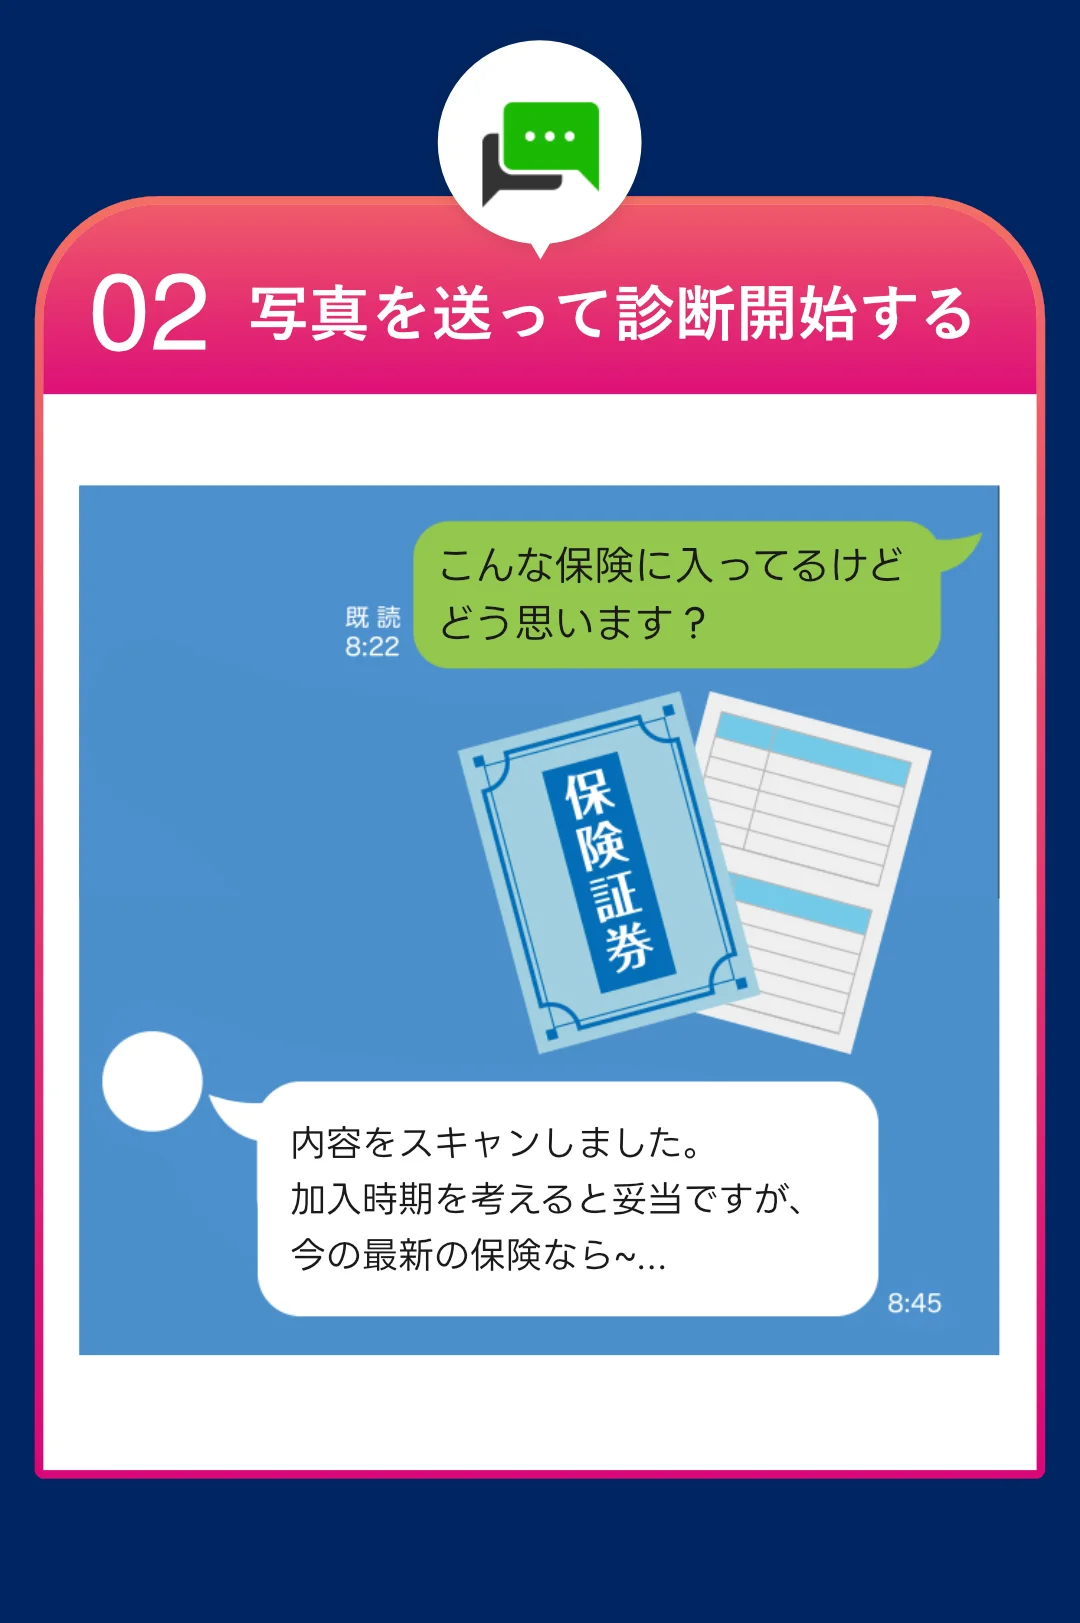
生命保険料控除証明書の再発行は事務手続きですが、証明書に並ぶ保険料は家計見直しの重要なヒントです。ほけんのAIなら、まずAIチャットで疑問を整理し、必要に応じて有資格FPへオンライン相談できます。時間や場所を選ばず、保険、NISA、教育資金、老後資金を中立的に比較しながら無料で相談できるため、年末調整をきっかけに家計全体を棚卸ししたい方に向いています。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!
関連記事一覧

【2026年9月更新】養老保険ランキング|3.45%時代の3基準
予定利率3.45%で注目される養老保険ランキングの見方を解説。返戻率、途中解約、税金、NISAとの使い分けを最新情報で整理します。

【2026年9月更新】医療保険はシングルマザーに必要?|自己負担3基準
シングルマザーに医療保険は必要かを、2026年の高額療養費見直し、ひとり親医療費助成、収入減と保険外支出の3基準で解説します。
【2026年9月更新】収入保障保険はシングルマザーに必要?|3基準
シングルマザーに収入保障保険は必要かを、生活費不足、教育費、公的制度の3基準で解説。児童手当・児童扶養手当・遺族年金・奨学金との使い分けも整理します。
【2026年9月更新】年末調整と生命保険料控除|子育て世帯3チェック
2026年分の年末調整で子育て世帯が確認したい生命保険料控除を解説。23歳未満の扶養親族、上限6万円、証明書区分、夫婦の申告を提出前3チェックで整理します。

【2026年9月更新】生命保険ランキング前の見方|40代共働き世帯3基準
40代共働き世帯が生命保険ランキングを見る前に、必要保障額、公的保障、保険料とNISA・iDeCoの配分、保障の優先順位を3基準で整理します。
【2026年9月更新】106万円の壁撤廃と生命保険|手取り3基準
106万円の壁撤廃でパート妻の手取りはどう変わるのか。2026年10月予定の社会保険要件見直し、公的保障、生命保険料控除を3基準で整理します。